Семейная ипотека на вторичку в 2026 году: можно ли в Москве
В Москве и Подмосковье семейную ипотеку на вторичное жильё не дают: программа работает на новостройки, а вторичку разрешает только в небольших городах из отдельного перечня. Квартира со вторичного рынка пойдёт по рыночной ставке. На кредите 12 млн ₽ за 15 лет это 6,5 млн ₽ переплаты сверху по сравнению с семейной ставкой 12%.
Можно ли семейную ипотеку на вторичное жильё в 2026 году
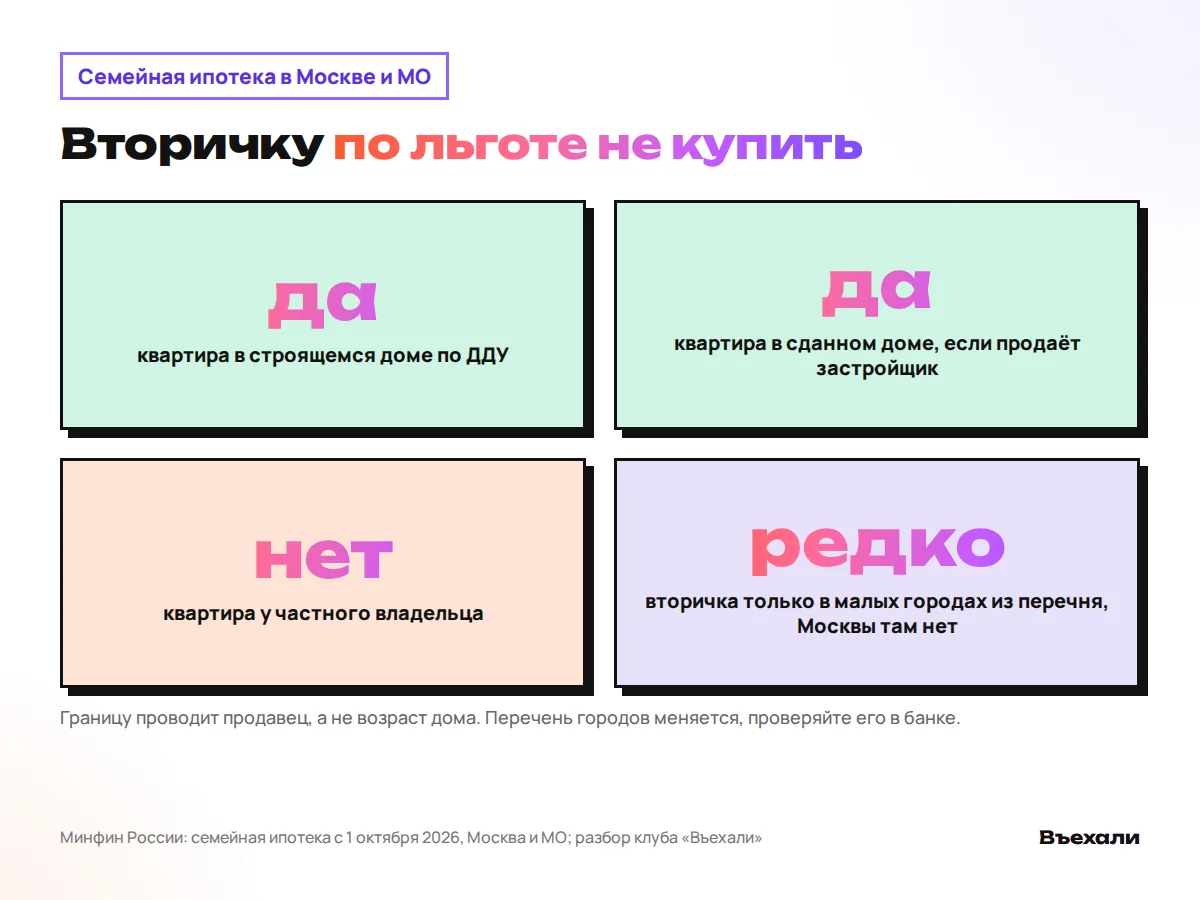
Короткий ответ для Москвы и МО: нет. Семейная программа финансирует квартиры в строящихся домах по ДДУ, готовое жильё от застройщика и частные дома от застройщика или с подрядчиком. Квартира у частного владельца в столице и области для неё вторичное жильё, и льготы на неё нет.
Исключение есть, но не про нас. Вторичку по семейной ставке разрешали покупать в небольших городах из отдельного перечня, где новостройки почти не строят. Москвы и ближнего Подмосковья в этом перечне нет. Присмотрев квартиру в маленьком городе другого региона, проверьте этот город в банке: список меняется, и мы бы не полагались на прошлогодние статьи.
Этот вопрос в клубе задают постоянно. Обычно после фразы «бабушкина двушка у метро продаётся, вот бы по 12%». Увы. Двушка остаётся при своей рыночной ставке.
Почему вторичку не пускают в программу
| Что покупаете в Москве и МО | Семейная ипотека | Рыночная ипотека |
|---|---|---|
| Квартира в строящемся доме по ДДУ | можно | можно |
| Квартира в сданном доме у застройщика | можно | можно |
| Квартира у частного владельца | нельзя | можно |
| Дом от застройщика или стройка с подрядчиком | можно, по правилам банка | можно |
| Вторичка в малом городе из перечня | можно, уточняйте перечень | можно |
Логика у государства простая. Банк выдаёт кредит по льготной ставке, а разницу с рыночной доплачивает бюджет. Делает он это ради новых домов, рабочих мест на стройке и заказов для заводов. Квартира 1974 года постройки, сменив хозяина, новых метров стране не добавит, поэтому платить за неё субсидию никто не собирается.
Где граница между первичкой и вторичкой? Решает продавец, а не возраст дома. Квартиру в сданном доме, которую продаёт сам застройщик, банк оформит по семейной программе, даже если дом стоит уже год. Ту же квартиру, купленную и перепроданную частным лицом, уже нет: для программы это вторичный рынок.
Проще запомнить так. Продаёт компания-застройщик? Льгота возможна. Продаёт человек? Только рынок. Остальные детали банк уточнит сам, изучив договор и выписку из ЕГРН. На это у него уходит несколько дней, а у покупателя несколько седых волос.
Сколько стоит вторичка без льготы: считаем переплату
| Кредит 12 млн ₽ на 15 лет | Ставка | Платёж в месяц | Всего выплатите | Нужный доход семьи |
|---|---|---|---|---|
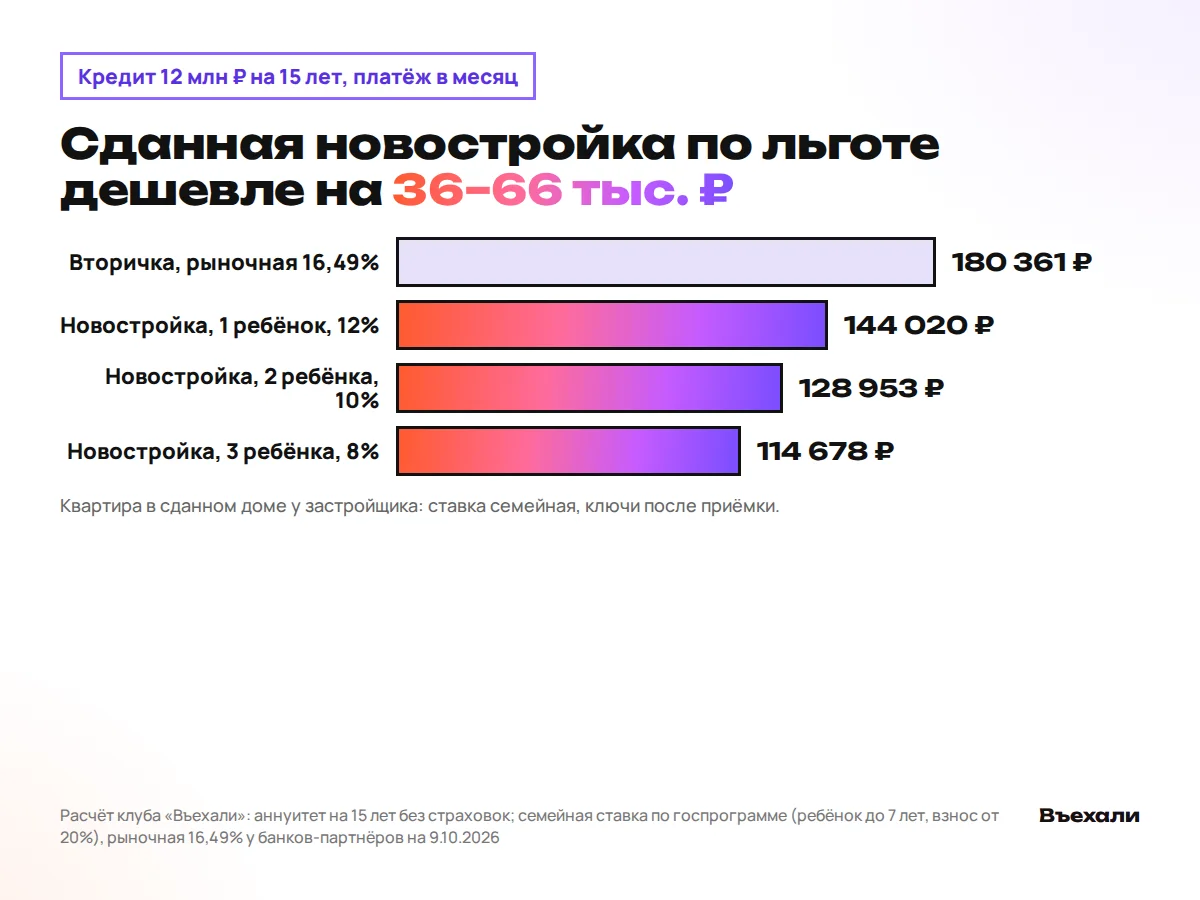
| Рыночная, вторичка | 16,49% | 180 361 ₽ | 32,5 млн ₽ | от 301 тыс. ₽ |
| Семейная, 1 ребёнок | 12% | 144 020 ₽ | 25,9 млн ₽ | от 240 тыс. ₽ |
| Семейная, 2 ребёнка | 10% | 128 953 ₽ | 23,2 млн ₽ | от 215 тыс. ₽ |
| Семейная, 3 ребёнка | 8% | 114 678 ₽ | 20,6 млн ₽ | от 191 тыс. ₽ |
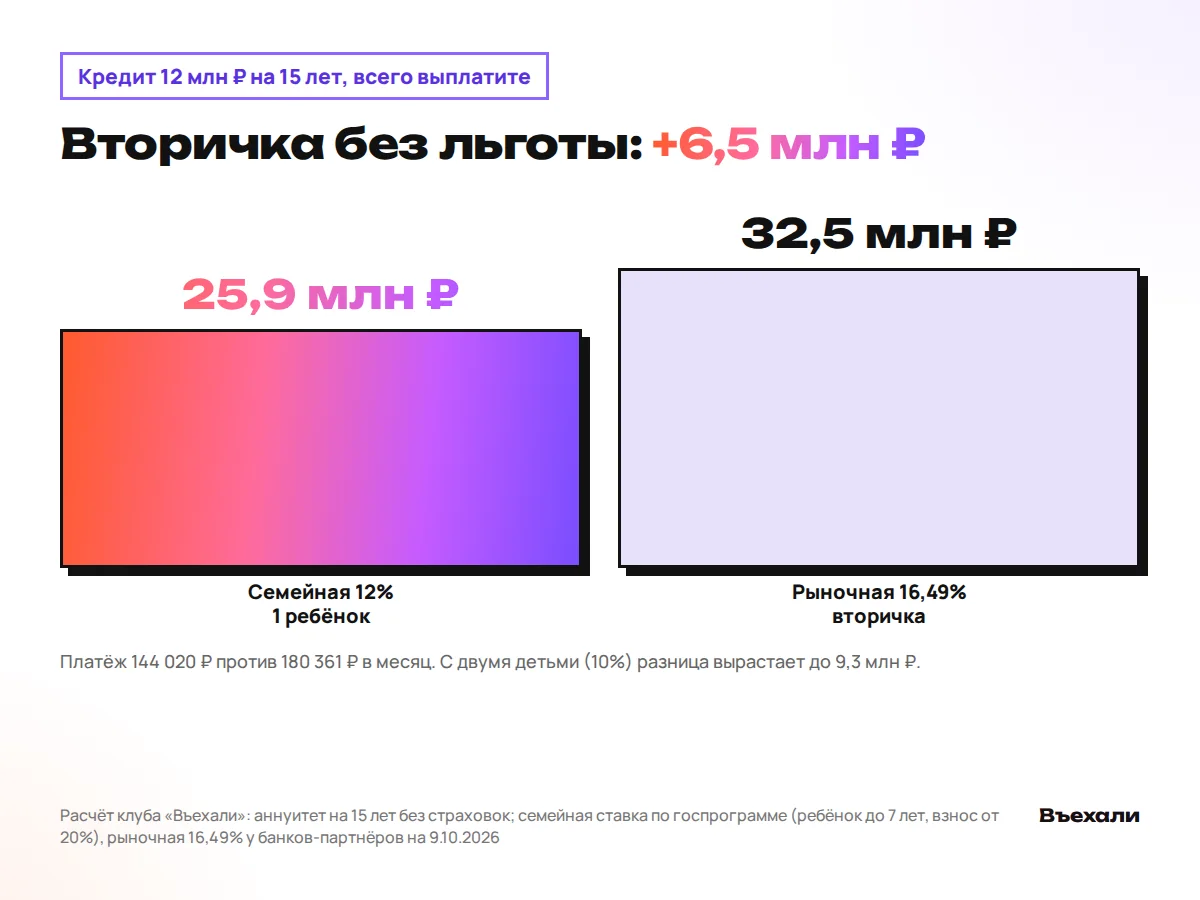
Взяв кредит 12 млн ₽ на 15 лет, мы посчитали платёж по формуле аннуитета, без страховок. Семейная ставка 12% положена семье с одним ребёнком младше 7 лет при взносе от 20% (Москва и МО, кредиты с 1 октября 2026). Рыночная 16,49% это минимальная ставка у банков-партнёров клуба на 9 октября 2026. Банк посчитает по своей методике.
6,5 млн ₽ переплаты — только за то, что квартира со вторичного рынка. На эти деньги в Подмосковье можно было бы закрыть заметную часть ещё одной ипотеки, а не спонсировать банк.
С двумя детьми разница ещё заметнее. 128 953 ₽ против 180 361 ₽ в месяц, это 51 тыс. ₽ ежемесячно и 9,3 млн ₽ за 15 лет. Срок мы берём именно такой, потому что государство субсидирует ставку не дольше 15 лет. Берёте кредит на 25 или 30 лет? Спросите банк, что будет со ставкой после пятнадцатого года.
Как подойти под семейную ипотеку
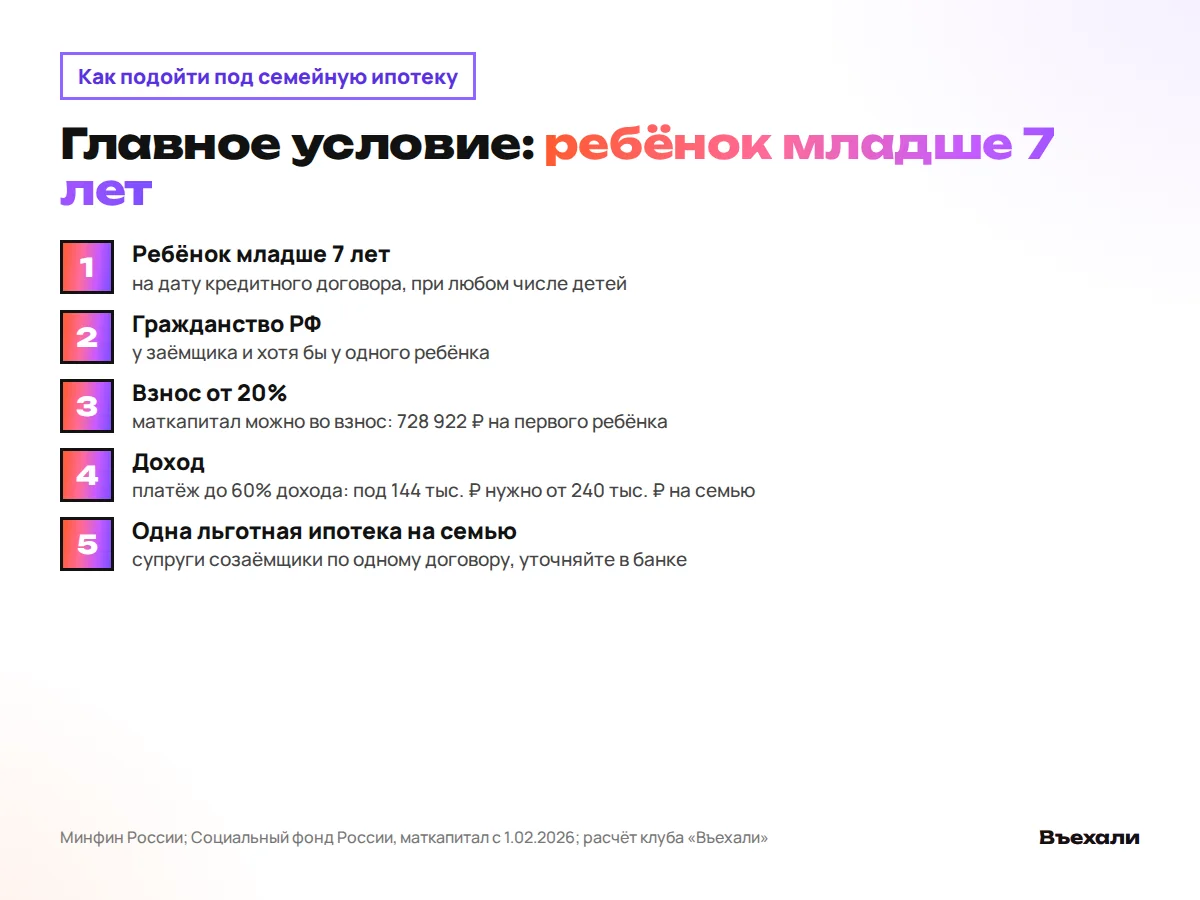
С 1 октября 2026 правила стали строже, и семьи со школьниками это почувствовали первыми. Раньше хватало двух несовершеннолетних детей любого возраста. Теперь при любом числе детей нужен хотя бы один ребёнок младше 7 лет на дату кредитного договора.
Двое детей 9 и 12 лет, отличная зарплата и отказ банка: такую историю мы разбирали уже не раз. Если младшему скоро 7, не тяните с заявкой, возраст проверяют в день подписания. Получив отказ из-за возраста детей, спорить с банком бесполезно: правило общее для всех участников программы.
- Ребёнок младше 7 лет на дату договора, гражданство РФ у заёмщика и хотя бы у одного ребёнка.
- Взнос от 20% цены, в него можно направить маткапитал, это 728 922 ₽ на первого ребёнка.
- Доход, при котором платёж занимает не больше 60%: для 144 тыс. ₽ в месяц это от 240 тыс. ₽ на семью.
- Супруги оформляются созаёмщиками по одному договору. Одна льготная ипотека на семью, но это правило лучше уточнить в банке до заявки.
Где семейная ипотека и как подать заявку
Семейную ипотеку выдают банки, которые участвуют в госпрограмме, а это почти все крупные игроки. Ставка у них по новой шкале одинаковая — сравнивайте страховки, комиссии и скорость, а не проценты. Заявку подают онлайн в приложении банка или через застройщика: у него обычно есть ипотечный менеджер, который знает, какие банки аккредитовали дом.
Порядок с деньгами и сроками для квартиры в новостройке выглядит так. Ничего сложного, если не пытаться пройти все шаги за одни выходные.
- Проверьте право на программу и посчитайте взнос. Вечер и 0 ₽: для квартиры 15 млн ₽ взнос 20% это 3 млн ₽.
- Подайте заявку в 2–3 банка-участника и получите одобрение. Без денег, ответ приходит за несколько дней.
- Выберите квартиру в аккредитованном доме и подпишите ДДУ. Госпошлина за регистрацию 700 ₽, Росреестр регистрирует договор за 5 рабочих дней, электронно за 3.
- Если есть маткапитал, отправьте заявление в Социальный фонд. Решение до 5 рабочих дней (до 12 при запросах), перечисление ещё до 5 рабочих дней.
Чем заменить вторичку: что подберёт ИИ-риэлтор
Клуб «Въехали» работает только с новостройками Москвы и МО, вторичку мы не подбираем. Зато знаем, чем её обычно хотят заменить. Ключи сразу, без ожидания стройки, и знакомый район.
Квартира в сданном доме у застройщика закрывает оба желания. Ставка семейная, заезжать можно после приёмки, а соседи уже выгуливают собак во дворе, так что про район всё видно сразу. Второй вариант: новостройка с ближайшим сроком сдачи, если пару сезонов подождать не страшно.
Если сердце всё же за конкретной вторичкой, это ваше решение, и рыночная ипотека его позволит. Ключевая ставка сейчас 14%, следующее заседание Банка России 23 октября 2026. Снизится ставка, появится шанс на рефинансирование, но строить бюджет на этой надежде мы бы не стали.
Сомневаетесь, что выбрать? Напишите ИИ-риэлтору клуба. Для вас это бесплатно!
- Назовите бюджет, число детей и район: ИИ-риэлтор покажет квартиры в сданных домах, которые проходят в лимит семейной ипотеки.
- Попросите сравнить платёж по семейной ставке с рыночной для вашей суммы.
- Спросите про акции застройщиков и что выгоднее, скидка или льготная ставка, а понравившуюся квартиру поставьте на слежение за ценой.
Частые вопросы
Можно ли брать семейную ипотеку на вторичку в Москве?
Нет. В Москве и Московской области семейная программа работает на новостройки по ДДУ, готовое жильё от застройщика и частные дома. Квартира у частного владельца пойдёт по рыночной ставке.
Семейная ипотека в 2026: можно ли вторичку?
Только в небольших городах из отдельного перечня, где мало новостроек. Москвы и ближнего Подмосковья в нём нет. Перечень меняется, проверяйте его в банке перед поиском квартиры.
Можно ли по семейной ипотеке купить квартиру в сданном доме?
Да, если продавец застройщик. Для программы это первичный рынок, даже если дом сдан давно. Квартира в том же доме у частного лица уже считается вторичкой.
Как подойти под семейную ипотеку?
Нужен ребёнок младше 7 лет на дату договора, гражданство РФ у заёмщика и ребёнка, взнос от 20% и доход, из которого платёж забирает не больше 60%. Супруги оформляются созаёмщиками.
Где семейная ипотека оформляется?
В банках, которые участвуют в госпрограмме, это почти все крупные банки. Ставка по новой шкале у них одинаковая, сравнивайте страховки и комиссии. Заявку можно подать онлайн или через застройщика.
Можно ли воспользоваться семейной ипотекой повторно?
Действует правило «одна льготная ипотека на семью», но формулировки банков различаются. Уточните в банке до заявки, особенно если льготный кредит уже был у одного из супругов.
Источники: Минфин России: условия семейной ипотеки с 1 октября 2026 года (информация от 24.09.2026); Социальный фонд России: размеры материнского капитала с 1 февраля 2026 года; Федеральный закон № 256-ФЗ «О дополнительных мерах государственной поддержки семей, имеющих детей», ст. 7 и 8; Налоговый кодекс РФ, пп. 30 п. 1 ст. 333.33 (госпошлина за регистрацию ДДУ); 218-ФЗ, ст. 16; Банк России: ключевая ставка 14% (решение от 11.09.2026); Расчёт клуба «Въехали»: аннуитет, ставки банков-партнёров на 9 октября 2026.