Как взять ипотеку на новостройку в 2026 году: кому дают, какие документы и почему отказывают
Ипотеку на новостройку в 2026 году дают при подтверждённом доходе, из которого платёж забирает не больше 60%, стаже от 3 месяцев на текущем месте и кредитной истории без просрочек. Порядок простой: заявка в 2–3 банка, ответ за 1–5 дней, одобрение живёт около 90 дней, потом квартира в доме, который аккредитован банком, и сделка в один день. Ключевая ставка 14%, поэтому почти все сделки идут по льготным программам: семейная от 4 до 12% по числу детей, рыночная от 16,49%.
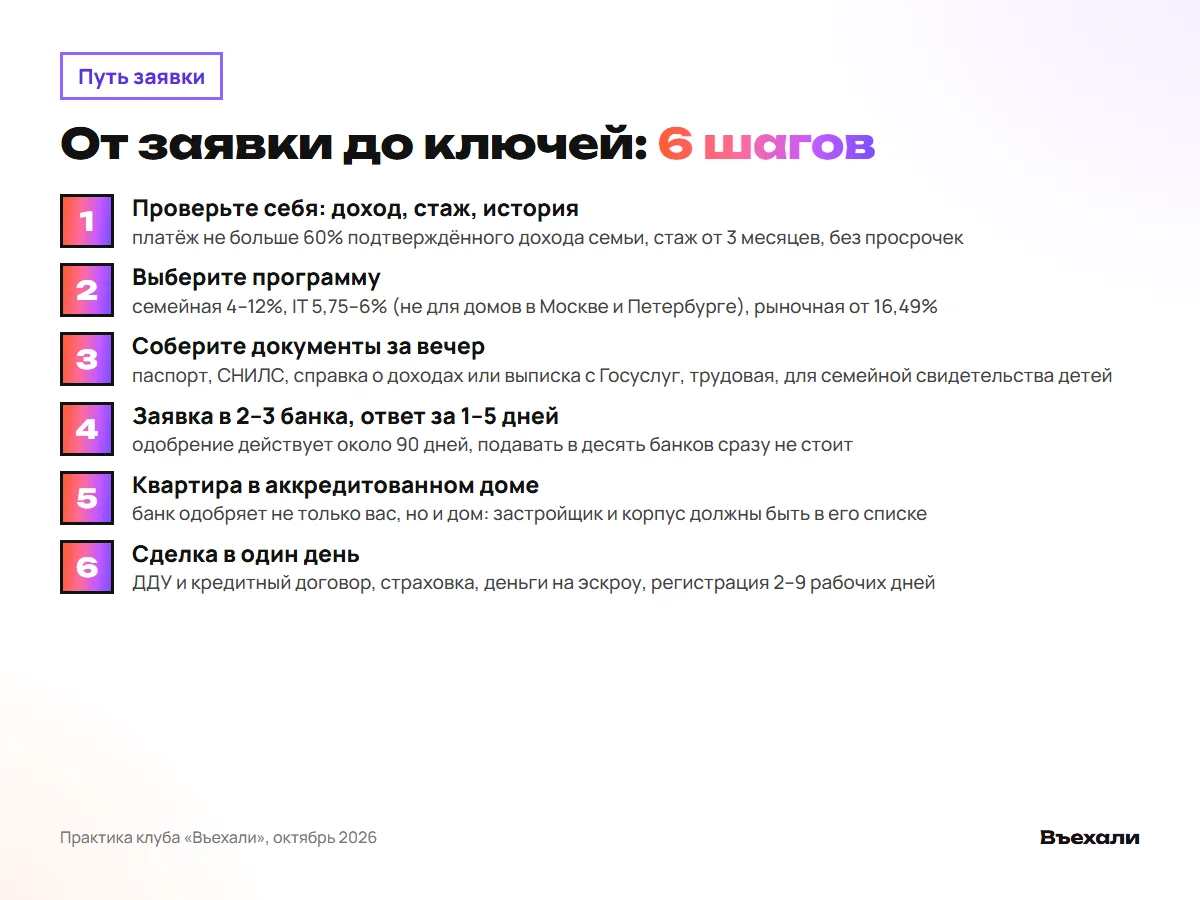
Шаг 1. Кому дают: три вещи, которые проверит любой банк
Банк смотрит на три вещи, и порядок важен. Первое: доход. Оценивая заявку, банк начинает именно с него. По правилу, которое мы вывели из своих одобрений, ежемесячный платёж не должен забирать больше 60% подтверждённого дохода семьи. Под платёж 150 тыс. ₽ нужно показать от 250 тыс. ₽ на семью, под 100 тыс. ₽ от 167 тыс. ₽. В долговую нагрузку банк включает все кредиты, рассрочки и лимиты кредитных карт целиком, даже тех, которыми вы не пользуетесь.
Второе: стаж. Обычно от 3 месяцев на текущем месте, по некоторым программам от 6, общий стаж от года. Смена работы за месяц до заявки почти гарантирует отказ, даже с хорошей зарплатой. Третье: кредитная история. Просрочки за последние пару лет, особенно длиннее 30 дней, банки не прощают, а вот закрытые вовремя кредиты, наоборот, помогают.
Возраст: от 18–21 года в зависимости от банка, а кредит должен закончиться до 65–75 лет. Гражданство РФ для льготных программ обязательно.
- Посчитайте нагрузку: все платежи плюс лимиты карт против дохода семьи. Больше половины дохода уходит на долги? Сначала закрывайте карты.
- Проверьте стаж: 3 месяца на текущем месте уже есть, или подождите.
- Закажите кредитную историю на Госуслугах (бесплатно дважды в год в каждом БКИ) и посмотрите на себя глазами банка.
Шаг 2. Программа: ставки на дату и кому что положено
| Программа | Ставка | Лимит кредита | Платёж за 12 млн ₽, 15 лет | Доход семьи от |
|---|---|---|---|---|
| Рыночная | 16,49% | без лимита | 180 тыс. ₽ | 301 тыс. ₽ |
| Семейная, 1 ребёнок | 12% | до 12 млн ₽ | 144 тыс. ₽ | 240 тыс. ₽ |
| Семейная, 2 детей | 10% | до 15 млн ₽ | 129 тыс. ₽ | 215 тыс. ₽ |
| Семейная, 3 детей | 8% | до 18 млн ₽ | 115 тыс. ₽ | 191 тыс. ₽ |
| Семейная, 4 детей | 6% | до 18 млн ₽ | 101 тыс. ₽ | 169 тыс. ₽ |
| Семейная, 5 и больше | 4% | до 18 млн ₽ | 89 тыс. ₽ | 148 тыс. ₽ |
| IT-ипотека | 5,75–6% | 9 млн ₽ | 76 тыс. ₽ (за 9 млн) | 127 тыс. ₽ |
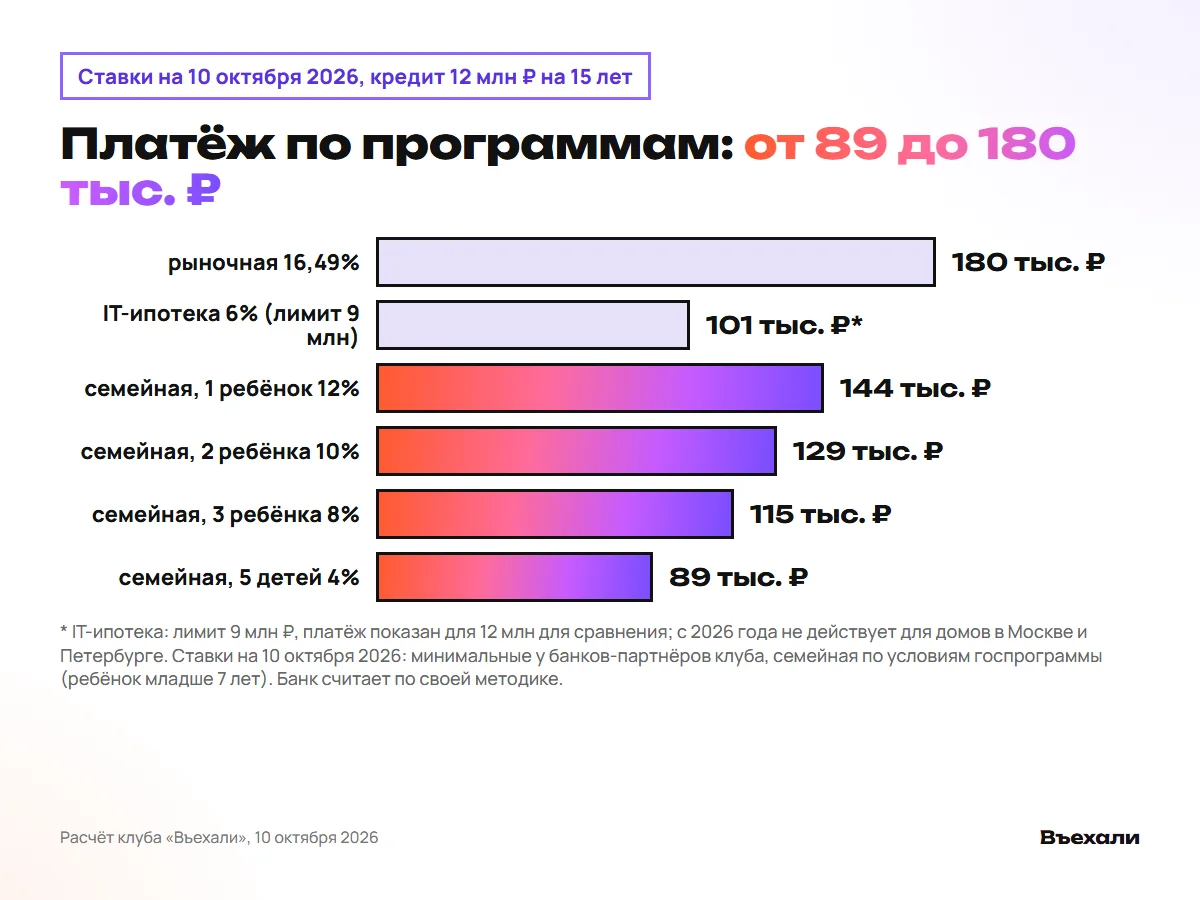
Ключевая ставка Банка России на 8 октября 2026 года 14%, рыночная ипотека у банков-партнёров клуба начинается с 16,49%. Поэтому первым делом проверяем право на льготную программу, разница в платеже за 12 млн ₽ на 15 лет доходит до 91 тыс. ₽ в месяц.
Семейная ипотека с 1 октября 2026 года зависит от числа детей, условие одно: хотя бы одному ребёнку меньше 7 лет. IT-ипотека даёт 5,75–6% при лимите 9 млн ₽, но с 2026 года не действует для домов в Москве и Санкт-Петербурге, уточняйте у банка до расчёта. Если кредит больше лимита программы, банк добавит комбинированную часть по рыночной ставке, у партнёров около 16,9%.
Шаг 3. Документы: один вечер и папка на телефоне
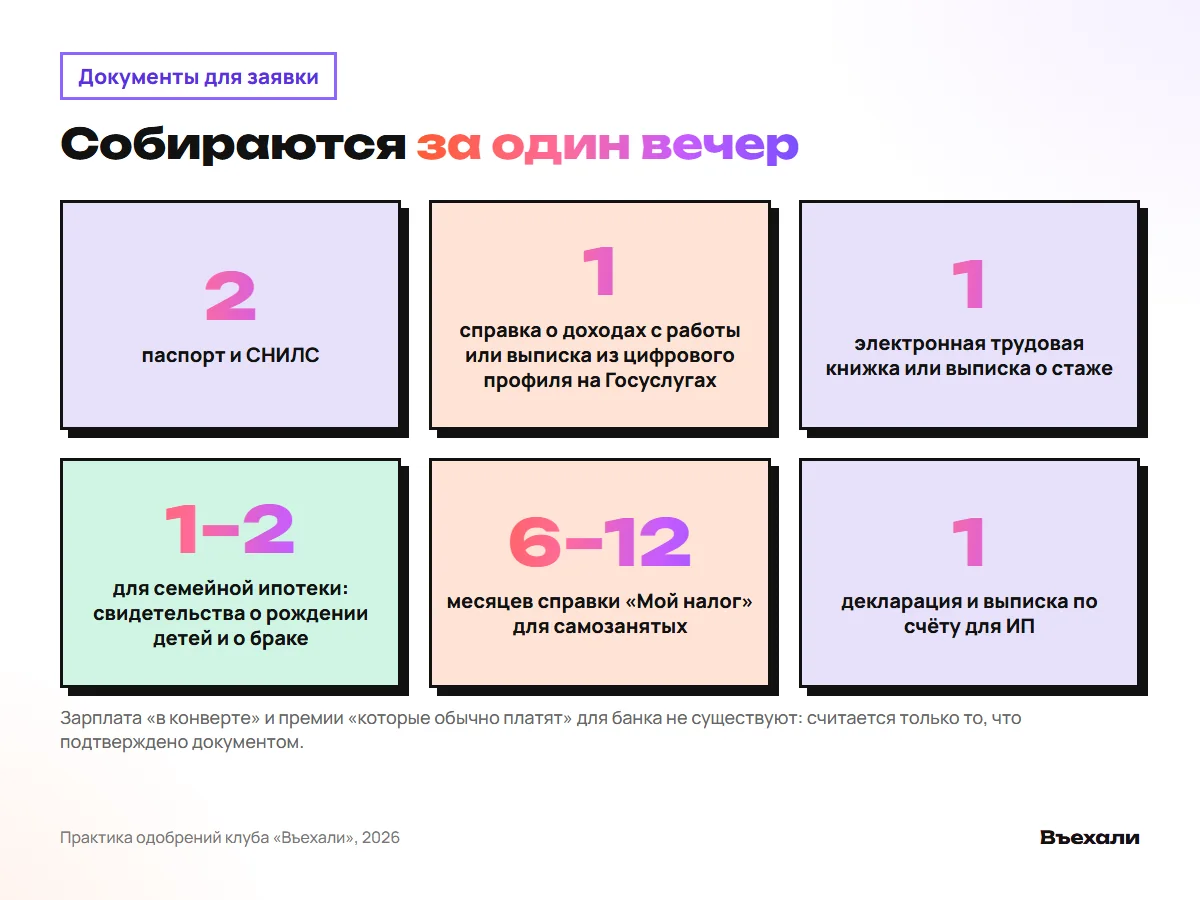
Список короче, чем кажется, и, открыв Госуслуги, вы найдёте там почти всё. Зарплата «в конверте» и премии, «которые обычно платят», для банка не существуют: считается только то, что подтверждено документом.
- Паспорт и СНИЛС.
- Справка о доходах с работы (бывшая 2-НДФЛ) или выписка из цифрового профиля на Госуслугах, многие банки берут её сами по вашему согласию.
- Электронная трудовая книжка или выписка о стаже с Госуслуг.
- Самозанятым: справка из «Мой налог» за 6–12 месяцев, чем ровнее поступления, тем лучше. ИП: декларация и выписка по счёту.
- Для семейной ипотеки: свидетельства о рождении детей и о браке, супруги оформляются созаёмщиками по одному договору.
- Для IT-ипотеки: подтверждение, что работодатель в реестре аккредитованных компаний.
Шаг 4. Заявка в 2–3 банка и одобрение за 1–5 дней
Подать заявку можно через застройщика (у него ипотечный брокер и прямые каналы в банки) или самим в приложениях банков. Подавая сами, заполняйте анкету одинаково везде. Мы советуем 2–3 банка одновременно: условия отличаются по мелочам, страховки, комиссии, срок рассмотрения, а скоринг видит все ваши запросы, и десять заявок за день выглядят как паника.
Ответ приходит от нескольких часов до 5 рабочих дней. Одобрение это сумма, ставка и срок, и живёт оно около 90 дней. За это время спокойно выбираете дом. Влюбляться в кухню с окном до одобрения мы не советуем: типичная история, когда банк одобряет на 3 млн ₽ меньше, а кухня уезжает к другим людям.
- Заполните анкету одинаково во всех банках: доход, работодатель, телефон должны совпадать со справками.
- Получите одобрения и сравните не ставку, а полную стоимость кредита со страховками.
- Зафиксируйте дату окончания одобрения в календаре и начинайте смотреть квартиры.
Шаг 5. Квартира: банк одобряет и дом тоже
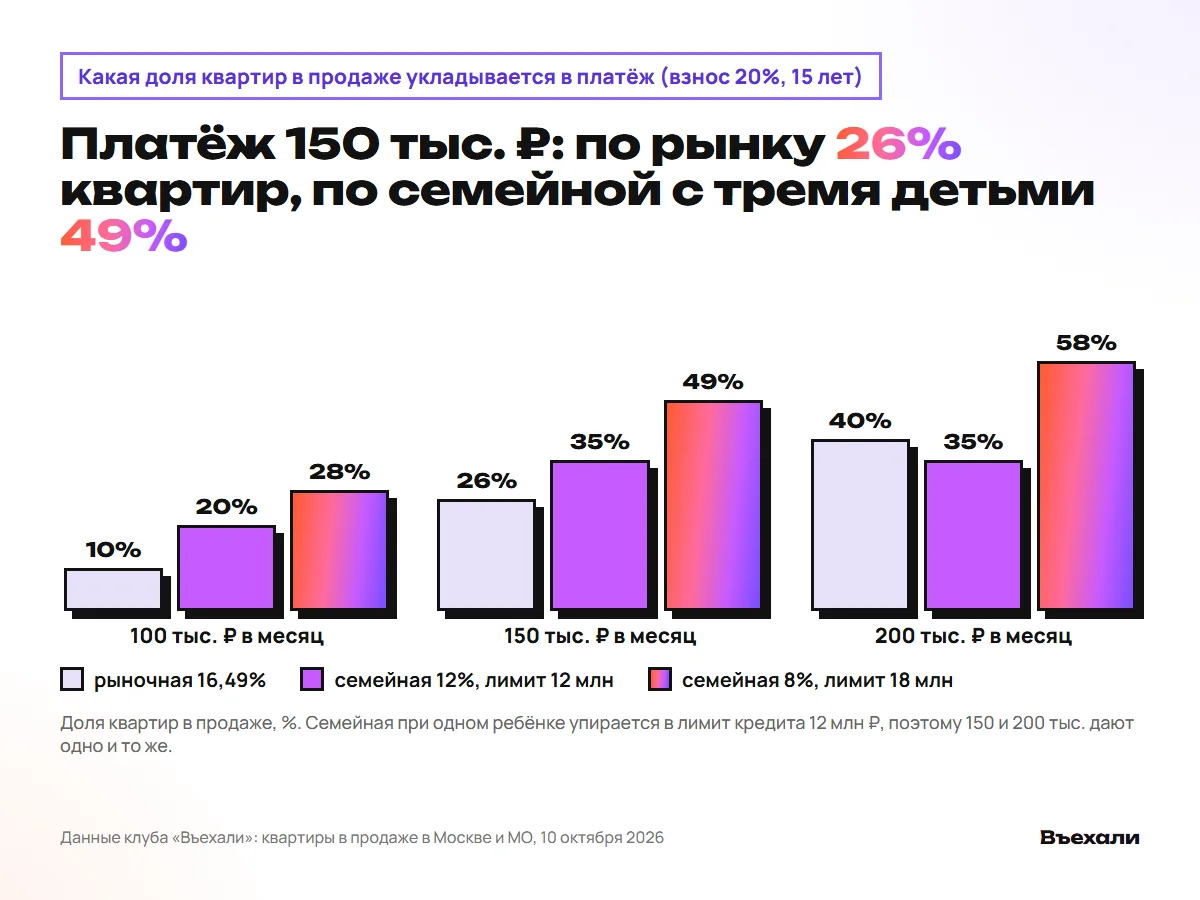
| Платёж в месяц | Рыночная 16,49% | Семейная 12% (лимит 12 млн) | Семейная 8% (лимит 18 млн) |
|---|---|---|---|
| 100 тыс. ₽ | цена до 8,3 млн ₽, 10% квартир | до 10,4 млн ₽, 20% | до 13,1 млн ₽, 28% |
| 150 тыс. ₽ | до 12,5 млн ₽, 26% | до 15 млн ₽, 35% | до 19,6 млн ₽, 49% |
| 200 тыс. ₽ | до 16,6 млн ₽, 40% | до 15 млн ₽, 35% (упёрлись в лимит) | до 22,5 млн ₽, 58% |
Для новостройки банку нужен аккредитованный застройщик и дом: он проверяет разрешение на строительство, проектную декларацию и эскроу. Крупные дома аккредитованы почти везде, у небольших застройщиков список банков может быть коротким, поэтому спросите его до брони, а не после.
Сколько квартир реально по карману, мы посчитали по новостройкам Москвы и Подмосковья в продаже на 10 октября 2026 года: срок 15 лет, взнос 20%. При платеже 150 тыс. ₽ по рыночной ставке подходит 26% квартир, по семейной при одном ребёнке 35%, при трёх детях 49%. Медиана цены квартиры 19,8 млн ₽, у 37% квартир цена уже ниже базовой.
Шаг 6. Сделка: страховка, подпись, эскроу
ДДУ и кредитный договор подписывают в один день, обычно в офисе застройщика. Страхование квартиры обязательно по закону об ипотеке, страхование жизни добровольное, но отказ от него банки компенсируют надбавкой к ставке, обычно 1–2 пункта, так что считайте оба варианта на 5 лет вперёд. Деньги уходят не застройщику, а на эскроу-счёт, регистрация ДДУ занимает 3–7 рабочих дней, пошлина 700 ₽.
После сделки платёж списывается ежемесячно, досрочное погашение без комиссий, а ставку по семейной ипотеке можно снизить после рождения следующего ребёнка, заявлением в банк.
- Подписание ДДУ и кредитного договора, страховка.
- Регистрация ДДУ в Росреестре, выписка из ЕГРН.
- Первый взнос и кредит на эскроу, уведомление застройщику.
Почему отказывают и что чинится за неделю
| Шаг | Сколько времени | Сколько денег |
|---|---|---|
| 1. Проверка себя и кредитной истории | 1 вечер | 0 ₽, выписка из БКИ бесплатно 2 раза в год |
| 2. Выбор программы | 10 минут с калькулятором | 0 ₽ |
| 3. Документы | 1 вечер | 0 ₽ |
| 4. Заявка и одобрение | 1–5 рабочих дней, действует ~90 дней | 0 ₽ |
| 5. Квартира и одобрение дома | 1–3 недели просмотров, 1–3 дня одобрение объекта | бронь 0–100 тыс. ₽, зачитывается в цену |
| 6. Сделка | 1 день подписание, 3–7 рабочих дней регистрация | страховка от 0,3% суммы в год, пошлина 700 ₽, электронная регистрация 5–12 тыс. ₽ |
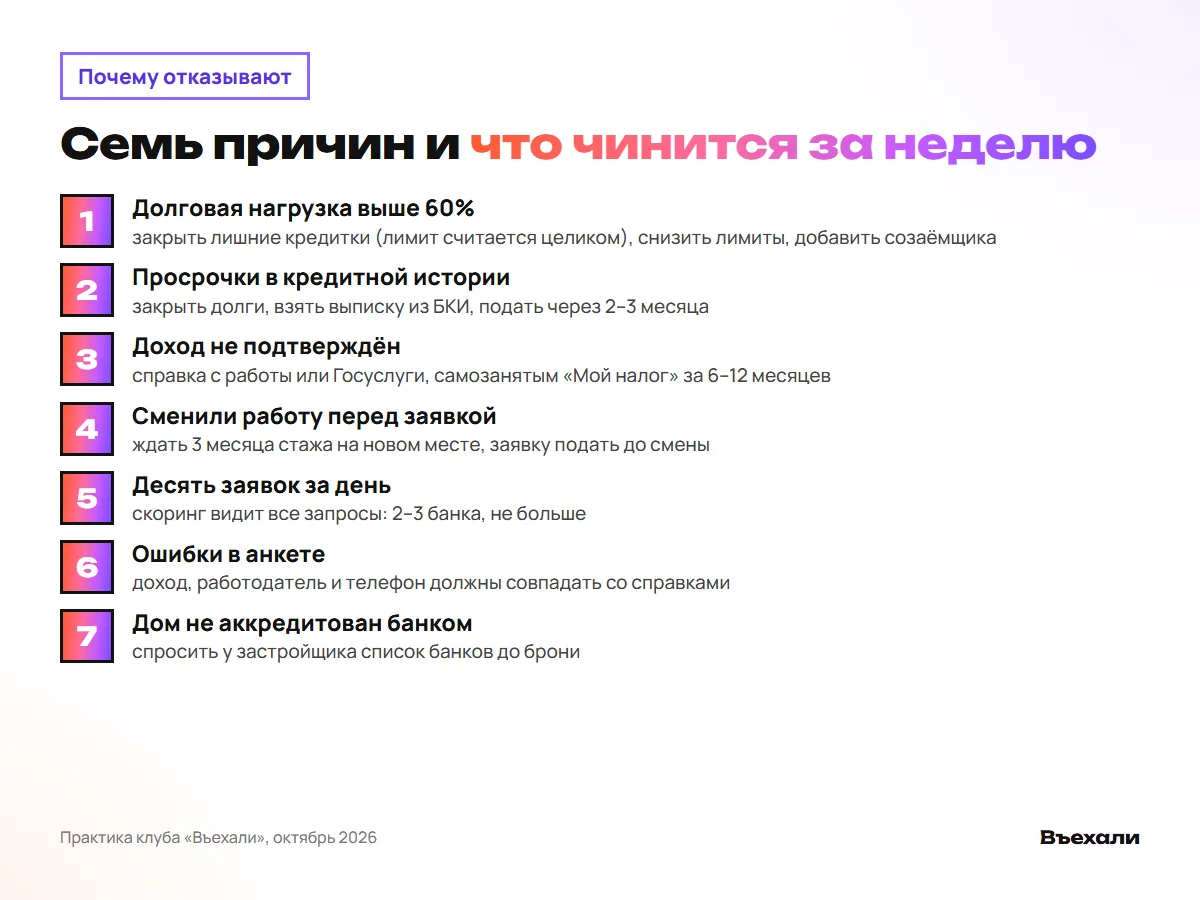
Отказ банк не объясняет, но, разобрав десятки случаев, мы видим, что причины почти всегда из короткого списка. Одна клиентка клуба в сентябре получила одобрение на 9,6 млн ₽ вместо 12: нашли три кредитки с общим лимитом 900 тыс. ₽, две закрыли, по третьей снизили лимит. Через две недели тот же банк одобрил 11 млн ₽ при том же доходе.
- Долговая нагрузка выше 60%: закрыть лишние карты, снизить лимиты, добавить созаёмщика, удлинить срок до 20–25 лет.
- Просрочки в кредитной истории: погасить, взять выписку из БКИ, подавать через 2–3 месяца.
- Доход не подтверждён или подтверждён не весь: справка с работы, Госуслуги, «Мой налог».
- Недавняя смена работы: подождать 3 месяца стажа.
- Много заявок сразу: пауза, потом 2–3 банка.
- Ошибки и расхождения в анкете.
- Дом или застройщик не аккредитован: другой банк из списка застройщика или другой дом.
Частые вопросы
Какой доход нужен для ипотеки на 12 млн ₽?
Ориентир: платёж не больше 60% дохода семьи. По рыночной ставке 16,49% платёж за 12 млн ₽ на 15 лет около 180 тыс. ₽, доход от 301 тыс. ₽; по семейной при одном ребёнке платёж 144 тыс. ₽ и доход от 240 тыс. ₽.
Дают ли ипотеку самозанятым и ИП?
Да. Самозанятым нужна справка из «Мой налог» за 6–12 месяцев, ИП декларация и выписка по счёту. Ровные поступления важнее их размера.
Сколько действует одобрение ипотеки?
Обычно около 90 дней. Если не успели выбрать квартиру, заявку подают заново, часто по упрощённой процедуре.
Можно ли взять ипотеку без первоначального взноса?
По льготным программам нет, взнос от 20%. Взносом может быть материнский капитал. Схемы «0% взноса» от застройщика обычно означают цену выше рынка.
Что делать после отказа?
Узнать вероятную причину по списку выше, исправить её (закрыть карты, подтвердить доход, набрать стаж) и подать повторно через 2–3 месяца в другой банк или тот же.
Нужен ли ипотечный брокер?
У застройщика он обычно бесплатный и подаёт заявки в несколько банков сразу. Платный брокер нужен редко: при сложном доходе или испорченной истории.
Источники: Федеральный закон № 102-ФЗ «Об ипотеке» (ст. 31, страхование); Условия семейной ипотеки с 01.10.2026 (постановление Правительства РФ № 1711 с изменениями); Ключевая ставка Банка России на 08.10.2026; Калькулятор ДОМ.РФ: платёж не больше 60% дохода семьи; Расчёт клуба «Въехали» по новостройкам Москвы и МО на 15.10.2026; Ставки банков-партнёров клуба на 10.10.2026.