Ипотека без первоначального взноса на новостройку в 2026: где она ещё есть и как закрыть взнос маткапиталом
Обычной ипотеки на новостройку без первоначального взноса в 2026 году почти нет. По данным клуба на 9 октября, у застройщиков Москвы и МО 4 951 ипотечная программа, и взнос 0% есть только у военной ипотеки. Стандарт рынка 20%. Столько просят в половине программ, в трети нужно сразу 50%. Закрыть первый платёж поможет материнский капитал. С 1 февраля 2026 года это 728 922 ₽ на первого ребёнка и 963 243 ₽ на второго, если на первого не получали. Для квартиры за 12 млн ₽ по семейной ипотеке маткапитал покрывает 30–40% взноса, остальное придётся добавить.
Можно ли взять ипотеку без первоначального взноса в 2026 году
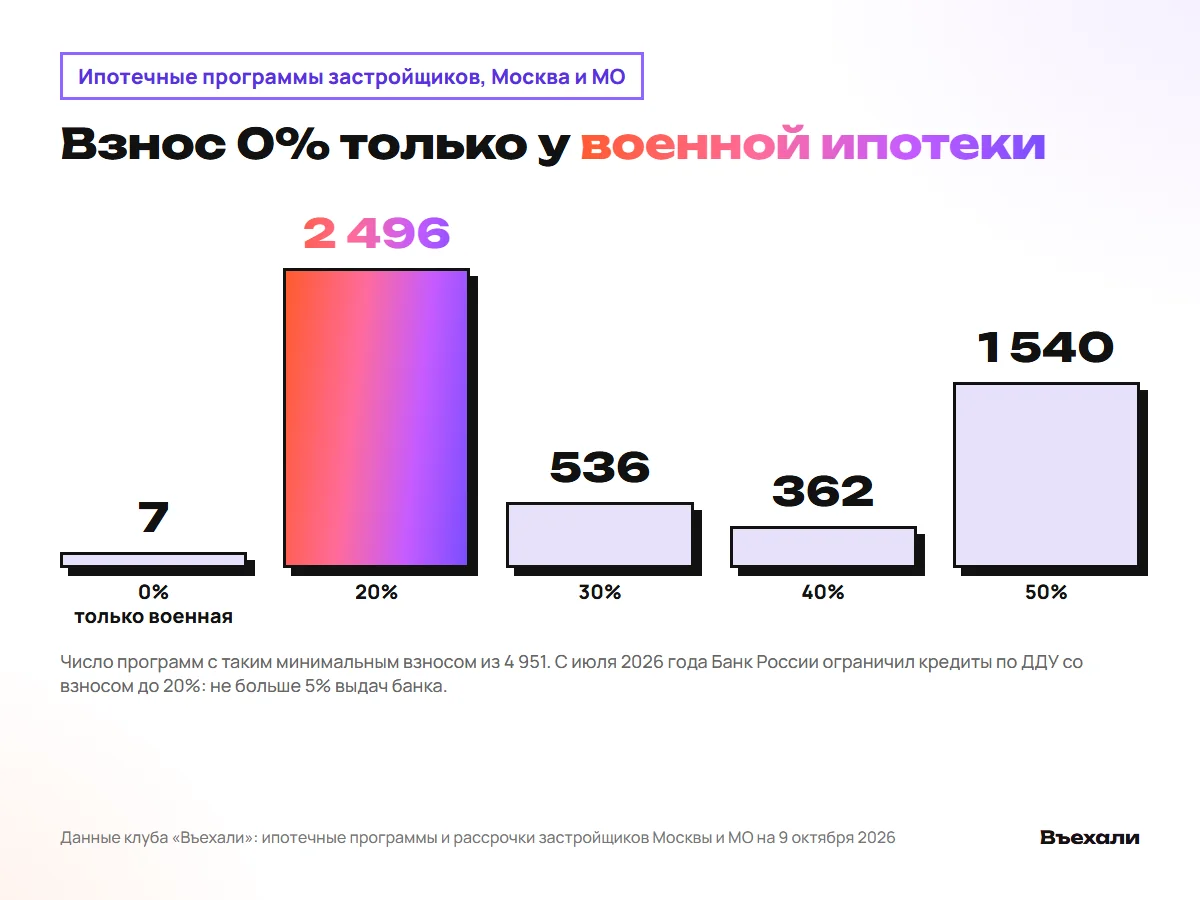
| Взнос | Программ застройщиков | Доля |
|---|---|---|
| 0% | 7 (только военная ипотека) | 0,1% |
| 20% | 2 496 | 50% |
| 30% | 536 | 11% |
| 40% | 362 | 7% |
| 50% | 1 540 | 31% |
Закон минимальный взнос по рыночной ипотеке не устанавливает, его выбирает банк. Но с июля 2026 года Банк России ограничил долю рискованных кредитов. По договорам долевого участия кредиты со взносом до 20% или с высокой долговой нагрузкой могут составлять не больше 5% выдач банка. Банки, подумав, решили, что проще не выдавать их совсем. В первом квартале таких кредитов было около 1%. Почти ноль.
Мы проверили ипотечные программы застройщиков, с которыми работает клуб, на 9 октября 2026 года. Их 4 951 по всей Москве и Подмосковью. Взнос 20% требуют в 2 496 программах, 50% в 1 540, 30% в 536. Взнос 0% нашёлся в семи программах, и все семь это военная ипотека, где взнос платит государство из накоплений военнослужащего. Так что реклама «ипотека без взноса» на новостройку сегодня обычно означает военную программу, рассрочку или условия, которые стоит внимательно прочитать до подписания.
Какой первоначальный взнос нужен по семейной и рыночной ипотеке
| Программа (Москва и МО) | Минимальный взнос | Ставка с 01.10.2026 | Лимит кредита |
|---|---|---|---|
| Семейная, 1 ребёнок | 20% | 12% | 12 млн ₽ |
| Семейная, 2 детей | 20% | 10% | 15 млн ₽ |
| Семейная, 3 детей | 20% | 8% | 18 млн ₽ |
| Семейная, взнос от 50% | 50% | 6% | по числу детей |
| Рыночная | обычно 20% | 16,49–19,95% у банков-партнёров клуба | по доходу |
| Военная | 0%, взнос из накоплений | по условиям банка | по накоплениям |
По семейной ипотеке взнос от 20%, и это требование самой программы, банк его не снизит даже из симпатии. С 1 октября 2026 года ставка в Москве и Подмосковье зависит от числа детей: 12% при одном ребёнке (кредит до 12 млн ₽), 10% при двух (до 15 млн ₽), 8% при трёх, 6% при четырёх и 4% при пяти (до 18 млн ₽). Нужен ребёнок младше 7 лет, льготная ставка действует не больше 15 лет. Если внести 50% и больше, ставка 6% при любом числе детей.
По рыночной ипотеке банки-партнёры клуба тоже начинают с 20%, а нижнюю ставку дают при 30–50%. Каждые 10% взноса сверх минимума снижают и платёж, и шанс отказа: банк видит, что вы умеете копить. Мечтать умеют все.
Как использовать материнский капитал на первоначальный взнос
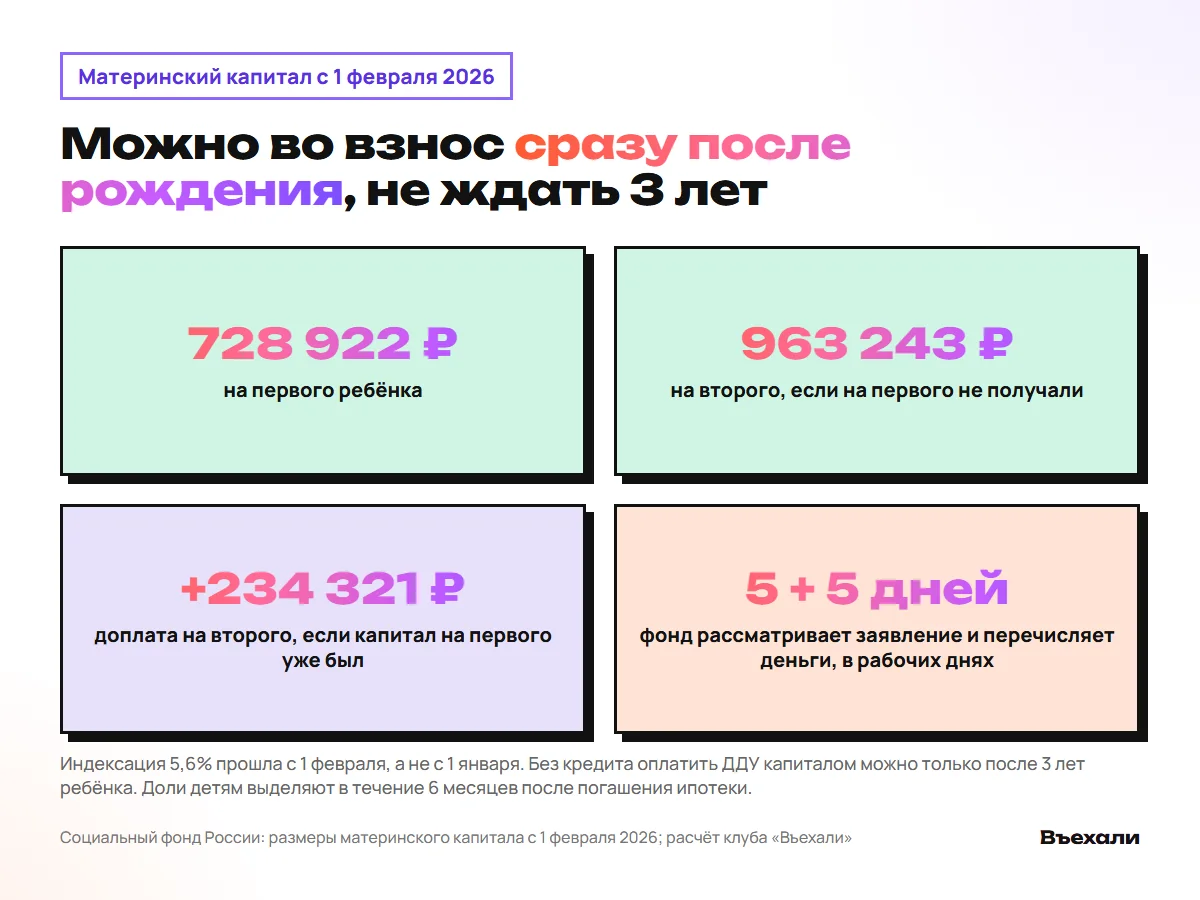
Материнский капитал можно направить на первоначальный взнос сразу после рождения ребёнка, ждать трёх лет не нужно, если квартира покупается в ипотеку. С 1 февраля 2026 года сумма проиндексирована на 5,6%. Это 728 921,90 ₽ на первого ребёнка, 963 243,17 ₽ на второго, если на первого капитал не получали, и 234 321,27 ₽ доплаты на второго, если получали. Своими деньгами без кредита оплатить ДДУ капиталом можно только после трёх лет ребёнка.
Сроки стали короче, чем принято думать. Намного. Социальный фонд рассматривает заявление до 5 рабочих дней (до 12, если ждёт ответы других ведомств) и перечисляет деньги ещё в течение 5 рабочих дней. Получается около двух недель, и это главный подводный камень. Застройщик ждёт первый платёж в день сделки, а фонд платит после регистрации ДДУ. Банки и застройщики к этому привыкли и засчитывают капитал сразу. Деньги приходят позже.
- Получите сертификат или проверьте остаток капитала на Госуслугах, это 10 минут.
- Подавая заявку, скажите банку про маткапитал. Банк учтёт его в решении по кредиту.
- Подпишите ДДУ и кредитный договор и зарегистрируйте сделку. Это до 5 рабочих дней, электронно до 3.
- Подайте заявление о распоряжении капиталом через Госуслуги или банк. Фонд решает до 5 рабочих дней и перечисляет ещё до 5.
- В течение 6 месяцев после полного погашения ипотеки выделите доли детям. За 15 лет про это легко забыть, так что поставьте напоминание.
Сколько покрывает маткапитал при квартире за 12 млн ₽
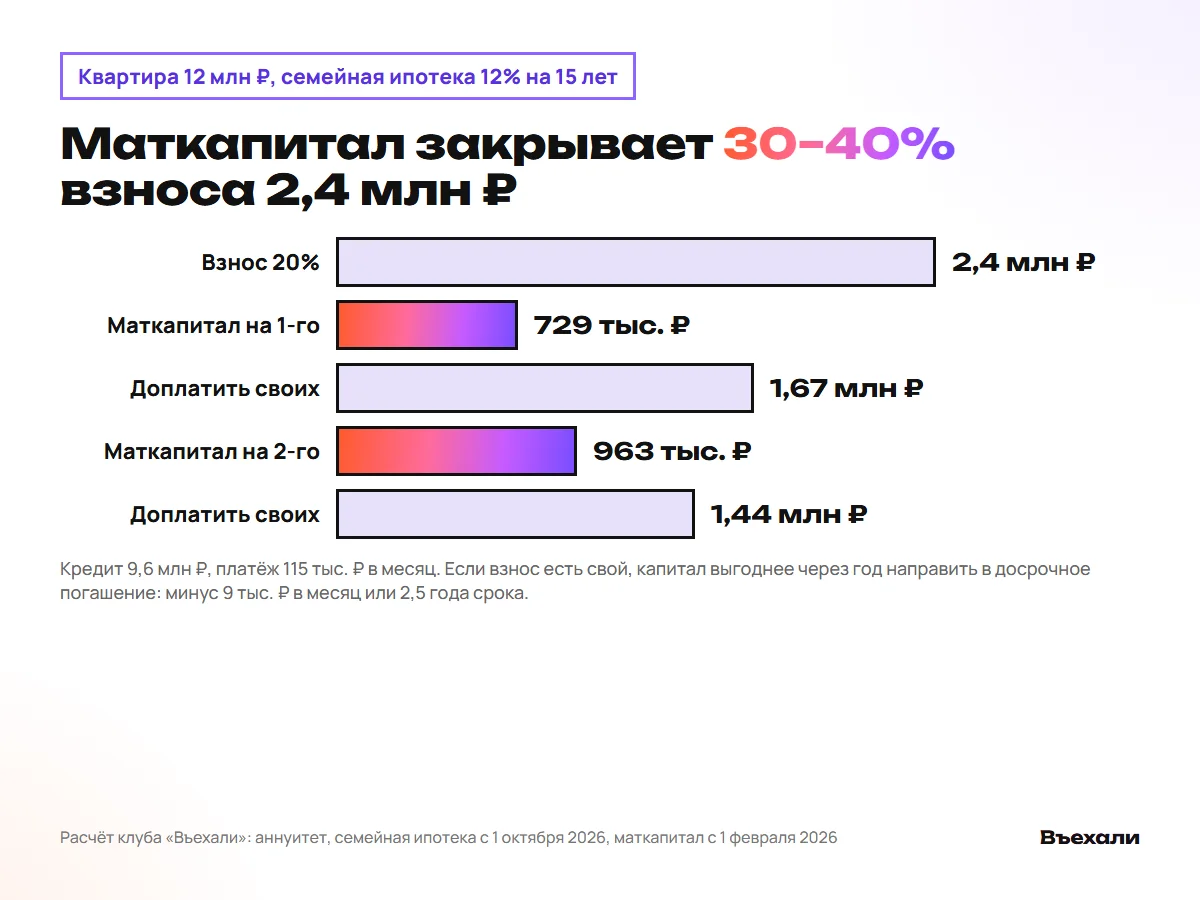
Возьмём квартиру за 12 млн ₽ и семейную ипотеку под 12% на 15 лет. Обычная семья, один ребёнок. Минимальный взнос 2,4 млн ₽, кредит 9,6 млн ₽, платёж 115 тыс. ₽ в месяц. Маткапитал на первого ребёнка закрывает 729 тыс. ₽, то есть 30% взноса, и своих денег нужно ещё 1,67 млн ₽. При капитале на второго ребёнка (963 тыс. ₽) доплатить придётся 1,44 млн ₽.
Есть и другой вариант. Внеся взнос своими деньгами, через год можно погасить капиталом часть долга. Платёж тогда снизится примерно на 9 тыс. ₽ в месяц или срок сократится на 2,5 года. Математически второй путь чуть выгоднее, но только если 2,4 млн ₽ у вас уже есть. Если их нет, спорить с математикой бессмысленно. Капитал идёт в первый платёж.
Рассрочка от застройщика вместо первоначального взноса
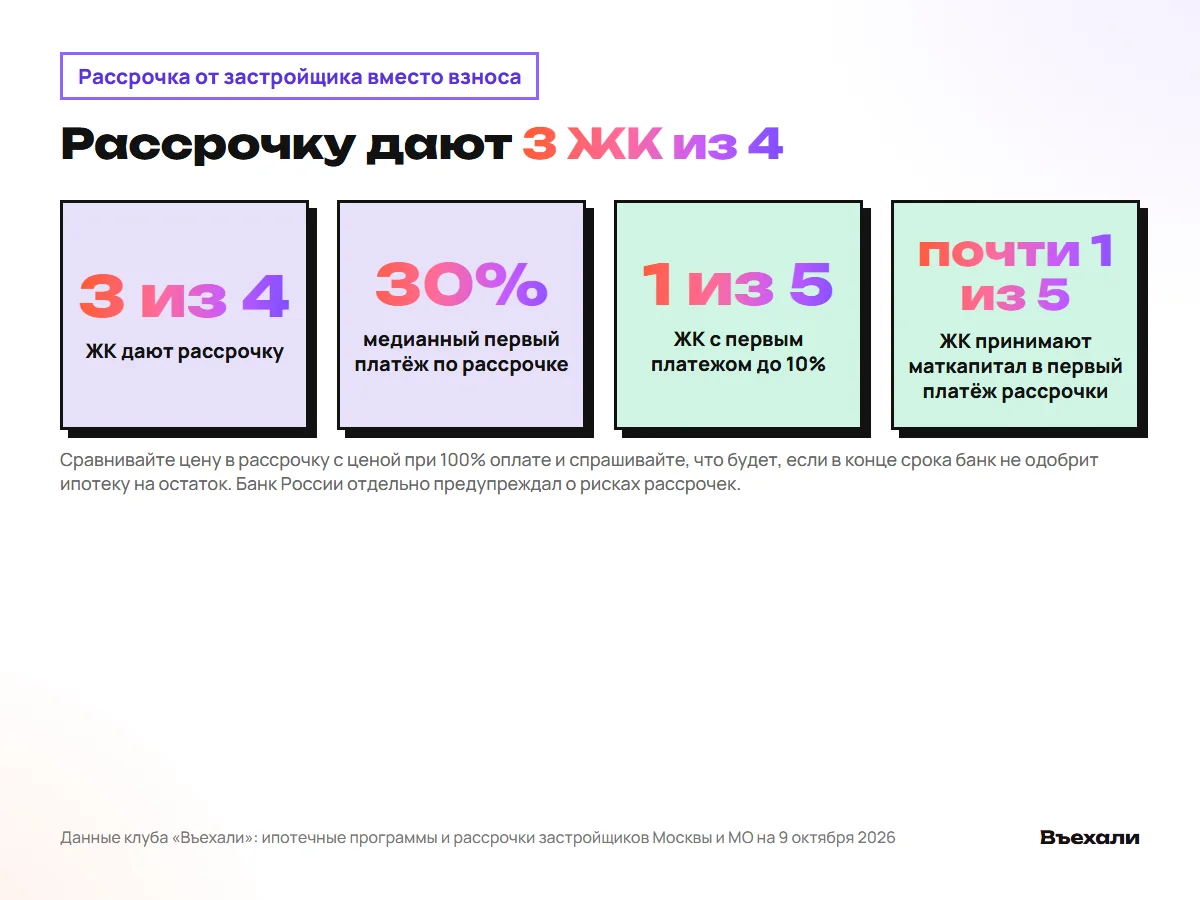
Если денег на взнос нет совсем, честная альтернатива это рассрочка. Не идеальная, но честная. Её дают три ЖК из четырёх, медианный первый платёж 30%. С первым платежом до 10% рассрочку предлагает каждый пятый ЖК. Принять маткапитал в первый платёж рассрочки готовы почти в каждом пятом, сразу или по согласованию. Ещё примерно в каждом пятом варианте рассрочки капитал берут только последним платежом.
Рассрочку стоит считать так же внимательно, как ипотеку. Банк России в 2025 году отдельно разбирал её риски. Цена в рассрочку может отличаться от цены при полной оплате, а остаток часто нужно закрыть за год-два, обычно той же ипотекой. Сравнивая цену в рассрочку с ценой при 100% оплате, спросите заодно, что будет, если в конце срока банк не одобрит кредит.
Что проверить в предложениях «без взноса»
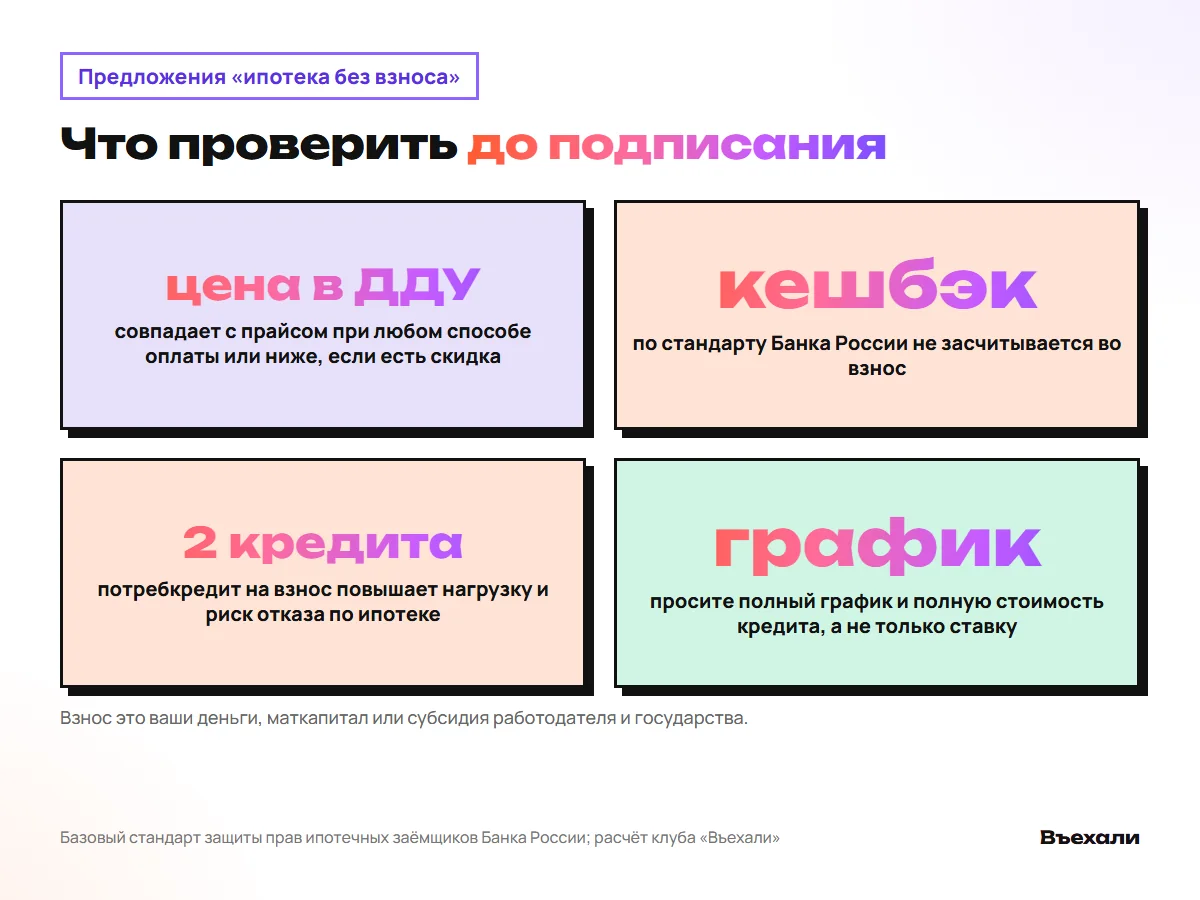
Встречая рекламу «ипотека без взноса», первым делом сравните цену в договоре с прайсом. Она должна быть одинаковой при любом способе оплаты или ниже, если есть скидка. С 2025 года базовый стандарт Банка России прямо говорит, что кешбэк первоначальным взносом не признаётся. Банк смотрит на реальные деньги.
Потребкредит на взнос формально законен. Но кредитов становится два, второй по ставке выше ипотечной, и банк по ипотеке увидит его в кредитной истории. Долговая нагрузка растёт, а с ней и риск отказа. Занять у соседа на взнос за машину, чтобы купить машину соседа, примерно так это выглядит со стороны.
- Цена в ДДУ совпадает с прайсом при любом способе оплаты или ниже, если есть скидка.
- Взнос это ваши деньги, маткапитал, субсидия работодателя или государства.
- Просите полный график платежей и полную стоимость кредита, а не одну ставку.
Что сделать до заявки в банк
Начните с суммы взноса, которую вы реально соберёте. Сложите накопления, маткапитал, помощь родителей и деньги от продажи старой квартиры. От этой суммы зависят и программа, и выбор ЖК. ИИ-риэлтор клуба посчитает взнос и платёж по всем программам, на которые вы проходите, и сразу покажет квартиры, где взнос можно закрыть рассрочкой или маткапиталом. Для покупателя это бесплатно!
- Напишите боту, сколько денег у вас есть, и число детей. Он посчитает платёж по семейной и рыночной ипотеке.
- Попросите показать ЖК, где маткапитал принимают в первый платёж рассрочки.
- Сравните цену в рассрочку и при 100% оплате. Бот покажет скидки за полную оплату по каждому ЖК.
- Включите слежение за акциями, и бот напишет, когда в выбранном ЖК появится рассрочка или снизят первый платёж.
Частые вопросы
Можно ли взять ипотеку на новостройку без первоначального взноса?
Обычную почти нельзя. В 4 951 ипотечной программе застройщиков, с которыми работает клуб, взнос 0% есть только у военной ипотеки. Остальные просят от 20%. Без своих денег можно зайти через рассрочку застройщика или закрыть взнос маткапиталом.
Какой первоначальный взнос по ипотеке в 2026 году?
Обычно от 20%. Так требует семейная ипотека, и с этого начинают банки по рыночной. При взносе от 50% семейная ставка 6% при любом числе детей. Банк России ограничил выдачу кредитов со взносом до 20%. Меньше почти не дают.
Можно ли маткапиталом оплатить первоначальный взнос по ипотеке?
Да, сразу после рождения ребёнка, ждать трёх лет не нужно. С 1 февраля 2026 года это 728 922 ₽ на первого ребёнка и 963 243 ₽ на второго, если на первого не получали. Фонд рассматривает заявление до 5 рабочих дней.
Можно ли использовать маткапитал как первоначальный взнос по семейной ипотеке?
Да, маткапитал можно включить во взнос по семейной ипотеке и направить на погашение долга. Минимальный взнос по программе всё равно 20%, капитал входит в эту сумму.
Когда выделять доли детям, если квартира куплена с маткапиталом в ипотеку?
В течение 6 месяцев после полного погашения ипотеки и снятия обременения. Если квартира куплена по ДДУ без кредита, то в течение 6 месяцев после подписания передаточного акта.
Что выгоднее: маткапитал во взнос или на досрочное погашение?
Если на взнос есть свои деньги, капитал выгоднее направить на досрочное погашение. На кредите 9,6 млн ₽ под 12% это минус 9 тыс. ₽ в месяц или 2,5 года срока. Если своих денег не хватает, капитал идёт во взнос.
Источники: Федеральный закон № 256-ФЗ о дополнительных мерах господдержки семей с детьми (ст. 7, 8, 10); Размеры материнского капитала с 01.02.2026, Социальный фонд России; Решение Совета директоров Банка России о макропруденциальных лимитах с 01.07.2026; Базовый стандарт защиты прав ипотечных заёмщиков Банка России; Условия семейной ипотеки с 01.10.2026; Ипотечные программы и рассрочки застройщиков по данным клуба «Въехали» на 09.10.2026.