Какие льготные ипотеки есть в 2026 году и какие работают в Москве
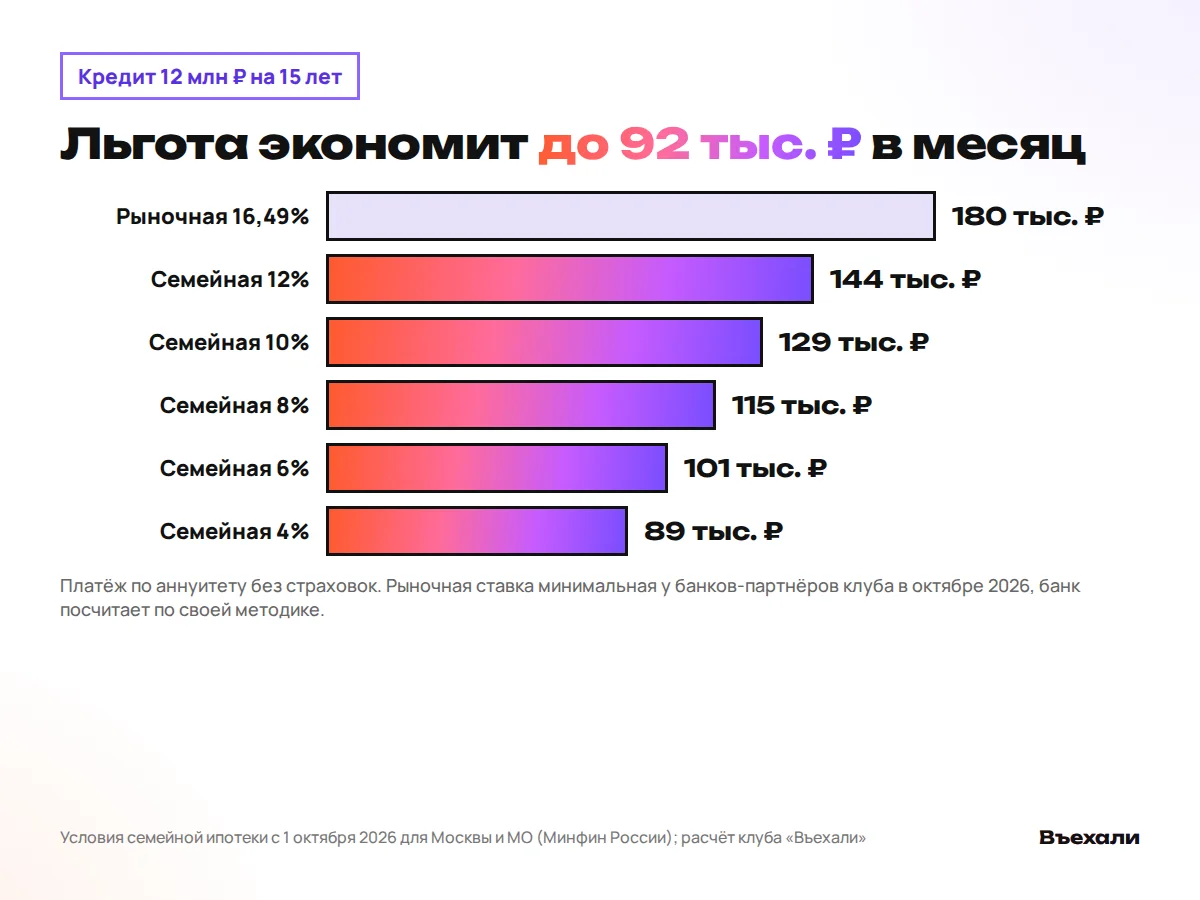
В 2026 году в России шесть государственных льготных ипотек: семейная, ИТ, военная, дальневосточная, арктическая и сельская. Для квартиры в Москве из них работают две, семейная и военная. В Подмосковье при определённых условиях добавляется ИТ-ипотека. Самая массовая семейная: с 1 октября 2026 года ставка от 12% при одном ребёнке до 4% при пяти и больше, нужен ребёнок младше 7 лет и взнос от 20%. На кредите 12 млн ₽ льгота экономит до 92 тыс. ₽ в месяц.
Какие льготные ипотеки есть в 2026 году: список
| Программа | Ставка и лимит | Кому | Москва и МО |
|---|---|---|---|
| Семейная | 4–12% по числу детей, до 12–18 млн ₽ | семьи с ребёнком младше 7 лет | да |
| Военная | по условиям банка, из накоплений | участникам НИС от 3 лет, участникам СВО без стажа | да |
| ИТ | 5,75–6%, до 9 млн ₽, взнос от 20,1% | сотрудникам аккредитованных ИТ-компаний | в Москве нет, в МО с условиями |
| Дальневосточная | по условиям программы | покупателям на Дальнем Востоке | нет |
| Арктическая | по условиям программы | покупателям в Арктической зоне | нет |
| Сельская | по условиям программы | покупателям на сельских территориях | для квартир в Москве нет |
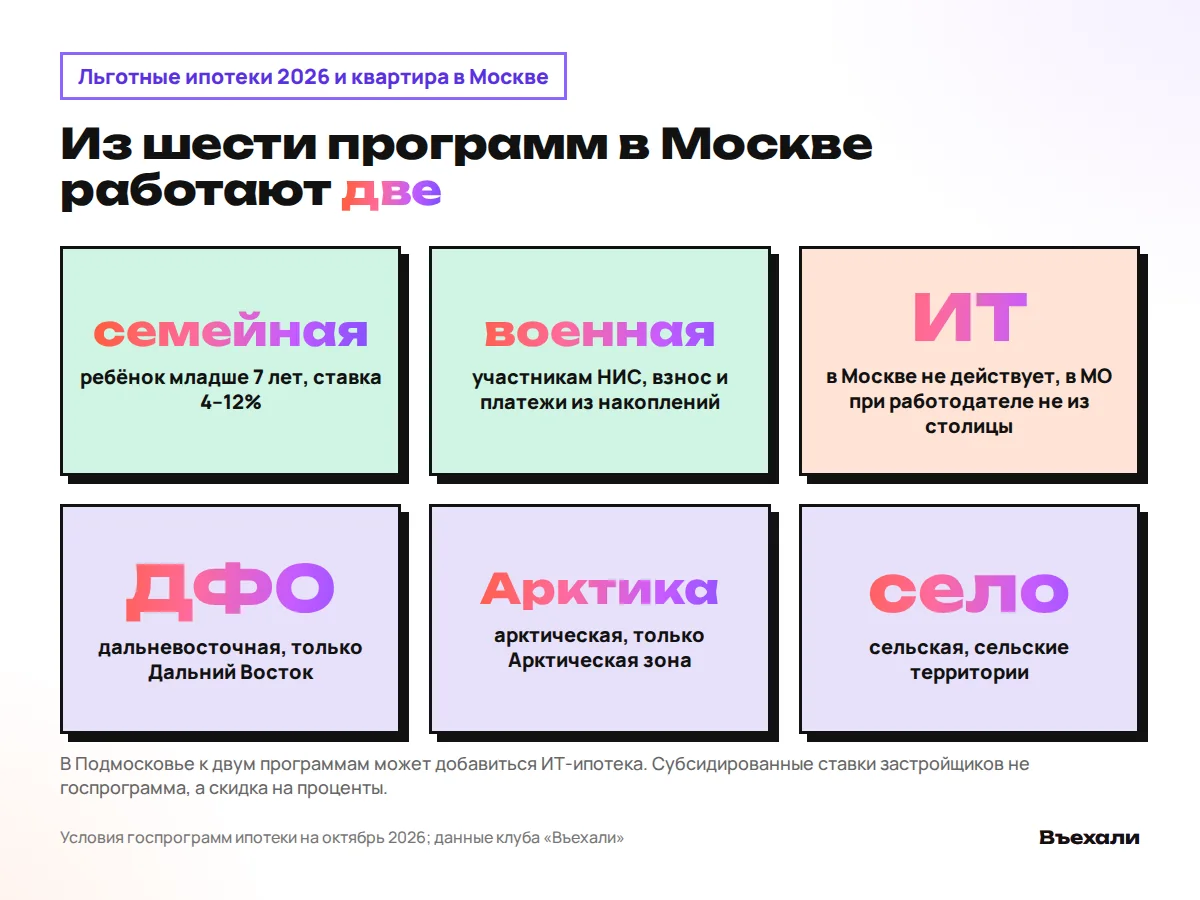
Список льготных ипотек длиннее, чем кажется по рекламе, и короче, чем хотелось бы москвичу. Три программы из шести привязаны к территории. Дальневосточная работает на Дальнем Востоке, арктическая в Арктической зоне, сельская на сельских территориях. Купить по ним квартиру у Садового кольца не выйдет, даже если очень любить северное сияние.
ИТ-ипотека с 2026 года не действует ни для квартир в Москве и Петербурге, ни для работодателей из этих городов. В Подмосковье её можно получить, если компания аккредитована, зарегистрирована не в столице и платит от 150 000 ₽ в месяц. Остаются семейная, на которую приходится почти весь спрос, и военная по накопительно-ипотечной системе.
Льготная ипотека: какой процент
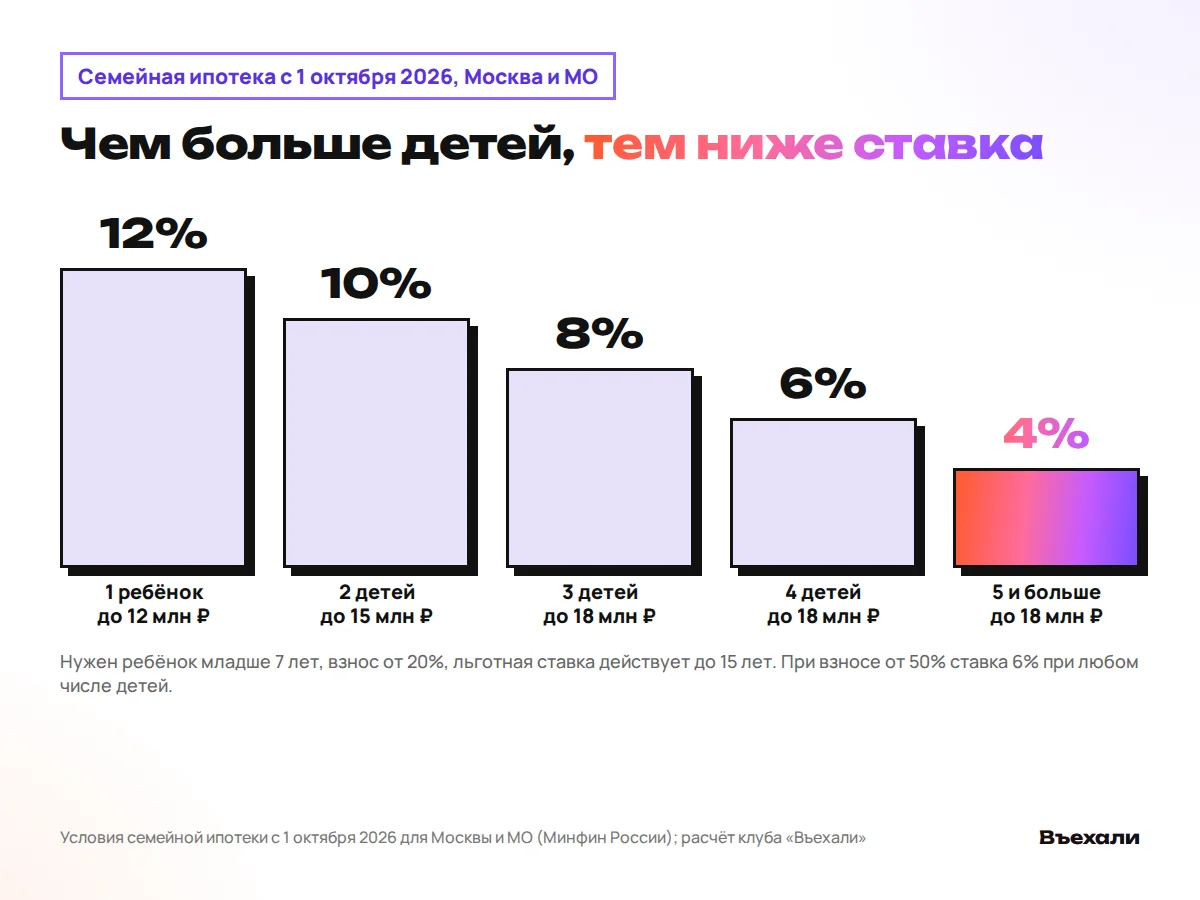
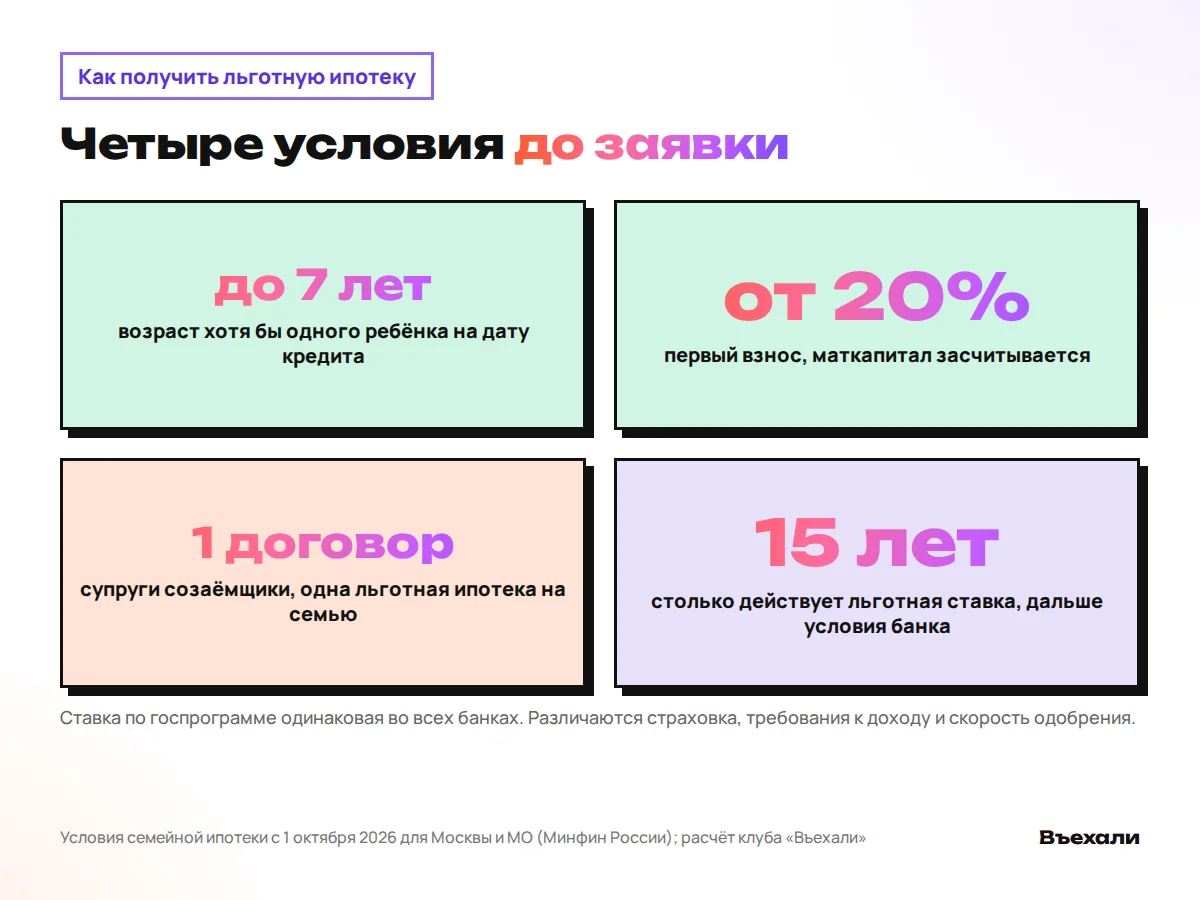
По семейной ипотеке с 1 октября 2026 года процент зависит от числа детей. В Москве и Подмосковье это 12% при одном ребёнке и лимите кредита до 12 млн ₽, 10% при двух и лимите до 15 млн ₽, 8% при трёх, 6% при четырёх и 4% при пяти и больше, лимит в трёх последних случаях до 18 млн ₽. Условия общие. Хотя бы один ребёнок младше 7 лет, взнос от 20%, льготная ставка действует не дольше 15 лет.
Есть короткий путь к 6%. При взносе от 50%, ребёнке с инвалидностью или покупке дома ИЖС ставка 6% при любом числе детей. Пятьдесят процентов взноса звучат как анекдот, но в семьях, которые продают старую квартиру, мы такое видим регулярно.
ИТ-ипотека идёт под 5,75–6% у банков-партнёров клуба при лимите 9 млн ₽ и взносе от 20,1%. По военной ипотеке процент формально есть, но платит его государство в пределах накоплений участника.
Сколько экономит льготная ипотека
Мы взяли кредит 12 млн ₽ на 15 лет и посчитали аннуитет без страховок. По рыночной ставке 16,49%, это нижняя ставка у банков-партнёров клуба в октябре 2026 года без господдержки, платёж выходит 180 тыс. ₽ в месяц. По семейной ипотеке с одним ребёнком 144 тыс. ₽, с двумя 129 тыс. ₽, с пятью 89 тыс. ₽.
Разница с рынком от 36 до 92 тыс. ₽ каждый месяц. За 15 лет семья с одним ребёнком переплатит банку около 13,9 млн ₽ процентов вместо 20,5 млн ₽ по рыночной ставке. Разница — шесть с половиной миллионов. На эти деньги, если честно, можно было бы купить ещё полквартиры, но банк такую логику не разделяет.
Какие условия для льготной ипотеки и как её получить
Главное условие семейной ипотеки с октября 2026 года касается возраста детей. Хотя бы одному ребёнку на дату кредита меньше 7 лет, и это обязательно при любом их числе. Семья с двумя школьниками 10 и 12 лет по прежним правилам подходила, а теперь уже нет. Нужно гражданство России у заёмщика и хотя бы у одного ребёнка. С 1 февраля 2026 года супруги берут один льготный кредит созаёмщиками, по разъяснениям банков действует правило одной льготной ипотеки на семью. Его трактовку лучше уточнить в банке.
Как взять льготную ипотеку по шагам, со сроками и деньгами:
- Проверьте право на программу. Возраст детей, гражданство, нет ли уже льготного кредита в семье. Полчаса, 0 ₽.
- Соберите взнос от 20%. Материнский капитал засчитывается сразу после рождения ребёнка, фонд рассматривает заявление до 5 рабочих дней и до 5 переводит деньги.
- Получите одобрение в 2–3 банках. Банк смотрит, чтобы платёж был не больше примерно 60% дохода семьи. Для кредита 12 млн ₽ под 12% на 15 лет это доход около 240 тыс. ₽ в месяц.
- Выберите квартиру в новостройке и подпишите ДДУ. Госпошлина за регистрацию для покупателя 700 ₽, срок 5 рабочих дней, электронно 3.
- Внесите деньги на эскроу-счёт. Они застрахованы до 10 млн ₽ и уйдут застройщику только после ввода дома.
Льготная ипотека: какие банки дают
Семейную ипотеку выдают крупные банки, аккредитованные в госпрограмме, и ставка по новой шкале одинаковая у всех. Двенадцать процентов при одном ребёнке что в большом банке, что в маленьком. Различается остальное. Цена страховки, требования к доходу и стажу, скорость одобрения и готовность работать с конкретным застройщиком.
Выбирая банк, сравнивайте полную стоимость кредита и годовую страховку, ставка в рекламе тут мало что скажет. Мы видели, как разница в страховке съедала всё удовольствие от «самого выгодного» банка уже на втором году. Ставку по ИТ-ипотеке банки, напротив, назначают сами в пределах программы.
Можно ли взять ипотеку в Москве без льготы
Да, рыночную ипотеку дают всем, без условий по детям и профессии. У банков-партнёров клуба ставки без господдержки в октябре 2026 года от 16,49% до 19,95% по условиям банка и при взносе от 20%. Ключевая ставка Банка России 14%, следующее заседание 23 октября, так что рыночные ставки пока не торопятся вниз.
Есть промежуточный вариант — субсидированная ставка от застройщика. Это не госпрограмма, застройщик доплачивает банку за снижение процента. По стандарту Банка России с 2025 года банк не берёт такую доплату, если ради неё растёт цена квартиры. Сравнивайте цену в ДДУ с ценой при 100% оплате, иначе скидка на процент окажется наценкой на метр.
Что сделать до заявки
Не откладывая, запишите возраст детей, сумму накоплений и доход семьи. Этих трёх чисел хватит, чтобы понять, какая льготная ипотека вам подходит и на какую сумму.
Не нашли свою ситуацию в списке? Напишите ИИ-риэлтору клуба. Он подберёт программу, посчитает платёж по семейной и рыночной ставке, сравнит скидку застройщика с льготной ипотекой и покажет, где метр дешевле, чем у соседей. Для вас это бесплатно!
Частые вопросы
Какие льготные ипотеки действуют в 2026 году?
Семейная, ИТ, военная, дальневосточная, арктическая и сельская. Для квартиры в Москве подходят семейная и военная, в Подмосковье ещё ИТ-ипотека при работодателе не из столицы.
Льготная ипотека какой процент в 2026 году?
По семейной ипотеке в Москве и МО с 1 октября 2026 года от 12% при одном ребёнке до 4% при пяти и больше, при взносе от 20% и ребёнке младше 7 лет. По ИТ-ипотеке 5,75–6% у банков-партнёров клуба, не в Москве.
Как получить льготную ипотеку?
Проверить право на программу, собрать взнос от 20% (маткапитал засчитывается), получить одобрение банка и подписать ДДУ на квартиру в новостройке. Платёж обычно должен быть не больше 60% дохода семьи.
Какие условия для льготной ипотеки?
Для семейной хотя бы один ребёнок младше 7 лет, гражданство России, взнос от 20%, одна льготная ипотека на семью. Льготная ставка действует до 15 лет.
Льготная ипотека: какие банки?
Семейную выдают аккредитованные в госпрограмме банки, ставка по новой шкале у всех одинаковая. Сравнивайте страховку, требования к доходу и полную стоимость кредита.
Можно ли взять ипотеку в Москве без детей?
Да, рыночную. Ставки у банков-партнёров клуба в октябре 2026 года от 16,49% до 19,95% при взносе от 20%. Можно поискать субсидированную ставку застройщика.
Источники: Условия семейной ипотеки с 1 октября 2026 года для Москвы и МО (Информация Минфина России от 24.09.2026); Условия ИТ-ипотеки и военной ипотеки на 2026 год (данные клуба «Въехали», перепроверка 11.09.2026); Базовый стандарт защиты прав ипотечных заёмщиков Банка России, с 01.01.2025; Федеральный закон 256-ФЗ; Социальный фонд России, маткапитал с 01.02.2026; Налоговый кодекс РФ, пп. 30 п. 1 ст. 333.33; Федеральный закон 177-ФЗ, ст. 13.2; Расчёт клуба «Въехали»: аннуитет, 12 млн ₽ на 15 лет, октябрь 2026.