Можно ли взять вторую ипотеку, если первая ещё не выплачена
Да, вторую ипотеку взять можно. Закон число ипотечных кредитов не ограничивает, банк смотрит только на то, хватит ли дохода на оба платежа. С льготами строже: в 2026 году банки применяют правило «одна льготная ипотека на семью», поэтому две семейные сразу не оформить. Мы посчитали, во что обходится первая ипотека. Каждые 10 000 ₽ её платежа урезают вторую примерно на 700 тыс. ₽.
Можно ли взять вторую ипотеку, имея ипотеку
Запрета на две ипотеки в законе нет. Можно взять ипотеку, имея ипотеку, можно брать её после ипотеки и даже держать три кредита, если доход позволяет. Решает банк, а банк смотрит на одну цифру — сколько процентов дохода семьи уходит на все платежи по кредитам вместе.
С июля 2026 года Банк России закрутил гайки. По договорам долевого участия кредиты заёмщикам с нагрузкой выше 80% дохода или со взносом до 20% теперь не больше 5% выдач банка. Банки этот лимит берегут для самых крепких анкет, так что вторая ипотека на последние деньги почти наверняка получит отказ. Банк ничего не имеет против вашей любви к квадратным метрам. Его пугает только зарплата, которая заканчивается к двадцатому числу.
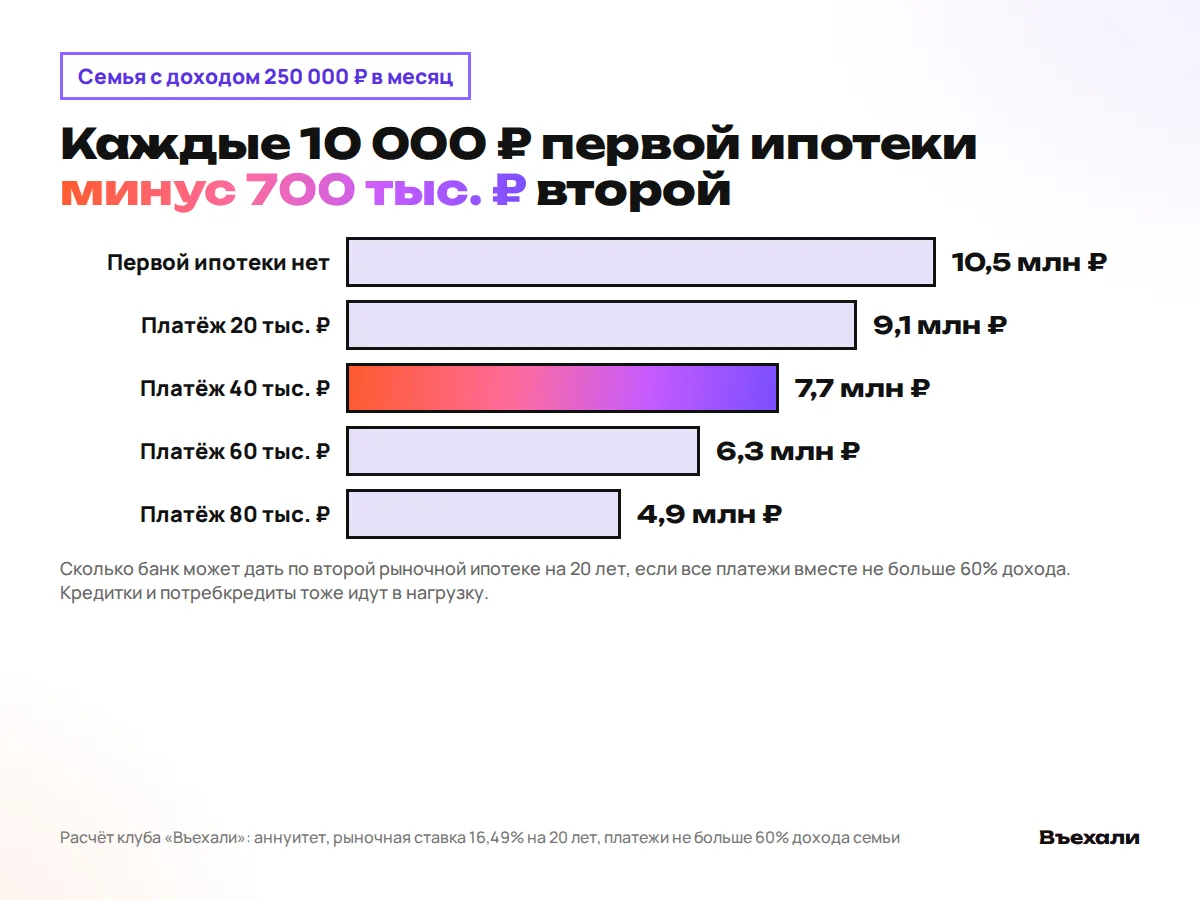
С льготной ипотекой история другая, и ей посвящён отдельный раздел ниже. Коротко так: рыночных можно несколько, а льготная одна на семью.
Сколько ипотек можно взять: всё решает доход
| Платёж по первой ипотеке | Свободно под вторую | Вторая ипотека до |
|---|---|---|
| 0 ₽ | 150 000 ₽ | 10,5 млн ₽ |
| 20 000 ₽ | 130 000 ₽ | 9,1 млн ₽ |
| 40 000 ₽ | 110 000 ₽ | 7,7 млн ₽ |
| 60 000 ₽ | 90 000 ₽ | 6,3 млн ₽ |
| 80 000 ₽ | 70 000 ₽ | 4,9 млн ₽ |
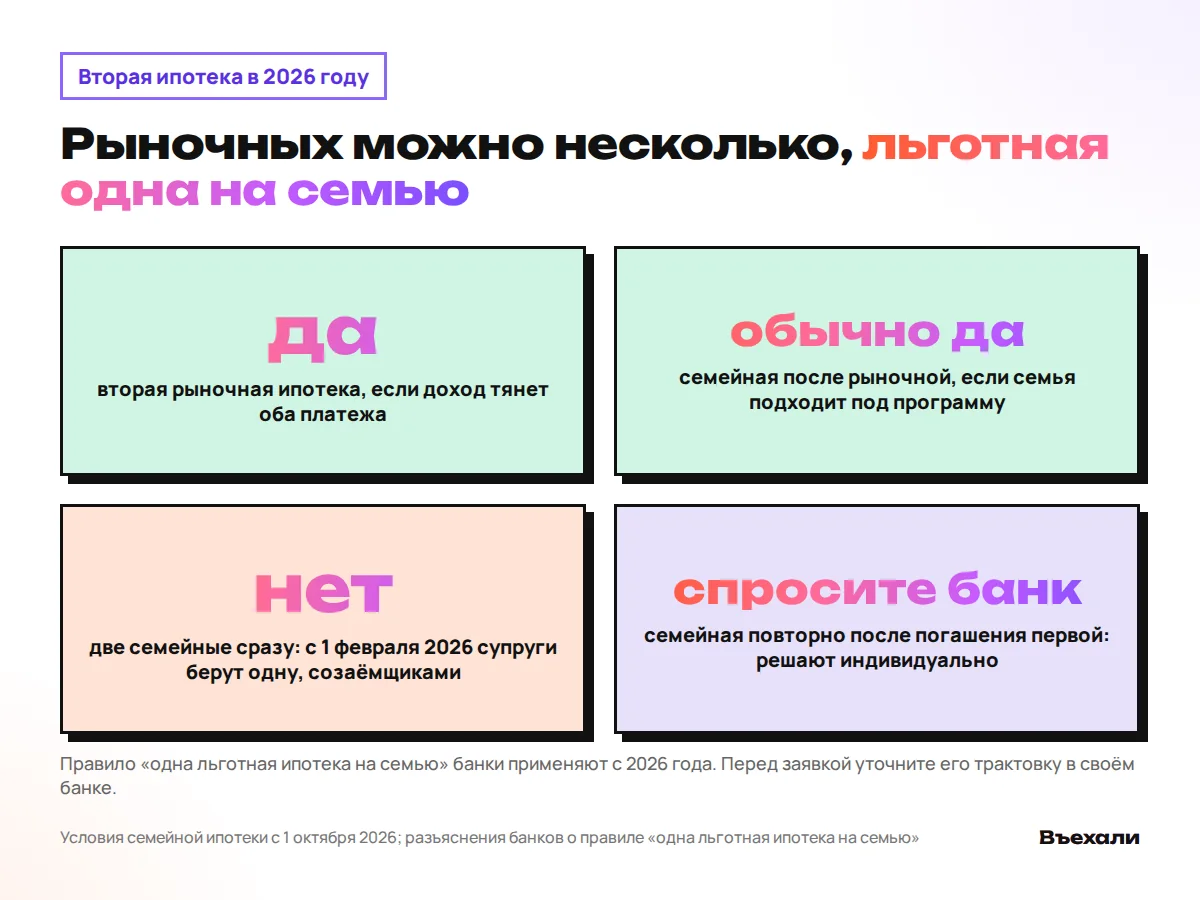
Мы взяли семью с доходом 250 000 ₽ в месяц и рыночную ставку 16,49% на 20 лет, это нижняя ставка у банков-партнёров клуба на октябрь 2026 года, без господдержки и без учёта страховок. Банки обычно соглашаются, чтобы все платежи по кредитам были не больше 60% дохода. Без первой ипотеки такой семье дадут до 10,5 млн ₽. С платежом 40 000 ₽ по первой ипотеке уже 7,7 млн ₽, с платежом 60 000 ₽ всего 6,3 млн ₽.
Выходит, каждые 10 000 ₽ ежемесячного платежа по первой ипотеке съедают около 700 тыс. ₽ второй. Кредитка, которой вы пользуетесь раз в год ради кешбэка, тоже попадёт в расчёт, банк считает её лимит долгом. Закройте лишние карты за месяц до заявки, это бесплатно и быстро.
Сколько раз можно брать семейную ипотеку
Здесь ответ короче, чем хотелось бы. С 1 февраля 2026 года супруги не могут брать два льготных кредита на мужа и на жену отдельно, они оформляются созаёмщиками по одному договору. Банки трактуют это как правило «одна льготная ипотека на семью». Значит, две семейные ипотеки одновременно семья не получит, и вторую семейную ипотеку при действующей первой одобрять не станут.
А если первую уже погасили? Тут ясного ответа в правилах на октябрь 2026 года мы не нашли. Банки решают такие случаи индивидуально, поэтому спросите в своём банке до заявки, а не после отказа. Та же история с вопросом «родился ещё ребёнок, можно ли семейную ипотеку повторно». Рождение ребёнка меняет ставку по новой шкале, но не отменяет правило одной льготы на семью.
Родить третьего ради ставки 8% мы не советуем. Хотя в анкете это смотрится убедительно.
Семейная после рыночной и рыночная после семейной
Если первая ипотека рыночная, семейную после неё взять обычно можно. Нужны условия программы на дату кредита. Хотя бы один ребёнок младше 7 лет, взнос от 20%, лимит от 12 до 18 млн ₽ по числу детей в Москве и Подмосковье. Ставка от 12% при одном ребёнке до 4% при пяти и больше, льгота действует до 15 лет. Платёж по рыночному кредиту банк всё равно приплюсует к нагрузке.
Обратный порядок тоже рабочий. Семейная ипотека уже есть, а нужна вторая квартира, скажем, для родителей или под сдачу. Тогда вторая будет рыночной, и расчёт из таблицы выше применим к ней один в один. Мы бы в такой ситуации сначала проверили, не выгоднее ли продать первую квартиру и взять одну большую по семейной ставке. Иногда две ипотеки выходят дороже одной — зато с комнатой для тёщи.
Как освободить место под вторую ипотеку
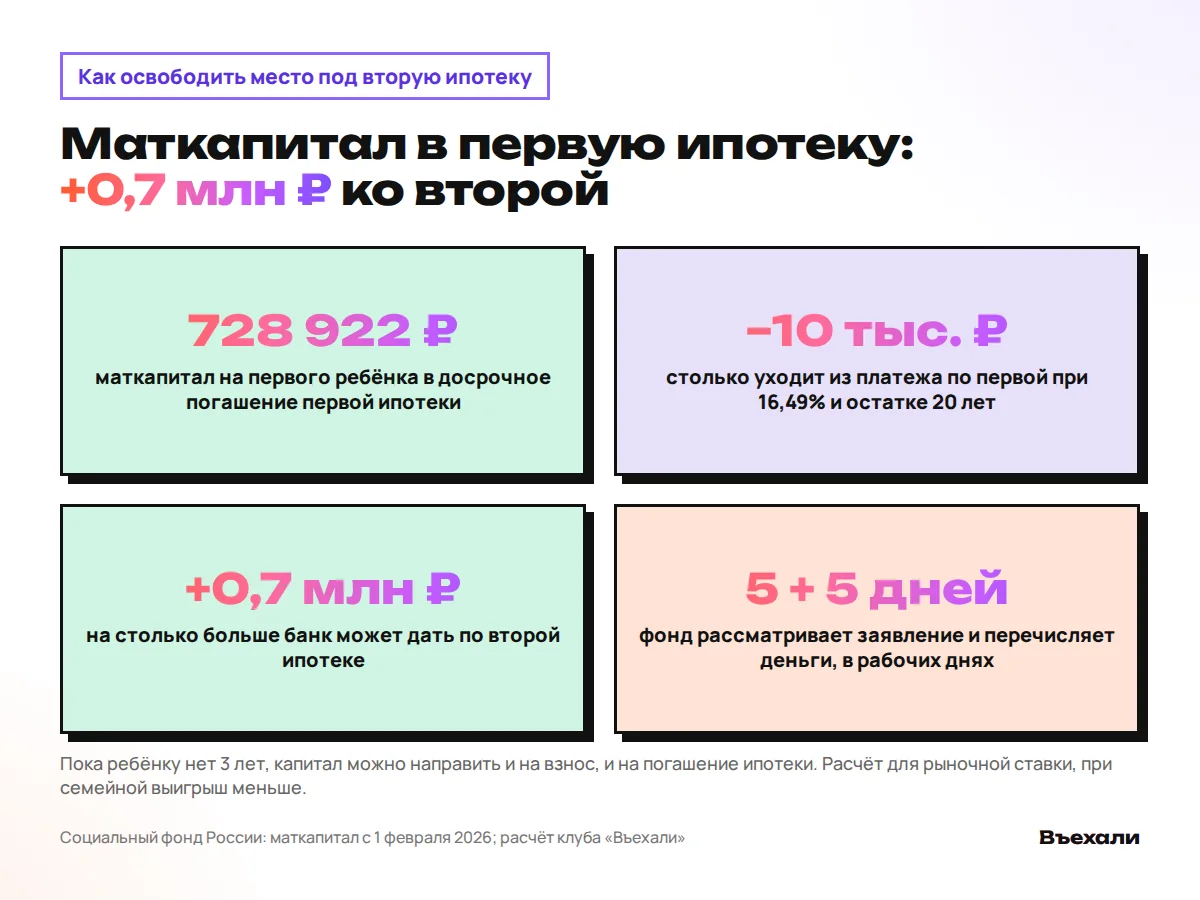
Самый недооценённый ход это материнский капитал. С 1 февраля 2026 года на первого ребёнка дают 728 921,90 ₽, и его можно направить на погашение ипотеки, не дожидаясь трёх лет ребёнка. Отправив капитал в первую ипотеку под 16,49% с остатком на 20 лет, семья уменьшит платёж примерно на 10 000 ₽. По нашему правилу это плюс 0,7 млн ₽ к сумме второй ипотеки. Фонд рассматривает заявление до 5 рабочих дней и ещё до 5 перечисляет деньги.
Второй путь проще звучит и сложнее делается. Продать ипотечную квартиру с согласия банка, закрыть долг из денег покупателя и прийти за новым кредитом с чистой историей. Сделку банки проводят регулярно, но готовьтесь к тому, что покупатель будет нервничать из-за слова «залог».
Как взять ипотеку после ипотеки: шаги, сроки и деньги
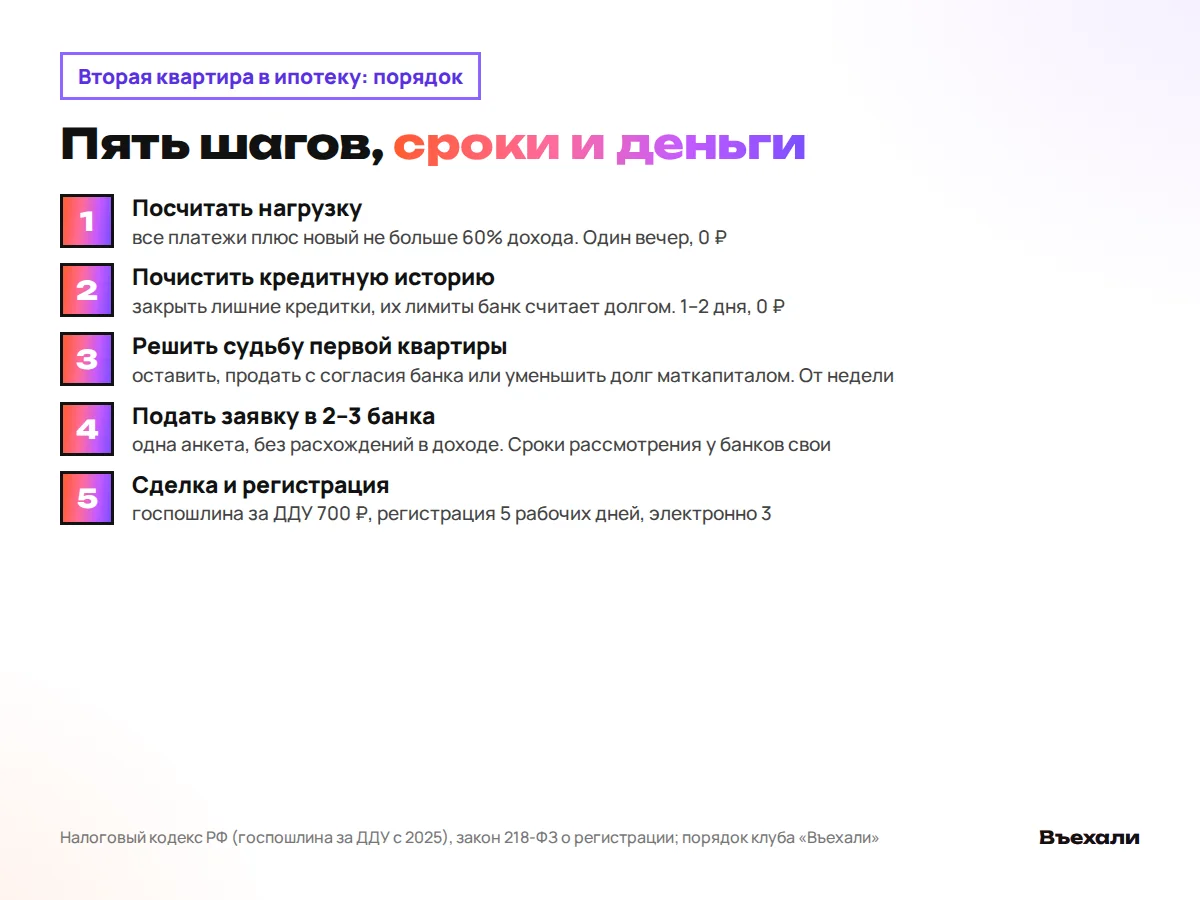
Мы собрали порядок, по которому сами проходили бы этот путь. Первые два шага ничего не стоят, а экономят до месяца ожидания.
- Посчитайте нагрузку. Все платежи по кредитам вместе с новым не больше 60% дохода семьи. Один вечер, 0 ₽.
- Почистите кредитную историю. Закройте лишние кредитки и рассрочки, проверьте, что старые кредиты закрыты и в бюро. От 1 до 2 дней, 0 ₽.
- Решите судьбу первой квартиры. Оставить, продать с согласия банка или уменьшить долг маткапиталом. Капитал фонд переводит за 5 + 5 рабочих дней.
- Подайте заявку в 2–3 банка с одной и той же анкетой. Разница в доходе между анкетами настораживает банк сильнее, чем сама вторая ипотека.
- Подпишите договор и зарегистрируйте его. Госпошлина за регистрацию ДДУ для покупателя 700 ₽, срок 5 рабочих дней, электронно 3.
Что сделать завтра
Откройте приложение банка и выпишите все ежемесячные платежи по кредитам. Сложите, умножьте доход семьи на 0,6 и вычтите. Остаток и есть ваш потолок под вторую ипотеку, дальше остаётся только найти квартиру, которая в него влезает.
Не хочется считать вручную? Напишите ИИ-риэлтору клуба. Он посчитает нагрузку по двум кредитам, сравнит семейную и рыночную ставку для вашей ситуации, проверит, у каких застройщиков есть скидка при 100% оплате, и будет следить за ценой выбранной квартиры. Для вас это бесплатно!
Частые вопросы
Можно ли взять две ипотеки одновременно?
Да, если обе рыночные и все платежи вместе не превышают примерно 60% дохода семьи. Две льготные ипотеки одновременно семья не получит.
Сколько раз можно брать семейную ипотеку?
С 2026 года банки применяют правило «одна льготная ипотека на семью», супруги оформляются созаёмщиками по одному договору. Повторную семейную ипотеку после погашения первой банки рассматривают индивидуально, уточняйте в своём банке.
Можно ли взять вторую семейную ипотеку, если родился ещё ребёнок?
При действующей семейной ипотеке нет. Изменится ли ставка по уже выданному кредиту после рождения ребёнка, зависит от банка, этот вопрос стоит задать до подписания.
Можно ли брать ипотеку после ипотеки, если первую закрыли досрочно?
Рыночную да, банк посмотрит доход и кредитную историю. Закрытая ипотека без просрочек историю только украшает.
Сколько семейных ипотек может взять семья?
Одну. Муж и жена не могут оформить по семейной ипотеке на каждого, с 1 февраля 2026 года они созаёмщики по общему договору.
Можно ли взять вторую ипотеку в 2026 году с маткапиталом?
Да. Капитал можно отдать во взнос по второй ипотеке или в погашение первой, чтобы снизить нагрузку. На первого ребёнка с 1 февраля 2026 года это 728 921,90 ₽.
Источники: Условия семейной ипотеки с 1 октября 2026 года для Москвы и МО (Информация Минфина России от 24.09.2026); Решение Совета директоров Банка России от 29.04.2026 о макропруденциальных лимитах с 01.07.2026; Федеральный закон 256-ФЗ, ст. 7 и 8; Социальный фонд России, размеры маткапитала с 01.02.2026; Налоговый кодекс РФ, пп. 30 п. 1 ст. 333.33; Федеральный закон 218-ФЗ, ст. 16; Расчёт клуба «Въехали»: аннуитет, ставка 16,49% на 20 лет, нагрузка 60% дохода, октябрь 2026.