Какие страховки обязательны при ипотеке и сколько стоит страхование
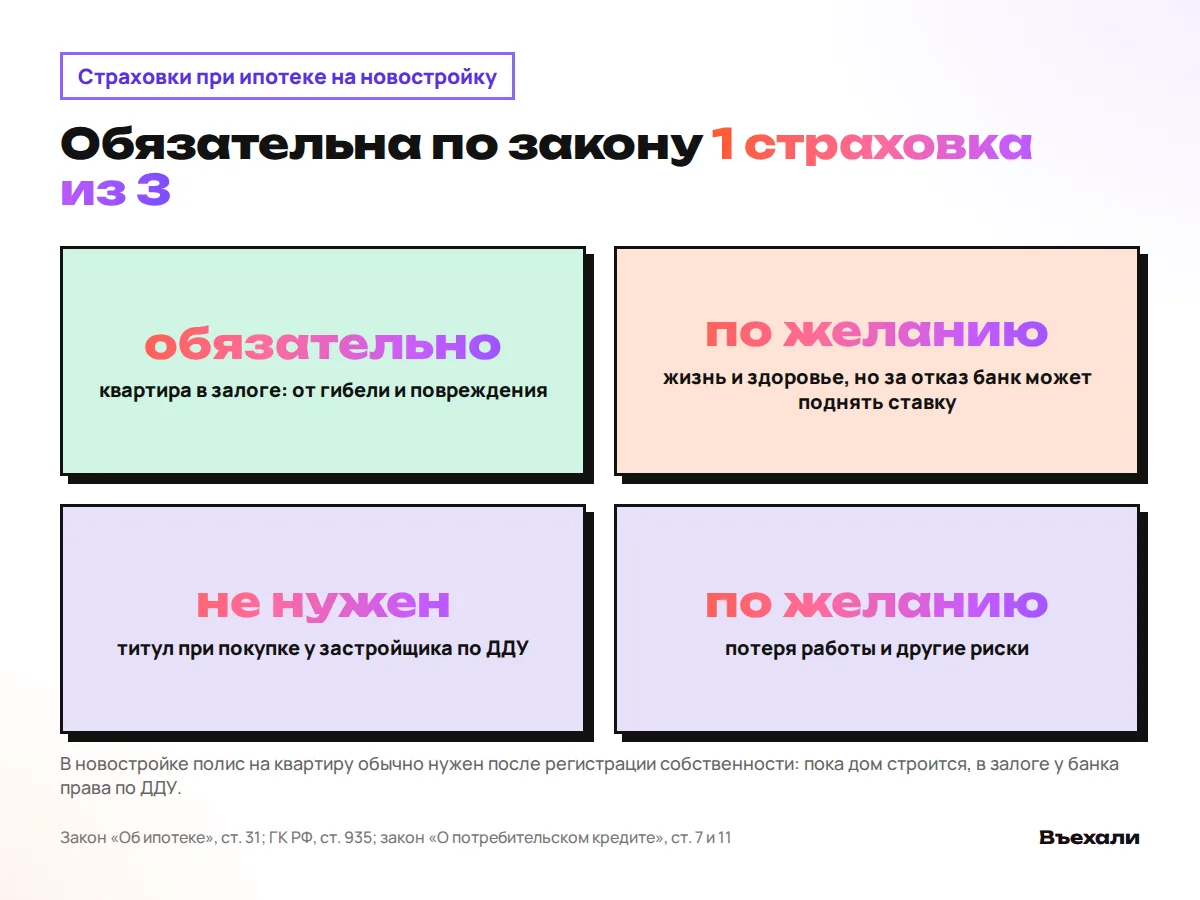
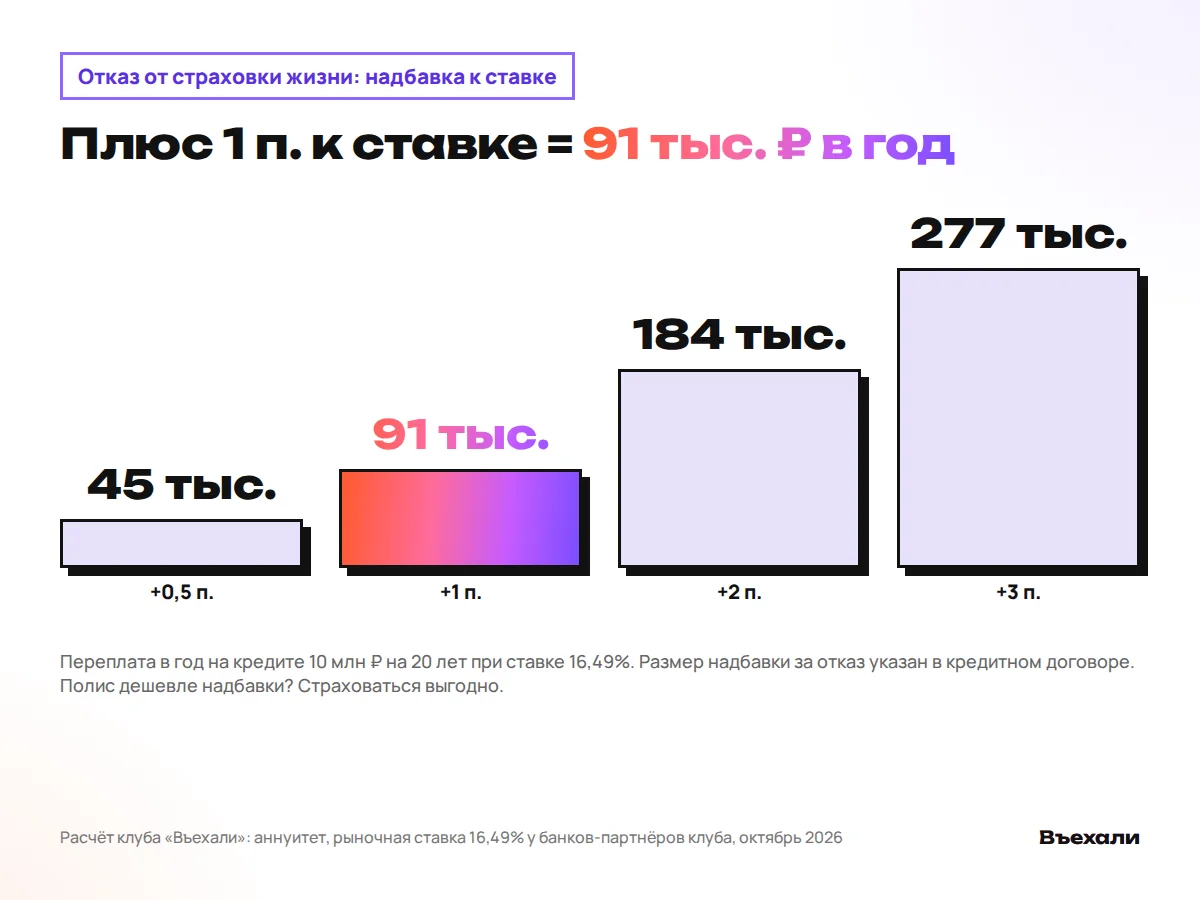
По закону при ипотеке обязательна одна страховка из трёх: залога, то есть самой квартиры, от гибели и повреждения. Жизнь, здоровье и титул страхуют добровольно, но за отказ от страховки жизни банк вправе поднять ставку. Мы посчитали, что на рыночном кредите 10 млн ₽ надбавка в 1 п. обходится в 91 тыс. ₽ в год, поэтому сравнивайте её с ценой полиса, а не с принципами. В новостройке по ДДУ полис на квартиру обычно нужен только после регистрации собственности.
Какие страховки обязательны при ипотеке
| Страховка | Обязательна? | Когда нужна в новостройке |
|---|---|---|
| Квартира (залог) | Да, по закону | После регистрации собственности и ипотеки |
| Жизнь и здоровье | Нет, но влияет на ставку | С выдачи кредита, если согласились |
| Титул | Нет | По ДДУ от застройщика обычно не нужен |
| Потеря работы и другие риски | Нет | Только по желанию |
Обязательна по закону только страховка залога. Статья 31 закона «Об ипотеке» требует застраховать заложенное жильё от утраты и повреждения на сумму не меньше долга. Остальное добровольно. Гражданский кодекс прямо запрещает обязывать человека страховать собственную жизнь, и это одна из редких строк в законе, которая звучит почти трогательно.
В новостройке есть приятная пауза. Пока дом строится, в залоге у банка права по ДДУ, а не квартира, и страховать стены, которых ещё нет, банк обычно не просит. Полис на квартиру появится после того, как вы оформили собственность. Титул при покупке у застройщика по ДДУ тоже не нужен. У квартиры просто нет прошлых владельцев, чьи наследники вдруг объявятся через год.
Сколько стоит страхование ипотеки: расчёт страховки
Тарифы мы не публикуем. Они зависят от возраста и здоровья заёмщика, от профессии, от самой страховой. Придуманная средняя цифра только собьёт вас с толку. Формулу знаем точно. Премия равна страховой сумме, умноженной на тариф. Страховая сумма это остаток долга, банки часто просят добавить к нему до 10%, точная цифра записана в кредитном договоре.
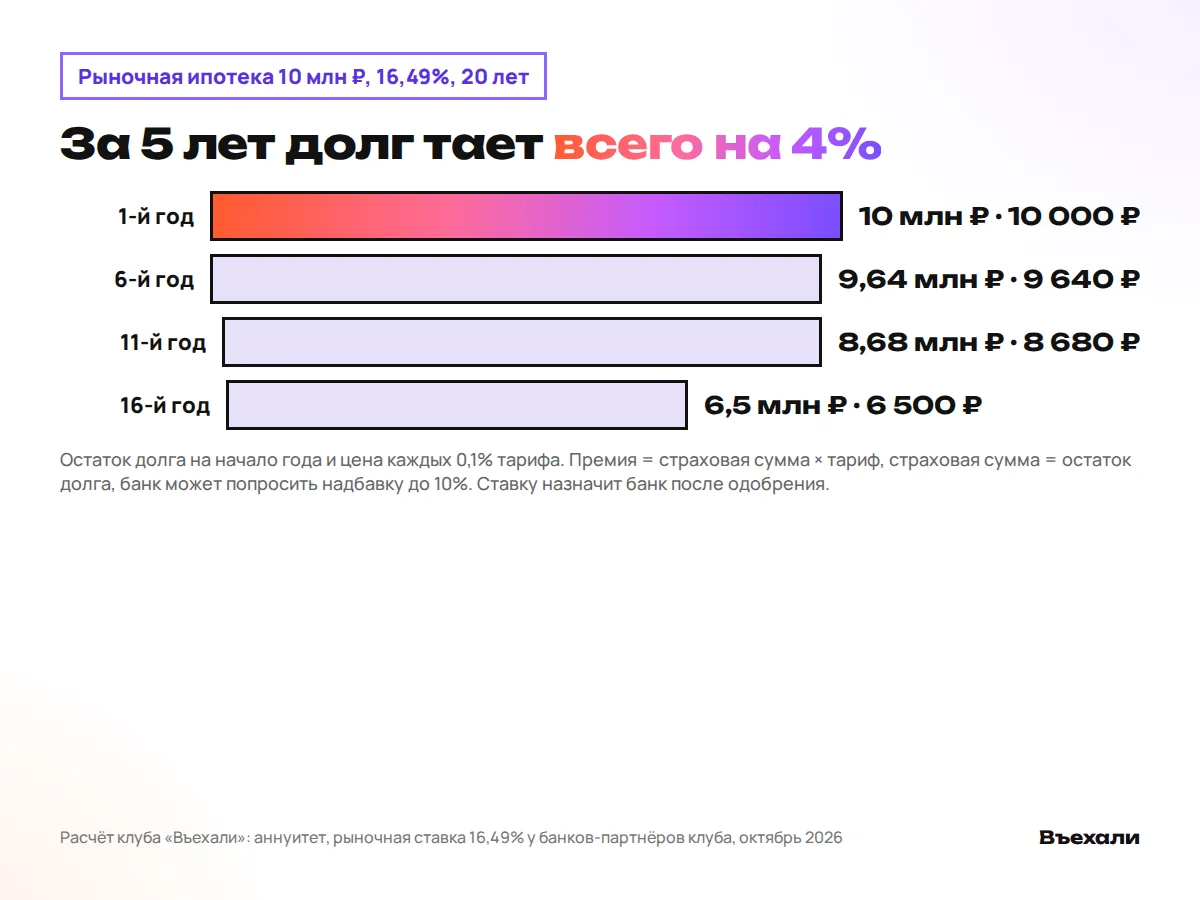
Отсюда простое правило для любого расчёта. На остаток 10 млн ₽ каждые 0,1% тарифа стоят 10 000 ₽ в год. Получили предложение от страховой? Умножьте тариф на остаток долга и сразу увидите, сколько отдадите за год.
Дешеветь полис будет медленно. Долг в первые годы тает неохотно, почти весь платёж съедают проценты. На рыночном кредите 10 млн ₽ под 16,49% на 20 лет через 5 лет остаток всё ещё 9,64 млн ₽, через 10 лет 8,68 млн ₽. Первые годы платите почти полную цену, а досрочные платежи сокращают её быстрее любых переговоров. Ставка 16,49% минимальная рыночная у банков-партнёров клуба на октябрь 2026 года, итоговую банк назначит после одобрения.
Страховка ипотеки выгодно или нет: считаем отказ
От страхования жизни отказаться можно. Банк тогда вправе выдать кредит под другую, более высокую ставку и обязан показать обе ставки заранее. Насколько выше, написано в договоре. Ищите этот пункт до подписания, а не в день сделки, когда настроение уже праздничное и читать мелкий шрифт никто не хочет.
Мы посчитали цену надбавки на том же кредите 10 млн ₽ на 20 лет. Плюс 0,5 п. к ставке это 3,8 тыс. ₽ в месяц и 45 тыс. ₽ в год. Плюс 1 п. уже 7,6 тыс. ₽ в месяц и 91 тыс. ₽ в год, плюс 2 п. 184 тыс. ₽ в год. Надбавка живёт весь срок кредита, а цена полиса падает вместе с долгом.
Вывод у нас простой. Если годовой полис жизни стоит меньше годовой надбавки, страховаться выгодно. Сравнивая, берите расчёт хотя бы из трёх страховых. По семейной ипотеке ставку тоже могут поднять, если полис не продлили, так что считайте и там.
Страховка ипотеки где дешевле и как продлить
Полис оформляют на год и каждый год продлевают. Покупать его у того же страховщика, что и в первый раз, никто не заставляет — даже если менеджер банка очень улыбается. Банк принимает полис любой компании, которая соответствует его требованиям, а список таких компаний обычно висит на сайте банка. Именно на продлении чаще всего и экономят.
Опоздали с продлением? Банк может включить повышенную ставку, пока нового полиса нет. Поставьте напоминание в календарь за месяц. Это дешевле, чем объяснять банку, что вы были в отпуске на Алтае без связи.
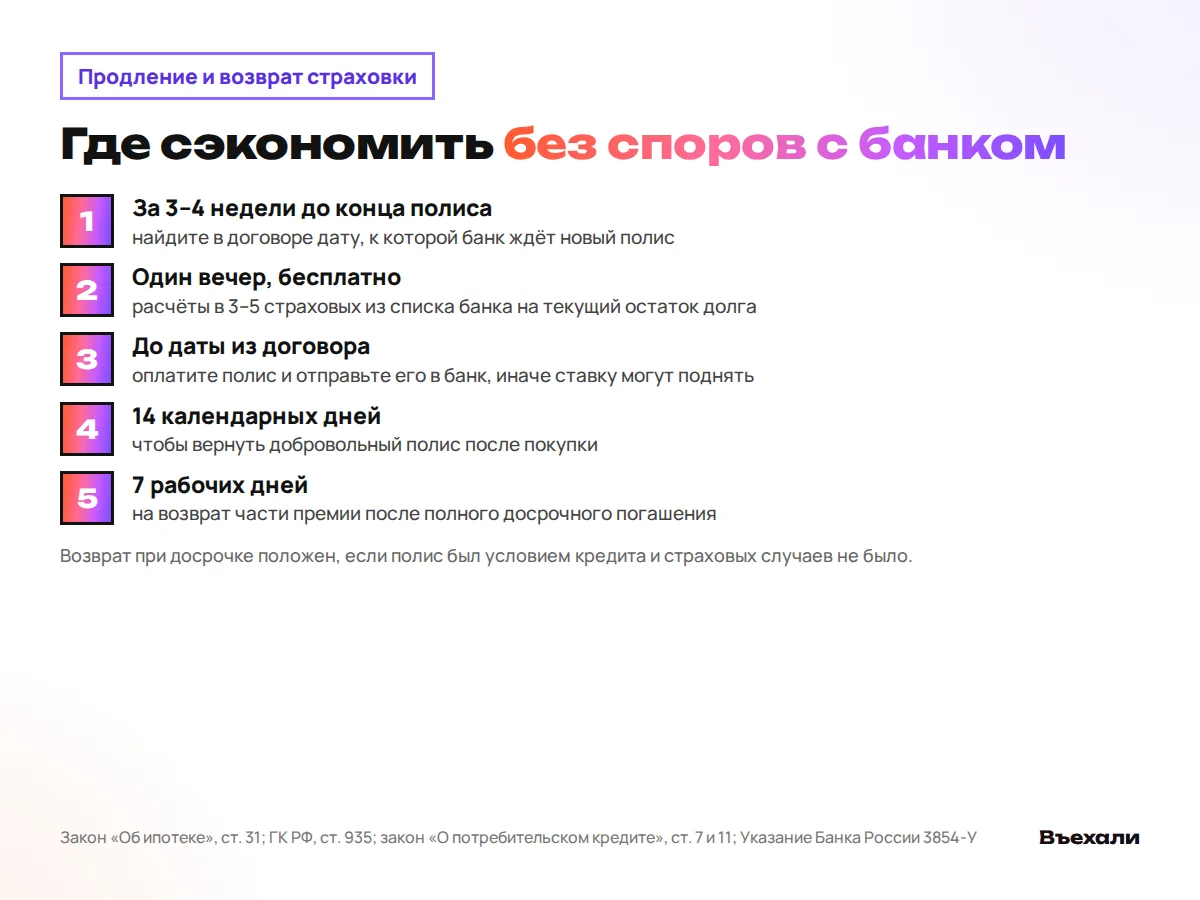
- За 3–4 недели до окончания полиса найдите в договоре дату, к которой банк ждёт новый, и требования к страховой сумме.
- Возьмите остаток долга в приложении банка и запросите расчёт в 3–5 страховых из его списка. Это бесплатно и займёт один вечер.
- Сравните годовую премию и покрытие. Проверьте, одинаковые ли риски и есть ли надбавка к долгу.
- Оплатите выбранный полис и отправьте его в банк через приложение или почту не позже даты из договора.
- Через 3–5 рабочих дней проверьте, что банк принял полис и ставка осталась прежней.
Как вернуть страховку по ипотеке
Способов три. Первый называется периодом охлаждения. Добровольный полис, например жизни, можно вернуть в течение 14 календарных дней после покупки. Если страховка ещё не начала действовать, вернут всю сумму, если начала, удержат за прошедшие дни. Заявление пишут в страховую, не в банк. Только помните про надбавку из предыдущего раздела: банк поднимет ставку, если условие о страховке есть в договоре.
Второй способ — досрочное погашение. Закрыли ипотеку полностью раньше срока, и полис, оформленный как условие кредита, больше не нужен. По закону о потребительском кредите страховая возвращает часть премии за неиспользованный срок, если страховых случаев не было. Заявление подают страховщику, деньги приходят в течение 7 рабочих дней.
Третий, самый частый. При продлении вы покупаете полис дешевле в другой компании, а старый просто заканчивается. Формально это не возврат, но деньги остаются в семье, и бумаг меньше, чем при любом заявлении.
Что сделать до сделки, чтобы не переплатить за страховку
Самые дорогие ошибки со страховкой случаются в день подписания, когда хочется уже взять ключи и бежать. Посчитайте две ставки заранее, со страховкой и без. Не нашли ответа в своём договоре? ИИ-риэлтор клуба посчитает платёж на вашу сумму и подскажет, на что смотреть. Для покупателя это бесплатно!
- Попросите бота посчитать платёж по семейной и рыночной ипотеке на вашу сумму, с надбавкой к ставке и без неё.
- Сравните в боте скидку при полной оплате и ипотеку. Иногда скидка перекрывает и проценты, и страховку.
- Спросите у бота ЖК с нужным сроком сдачи, ведь полис на квартиру понадобится после регистрации собственности.
- Включите слежение за ценой выбранного ЖК, бот напишет, если условия изменятся.
Частые вопросы
Какие страховки обязательны при ипотеке?
По закону только страховка залога, то есть квартиры, от гибели и повреждения. Остальное добровольно, но за отказ от страховки жизни банк может поднять ставку.
Сколько стоит страхование жизни при ипотеке?
Зависит от тарифа, который страховая назначит под ваш возраст и здоровье. Считается так: остаток долга умножить на тариф. На 10 млн ₽ каждые 0,1% тарифа стоят 10 000 ₽ в год.
Можно ли застраховать ипотеку не в своём банке?
Да, в любой страховой, которая соответствует требованиям банка. Список таких компаний обычно опубликован на сайте банка.
Как продлить страховку по ипотеке?
За 3–4 недели до окончания полиса запросите расчёты в нескольких страховых, оплатите новый полис и отправьте его в банк до даты из кредитного договора.
Можно ли вернуть страховку по ипотеке?
Добровольный полис возвращают в течение 14 дней после покупки. При полном досрочном погашении страховая возвращает часть премии за неиспользованный срок, если полис был условием кредита и страховых случаев не было.
Нужна ли страховка квартиры в новостройке до сдачи дома?
Обычно нет. Пока дом строится, в залоге права по ДДУ, а полис на квартиру оформляют после регистрации собственности.
Источники: Федеральный закон № 102-ФЗ «Об ипотеке (залоге недвижимости)», ст. 31; Гражданский кодекс РФ, ст. 935; Федеральный закон № 353-ФЗ «О потребительском кредите (займе)», ст. 7 и 11; Указание Банка России № 3854-У о периоде охлаждения; Расчёт клуба «Въехали»: аннуитет, ставки банков-партнёров на октябрь 2026.