Как рассчитать ипотеку самостоятельно: платёж, проценты, взнос и доход
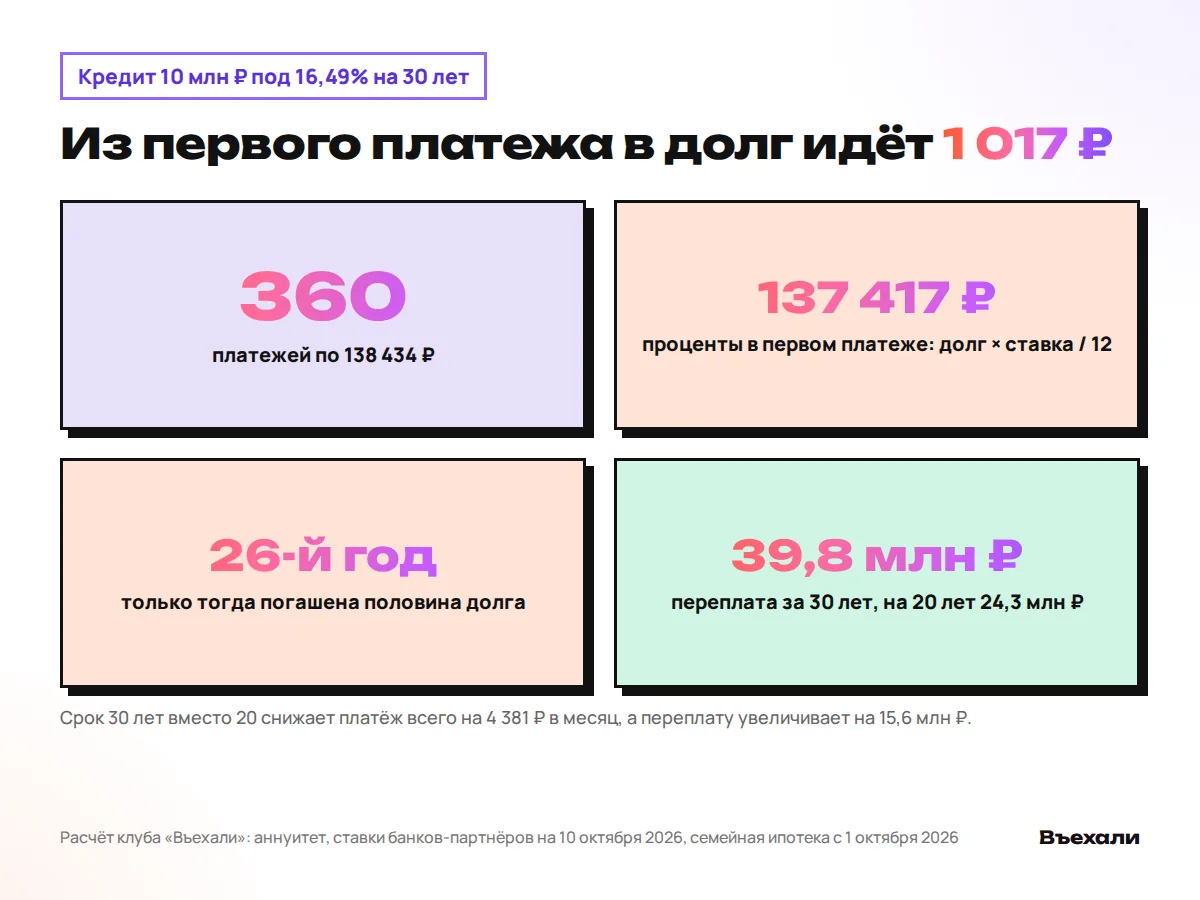
Платёж по ипотеке считается по трём цифрам: сумма кредита, ставка и срок. Каждый миллион на 20 лет по рыночной ставке 16,49% (минимальная у банков-партнёров клуба на 10 октября 2026 года, без страховок) стоит 14 281 ₽ в месяц, по семейной ипотеке 12% на 15 лет 12 002 ₽. Кредит 10 млн ₽ на 30 лет обойдётся в 49,8 млн ₽, и из первого платежа 138 434 ₽ в долг уйдёт всего 1 017 ₽.
Как рассчитать ипотеку самостоятельно за 3 минуты
Калькулятор ипотеки внутри устроен скучно. Банк берёт сумму кредита, ставку и срок и считает аннуитет, то есть одинаковый платёж каждый месяц. Формулу мы приводили в статье про ставки и расчёт, повторять её здесь не будем: в уме её всё равно никто не считает.
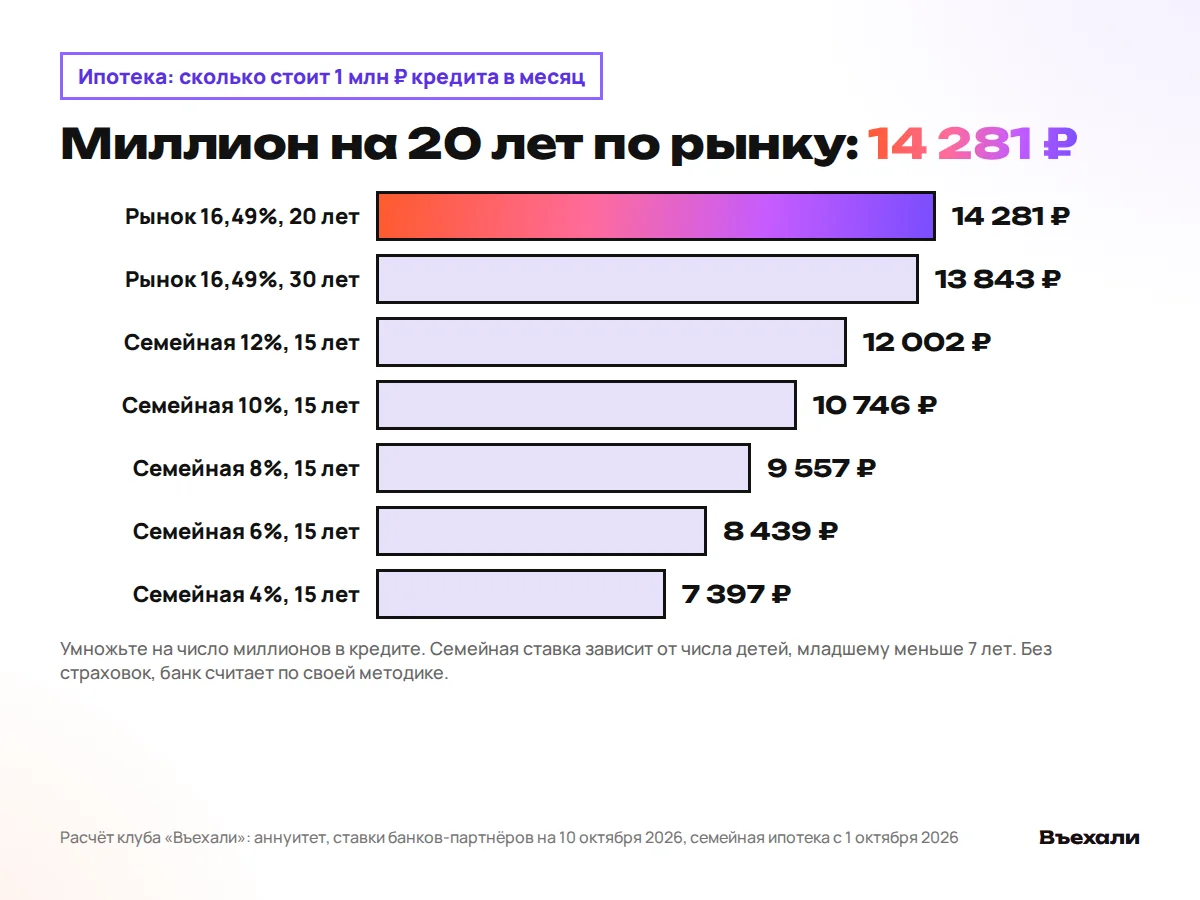
Мы пользуемся приёмом попроще. Запоминаем, сколько стоит один миллион кредита при вашей ставке, и умножаем на число миллионов. По рыночной ставке 16,49% миллион на 20 лет стоит 14 281 ₽ в месяц, на 30 лет 13 843 ₽. По семейной ипотеке с одним ребёнком (12%, ребёнку меньше 7 лет, взнос от 20%) миллион на 15 лет обходится в 12 002 ₽.
Проверить себя легко. Кредит 6 млн ₽ на 20 лет по рынку это 6 × 14 281, около 85 700 ₽. Банковский калькулятор покажет 85 689 ₽, разница меньше стоимости кофе.
Сколько платить за 1, 6 и 10 миллионов в ипотеку
| Кредит | Рыночная 16,49%, 20 лет | Рыночная 16,49%, 30 лет | Семейная 12%, 15 лет | Семейная 8%, 15 лет |
|---|---|---|---|---|
| 1 млн ₽ | 14 281 ₽ | 13 843 ₽ | 12 002 ₽ | 9 557 ₽ |
| 6 млн ₽ | 85 689 ₽ | 83 060 ₽ | 72 010 ₽ | 57 339 ₽ |
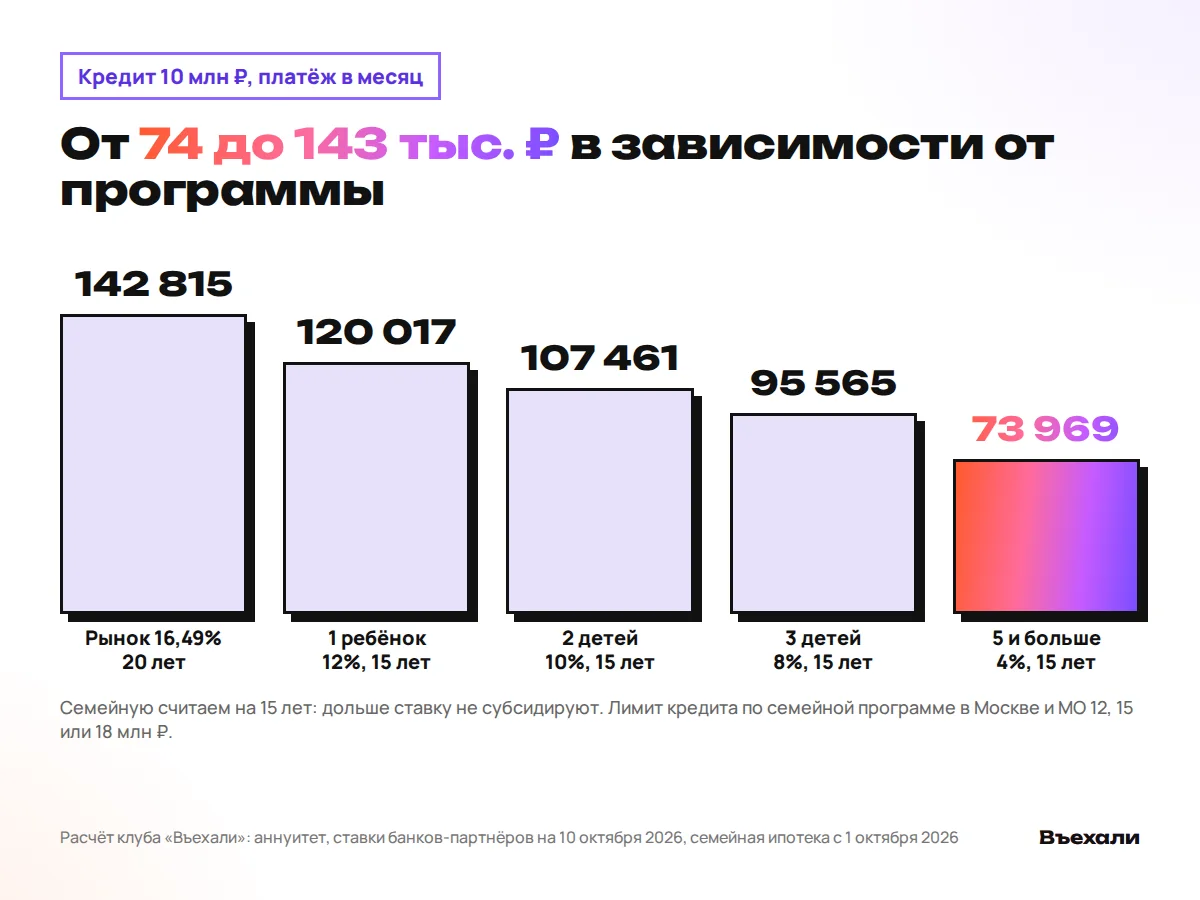
| 10 млн ₽ | 142 815 ₽ | 138 434 ₽ | 120 017 ₽ | 95 565 ₽ |
Самые частые вопросы на подборе звучат именно так: «миллион в ипотеку сколько платить» и «10 миллионов в ипотеку сколько». Свели ответы в одну таблицу. Семейную ипотеку считаем на 15 лет, потому что государство субсидирует ставку не дольше этого срока.
Кредит 10 млн ₽ по рынку на 20 лет стоит 142 815 ₽ в месяц, по семейной ипотеке с тремя детьми (8%) на 15 лет 95 565 ₽. Разница больше 47 000 ₽ ежемесячно — ещё одна аренда однушки где-нибудь в Подмосковье.
Ипотека на 20 или 30 лет: сколько платежей и какая переплата
Двадцать лет кредита означают 240 платежей, тридцать лет 360. Ежемесячная сумма за 10 млн ₽ по рынку падает со 142 815 до 138 434 ₽, всего на 4 381 ₽. А переплата вырастает с 24,3 до 39,8 млн ₽. Лишние десять лет стоят 15,6 млн ₽, примерно как вторая квартира.
Проценты по ипотеке считаются просто: остаток долга × годовая ставка / 12. В первый месяц это 10 000 000 × 16,49% / 12 = 137 417 ₽. На 30 лет весь платёж 138 434 ₽, значит, в долг уходит 1 017 ₽. Остальное — плата банку за аренду его денег.
Половину долга по 30-летнему кредиту вы погасите только на 310-м платеже, то есть на 26-м году. При сроке 20 лет середина наступает на 192-м месяце. Сравнив эти цифры, мы советуем брать длинный срок, только если без него банк не одобряет нужную сумму, и сразу планировать досрочные платежи.
Сколько нужно зарабатывать, чтобы взять ипотеку, и на сколько её дают
| Доход семьи | Платёж до | Рыночная, 20 лет | Рыночная, 30 лет | Семейная, 1 ребёнок, 15 лет |
|---|---|---|---|---|
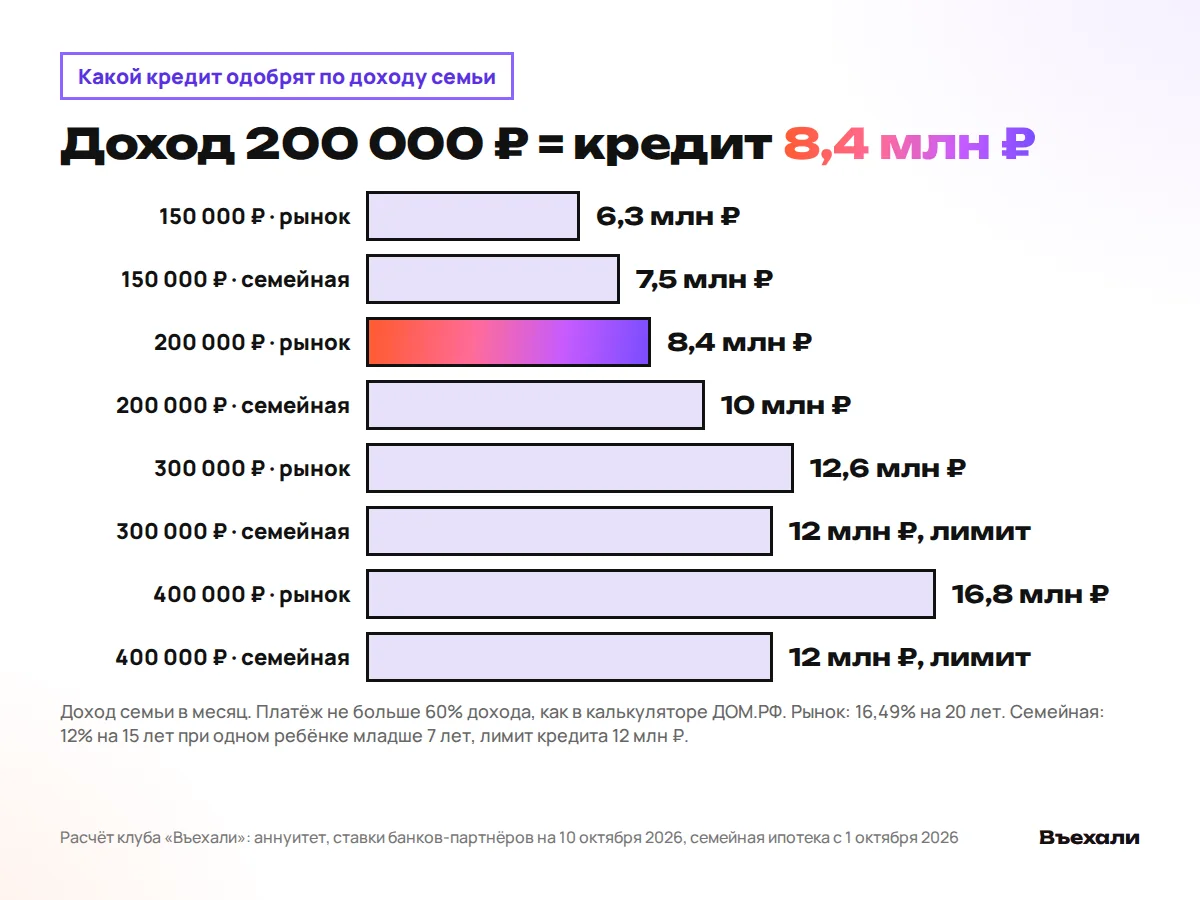
| 150 000 ₽ | 90 000 ₽ | 6,3 млн ₽ | 6,5 млн ₽ | 7,5 млн ₽ |
| 200 000 ₽ | 120 000 ₽ | 8,4 млн ₽ | 8,7 млн ₽ | 10 млн ₽ |
| 300 000 ₽ | 180 000 ₽ | 12,6 млн ₽ | 13 млн ₽ | 12 млн ₽ (лимит) |
| 400 000 ₽ | 240 000 ₽ | 16,8 млн ₽ | 17,3 млн ₽ | 12 млн ₽ (лимит) |
Калькулятор ДОМ.РФ закладывает на платёж не больше 60% подтверждённого дохода семьи, банки ориентируются на похожую долю. Зная доход, легко посчитать и потолок кредита. Доход 200 000 ₽ даёт платёж до 120 000 ₽, а это 8,4 млн ₽ по рынку на 20 лет или почти 10 млн ₽ по семейной ипотеке с одним ребёнком на 15 лет.
Законного максимума у рыночной ипотеки нет, сумму ограничивают ваш доход и залог. У семейной программы с 1 октября 2026 года в Москве и Подмосковье лимит 12 млн ₽ при одном ребёнке, 15 млн ₽ при двух и 18 млн ₽ при трёх и больше. Всё, что сверх лимита, банк считает по рыночной ставке, у партнёров клуба около 16,9%.
Калькулятор первоначального взноса: 20, 30 или 50%
Подбирая взнос, удобнее смотреть на одну и ту же квартиру. Пусть она стоит 15 млн ₽, ставка рыночная, 16,49% на 20 лет. Взнос 20% (3 млн ₽) даёт кредит 12 млн ₽, ежемесячно 171 377 ₽ и нужный доход от 285 600 ₽. Взнос 30% (4,5 млн ₽) снижает сумму до 149 955 ₽. При половине стоимости банку уходит 107 111 ₽ в месяц, а переплата меньше на 10,9 млн ₽, чем при 20%.
Калькулятор ипотеки без первоначального взноса почти бесполезен. Среди ипотечных программ застройщиков, которые мы проверили 9 октября 2026 года, взнос 0% есть только у военной ипотеки. С июля 2026 года Банк России ограничил выдачи по ДДУ со взносом до 20%: таких кредитов у банка не больше 5%. Где взять взнос и как в него идёт маткапитал, мы разобрали в статье про ипотеку без первоначального взноса.
- При 20% своих денег кредит 12 млн ₽, в месяц 171 377 ₽, переплата 29,1 млн ₽.
- Треть стоимости (точнее, 30%) уменьшает кредит до 10,5 млн ₽, ежемесячно 149 955 ₽, переплата 25,5 млн ₽.
- Половина своими: долг 7,5 млн ₽, банку 107 111 ₽ в месяц, сверху за 20 лет 18,2 млн ₽.
Как рассчитать семейную и льготную ипотеку
Семейную ипотеку с 1 октября 2026 года считают по числу детей: 12% при одном, 10% при двух, 8% при трёх, 6% при четырёх и 4% при пяти и больше. Обязательное условие одно, младшему ребёнку меньше 7 лет. Считая семейную ипотеку дома, чаще всего ошибаются на лимите. Квартира за 18 млн ₽ со взносом 20% требует кредит 14,4 млн ₽. С одним ребёнком это 12 млн ₽ под 12% и ещё 2,4 млн ₽ под 16,9%, платёж около 180 800 ₽. С двумя детьми весь кредит входит в лимит 15 млн ₽, и платёж падает до 154 700 ₽.
IT-ипотека с 2026 года не действует для домов в Москве и Петербурге, так что калькулятор льготной ипотеки в столице считает фактически одну семейную. Расчёт ипотеки на дом идёт по той же формуле, но условия программ для частных домов отличаются, их уточняйте в банке до заявки. Калькуляторы банков показывают ставку «от» без страховок, а итоговое предложение после одобрения часто выше на 1–3 пункта.
Что сделать завтра: расчёт за один вечер
Не нашли в таблицах свой вариант? Пройдите путь, которым мы считаем ипотеку для клиентов клуба. Он занимает вечер и не стоит ни рубля.
- 1. Сложите подтверждённые доходы семьи и умножьте на 0,6. Это потолок платежа, 5 минут, 0 ₽.
- 2. Выберите программу: семейная, если младшему меньше 7 лет, иначе рыночная. 10 минут.
- 3. Разделите потолок платежа на стоимость миллиона по вашей ставке и получите потолок кредита. 2 минуты.
- 4. Прибавьте взнос, и выйдет максимальная цена квартиры. С ней идите в подбор, а не наоборот.
- 5. Отправьте условия ИИ-риэлтору клуба: он посчитает платёж по реальной цене квартиры, сравнит скидку застройщика с ипотекой и метр с соседними домами. Для вас это бесплатно!
Частые вопросы
Как рассчитать платёж по ипотеке?
Нужны сумма кредита, ставка и срок. Проще всего умножить стоимость одного миллиона на число миллионов: при 16,49% на 20 лет миллион стоит 14 281 ₽ в месяц, при 12% на 15 лет 12 002 ₽.
Миллион в ипотеку: сколько платить?
По рыночной ставке 16,49% на 20 лет 14 281 ₽ в месяц, на 30 лет 13 843 ₽. По семейной ипотеке на 15 лет от 7 397 ₽ при 4% до 12 002 ₽ при 12%.
Сколько переплата по ипотеке на 30 лет?
При кредите 10 млн ₽ под 16,49% переплата 39,8 млн ₽, на 20 лет 24,3 млн ₽. По семейной ставке 12% на 30 лет переплата 27 млн ₽.
Сколько нужно зарабатывать, чтобы взять ипотеку 10 миллионов?
Платёж не должен превышать 60% дохода. Для 10 млн ₽ под 16,49% на 20 лет нужен доход семьи от 238 000 ₽ в месяц, по семейной ипотеке 12% на 15 лет от 200 000 ₽.
Можно ли рассчитать ипотеку без первоначального взноса?
Посчитать можно, но среди программ застройщиков на 9 октября 2026 года взнос 0% был только у военной ипотеки. Обычно банк просит от 20%, а маткапитал разрешено направить во взнос.
Какой срок ипотеки выгоднее?
Короткий: на 20 лет вместо 30 платёж выше на 4 381 ₽ (кредит 10 млн ₽ под 16,49%), а переплата меньше на 15,6 млн ₽. Длинный срок берут ради одобрения и гасят досрочно.
Источники: Условия семейной ипотеки с 01.10.2026 (Информация Минфина России от 24.09.2026); Ставки банков-партнёров клуба на 10.10.2026; Калькулятор ДОМ.РФ: платёж не больше 60% дохода семьи (разбор РБК Недвижимости); Решение Совета директоров Банка России от 29.04.2026 о макропруденциальных лимитах по ипотеке; Ипотечные программы застройщиков Москвы и МО, данные клуба «Въехали» на 09.10.2026; Расчёт клуба «Въехали» по формуле аннуитета.