Ставки по ипотеке на новостройку в октябре 2026 и расчёт платежа: таблица, формула и примеры
На 10 октября 2026 года ипотека на новостройку у банков-партнёров клуба стоит от 16,49% по рыночной программе, от 4 до 12% по семейной (ставка по числу детей, ребёнок младше 7 лет) и 5,75–6% по IT-ипотеке, которая с 2026 года не действует для домов в Москве и Петербурге. Ключевая ставка 14%. Платёж считается по аннуитету, и для прикидки хватает правила: на 15 лет каждый миллион кредита стоит 15 тыс. ₽ в месяц по рынку и 12 тыс. ₽ по семейной при одном ребёнке. Кредит 12 млн ₽ это 180 и 144 тыс. ₽ соответственно.
Шаг 1. Ставки на дату: какая программа ваша
| Программа | Ставка на 10.10.2026 | Лимит кредита | Платёж за 12 млн ₽, 15 лет |
|---|---|---|---|
| Рыночная | 16,49–19,95% | без лимита | 180 тыс. ₽ при 16,49% |
| Семейная, 1 ребёнок | 12% | 12 млн ₽ | 144 тыс. ₽ |
| Семейная, 2 детей | 10% | 15 млн ₽ | 129 тыс. ₽ |
| Семейная, 3 детей | 8% | 18 млн ₽ | 115 тыс. ₽ |
| Семейная, 4 детей | 6% | 18 млн ₽ | 101 тыс. ₽ |
| Семейная, 5 и больше | 4% | 18 млн ₽ | 89 тыс. ₽ |
| IT-ипотека (не Москва и Петербург) | 5,75–6% | 9 млн ₽ | 76 тыс. ₽ за 9 млн |
Ставка зависит не от банка, а от программы, под которую вы проходите. Рыночная ипотека у партнёров клуба начинается с 16,49% и доходит до 19,95%, поэтому первым делом проверяем льготные программы. Семейная с 1 октября 2026 года: 12% при одном ребёнке, 10% при двух, 8% при трёх, 6% при четырёх, 4% при пяти и больше, условие одно: младшему меньше 7 лет. Лимит кредита 12, 15 или 18 млн ₽, сверх него банк добавит часть по рыночной ставке, у партнёров около 16,9%.
IT-ипотека даёт 5,75–6% при лимите 9 млн ₽ сотрудникам аккредитованных компаний, но с 2026 года не работает для домов в Москве и Санкт-Петербурге. Военная ипотека считается иначе: взносы платит государство из накоплений, и обычный калькулятор тут не помощник.
Шаг 2. Формула платежа и правило «за миллион»
| Ставка | 15 лет | 20 лет | 25 лет | 30 лет | Переплата за 15 лет |
|---|---|---|---|---|---|
| 16,49% (рыночная) | 15,0 тыс. ₽ | 14,3 | 14,0 | 13,8 | 1,71 млн ₽ на каждый миллион |
| 12% (семейная, 1 ребёнок) | 12,0 тыс. ₽ | 11,0 | 10,5 | 10,3 | 1,16 млн ₽ |
| 8% (семейная, 3 детей) | 9,6 тыс. ₽ | 8,4 | 7,7 | 7,3 | 0,72 млн ₽ |
| 6% (семейная, 4 детей / IT) | 8,4 тыс. ₽ | 7,2 | 6,4 | 6,0 | 0,52 млн ₽ |
| 4% (семейная, 5 детей) | 7,4 тыс. ₽ | 6,1 | 5,3 | 4,8 | 0,33 млн ₽ |
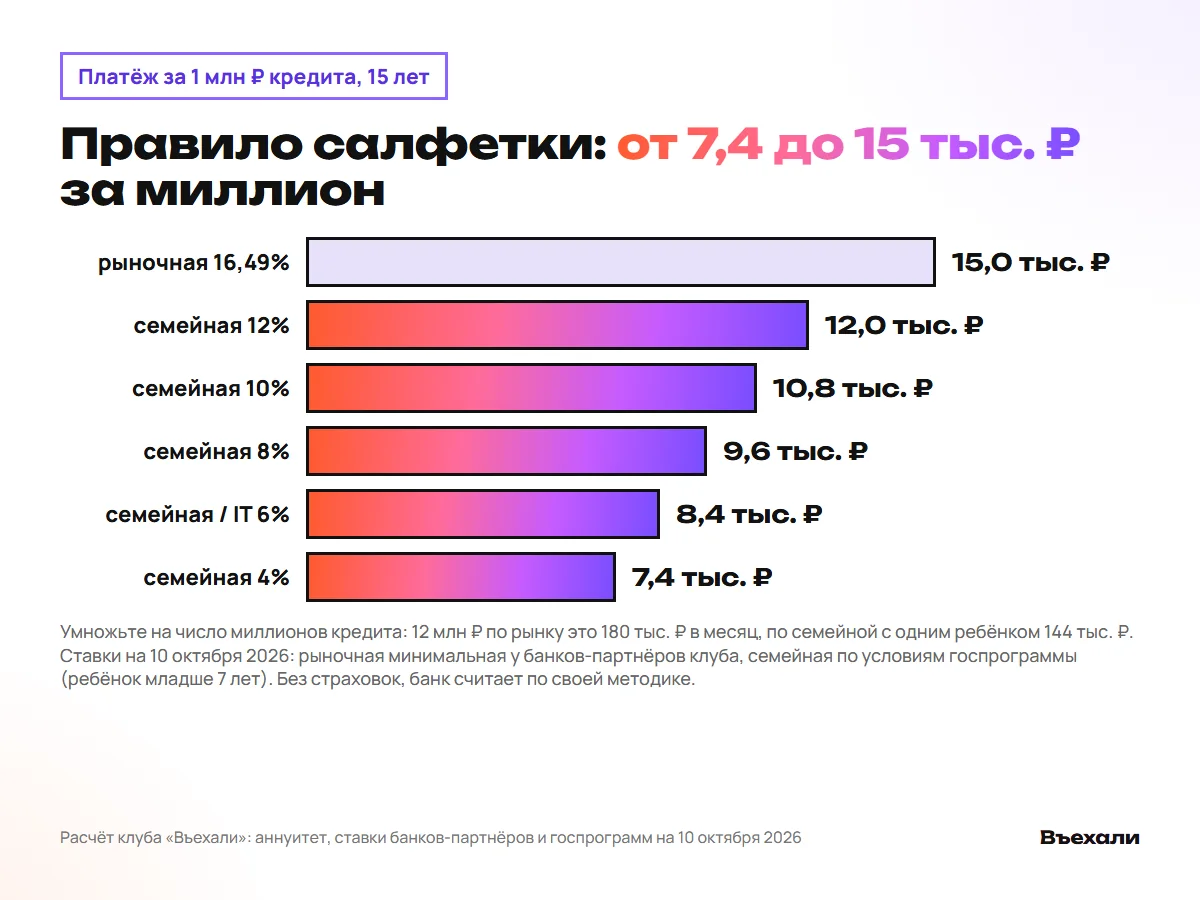
Банки считают аннуитет: одинаковый платёж каждый месяц, в начале срока в нём почти одни проценты, в конце почти один долг. Формула такая: платёж = сумма × m × (1 + m) в степени n, делённое на (1 + m) в степени n минус 1, где m это ставка в год, делённая на 12 и на 100, а n число месяцев. Считать это в уме не нужно, достаточно запомнить платёж за один миллион и умножить на число миллионов.
На 15 лет миллион кредита стоит 15,0 тыс. ₽ в месяц при 16,49%, 12,0 тыс. ₽ при 12%, 9,6 тыс. ₽ при 8% и 7,4 тыс. ₽ при 4%. Кредит 9 млн ₽ по рынку это 135 тыс. ₽, по семейной с одним ребёнком 108 тыс. ₽. Прикинув так платёж за минуту, вы сразу поймёте, стоит ли вообще идти на просмотр.
Шаг 3. Пример: медианная квартира за 19,8 млн ₽
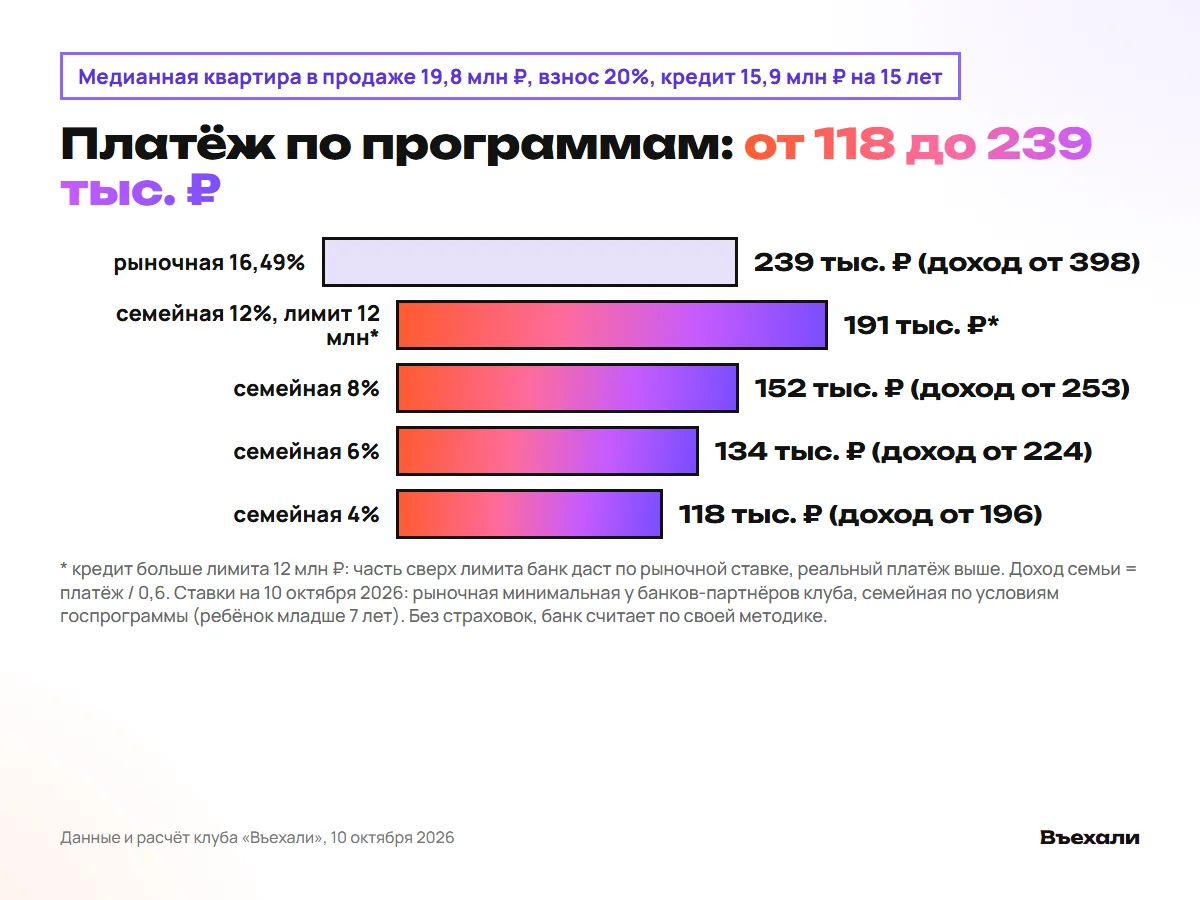
Медиана цены квартиры в продаже по расчёту клуба на 10 октября 2026 года 19,8 млн ₽ (новостройки Москвы и Подмосковья в продаже). При взносе 20% кредит 15,9 млн ₽ на 15 лет. По рыночной ставке платёж 239 тыс. ₽ и нужный доход семьи от 398 тыс. ₽ (правило: платёж не больше 60% дохода). По семейной при трёх детях 152 тыс. ₽ и доход от 253 тыс. ₽, при пяти детях 118 тыс. ₽ и доход от 196 тыс. ₽. При одном ребёнке кредит больше лимита 12 млн ₽: 12 млн под 12% и 3,9 млн по рыночной ставке, вместе около 203 тыс. ₽.
Отсюда простой приём, которым мы пользуемся на подборе: сначала считаем, какой кредит укладывается в лимит программы и в 60% дохода, и только потом фильтруем квартиры по цене. При платеже 150 тыс. ₽ в месяц по рыночной ставке подходит 26% квартир, по семейной с тремя детьми 49%.
- Посчитайте доход семьи и умножьте на 0,6: это потолок платежа.
- Разделите потолок на платёж за миллион по вашей ставке: получите максимальный кредит.
- Прибавьте взнос: это потолок цены квартиры, с ним и идите в подбор.
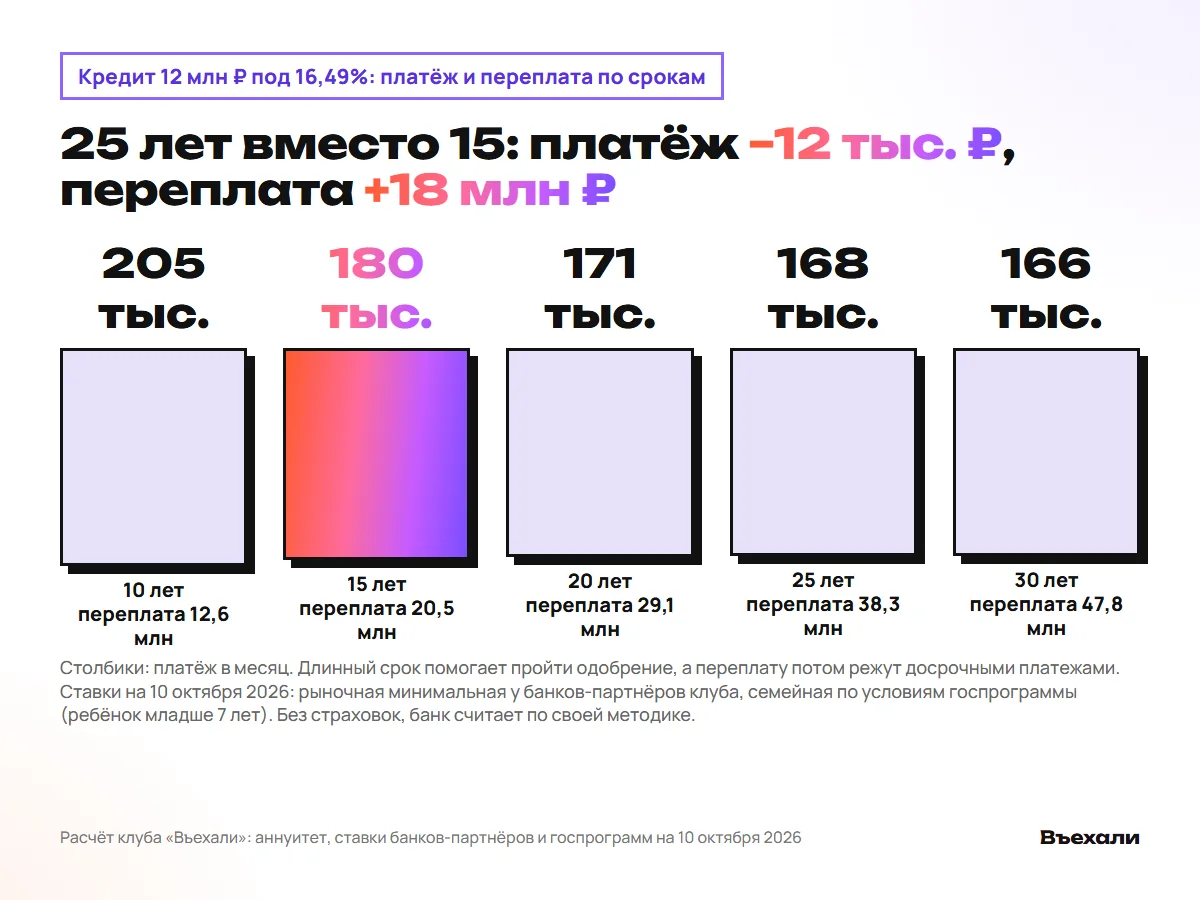
Шаг 4. Срок: как 25 лет вместо 15 добавляют 18 млн ₽ переплаты
| Срок | Платёж при 16,49% | Переплата при 16,49% | Платёж при 12% | Переплата при 12% |
|---|---|---|---|---|
| 10 лет | 205 тыс. ₽ | 12,6 млн ₽ | 172 тыс. ₽ | 8,7 млн ₽ |
| 15 лет | 180 тыс. ₽ | 20,5 млн ₽ | 144 тыс. ₽ | 13,9 млн ₽ |
| 20 лет | 171 тыс. ₽ | 29,1 млн ₽ | 132 тыс. ₽ | 19,7 млн ₽ |
| 25 лет | 168 тыс. ₽ | 38,3 млн ₽ | 126 тыс. ₽ | 25,9 млн ₽ |
| 30 лет | 166 тыс. ₽ | 47,8 млн ₽ | 123 тыс. ₽ | 32,4 млн ₽ |
Растянутый срок снижает ежемесячную сумму меньше, чем кажется. Кредит 12 млн ₽ под 16,49%: на 15 лет платёж 180 тыс. ₽, на 25 лет 168 тыс. ₽, на 30 лет 166 тыс. ₽. Разница 14 тыс. ₽ в месяц, а переплата растёт с 20,5 до 38,3 и 47,8 млн ₽. По семейной ставке 12% картина мягче: 144 против 126 тыс. ₽ при переплате 13,9 и 25,9 млн ₽.
Зачем тогда длинный срок? В одном случае: чтобы пройти одобрение по доходу. Взяв 25 лет, вы оставляете себе право гасить досрочно и фактически закрыть кредит за 10–12, а банк при этом согласует сумму.
Шаг 5. Что меняет ставку на один пункт и сколько это стоит
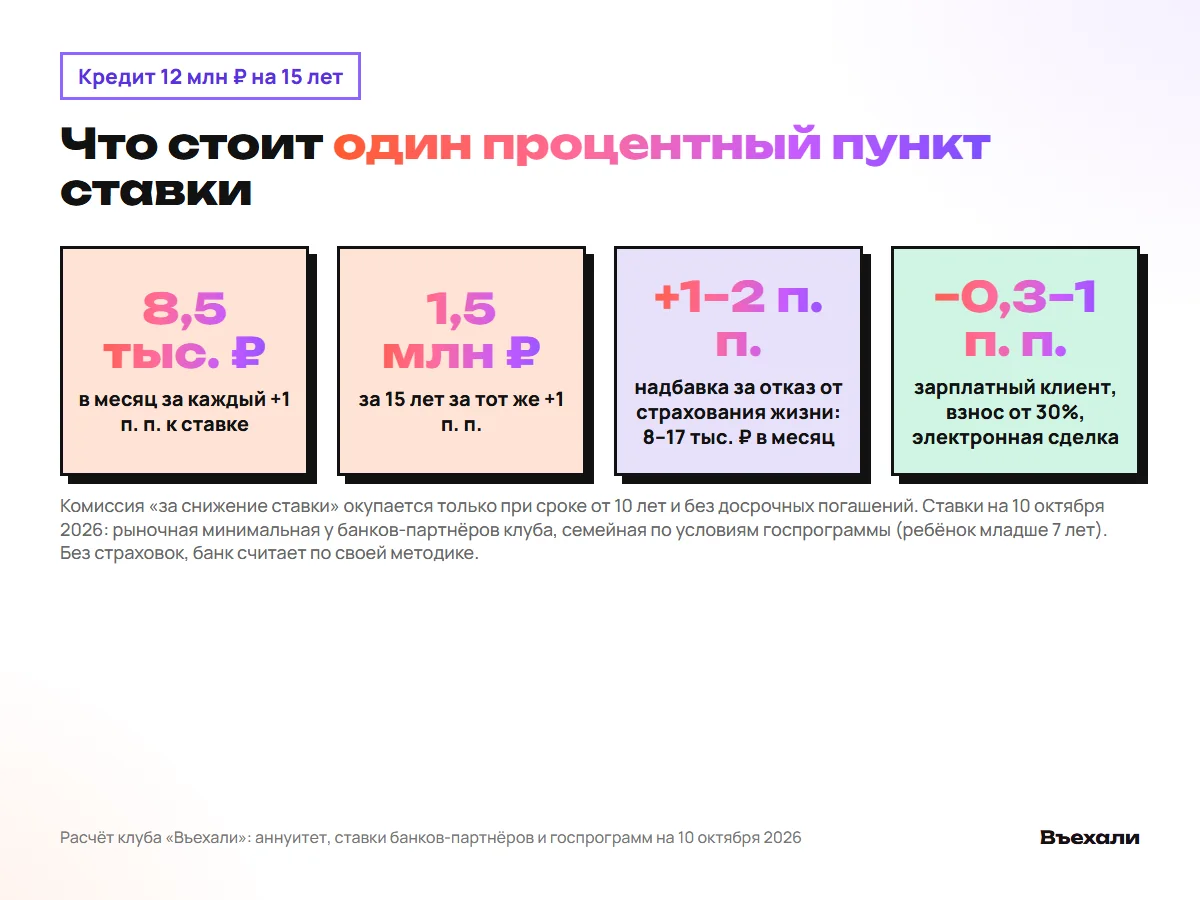
Один процентный пункт на кредите 12 млн ₽ на 15 лет это 8,5 тыс. ₽ в месяц и 1,5 млн ₽ за срок. Поэтому мелочи в условиях банка не мелочи. Отказ от страхования жизни обычно добавляет 1–2 пункта, то есть до 17 тыс. ₽ в месяц, и часто сама страховка дешевле. Зарплатный клиент, взнос от 30% и электронная регистрация сделки снимают по 0,3–1 пункту в зависимости от банка.
Комиссия «за снижение ставки» (платите 2–5% от суммы сразу, ставка ниже на 1–2 пункта) выгодна только при сроке от 10 лет без досрочных погашений. Гасить досрочно собираются почти все, поэтому, посчитав оба варианта на горизонте 5 лет, мы обычно советуем её не брать.
- Сравнивайте не ставку, а полную стоимость кредита (ПСК): банк обязан её показать, в неё входят страховки и комиссии.
- Просите график платежей и смотрите первый год: доля процентов в платеже покажет, сколько вы реально отдаёте банку.
- Уточните, что будет со ставкой, если отказаться от страховки жизни на второй год.
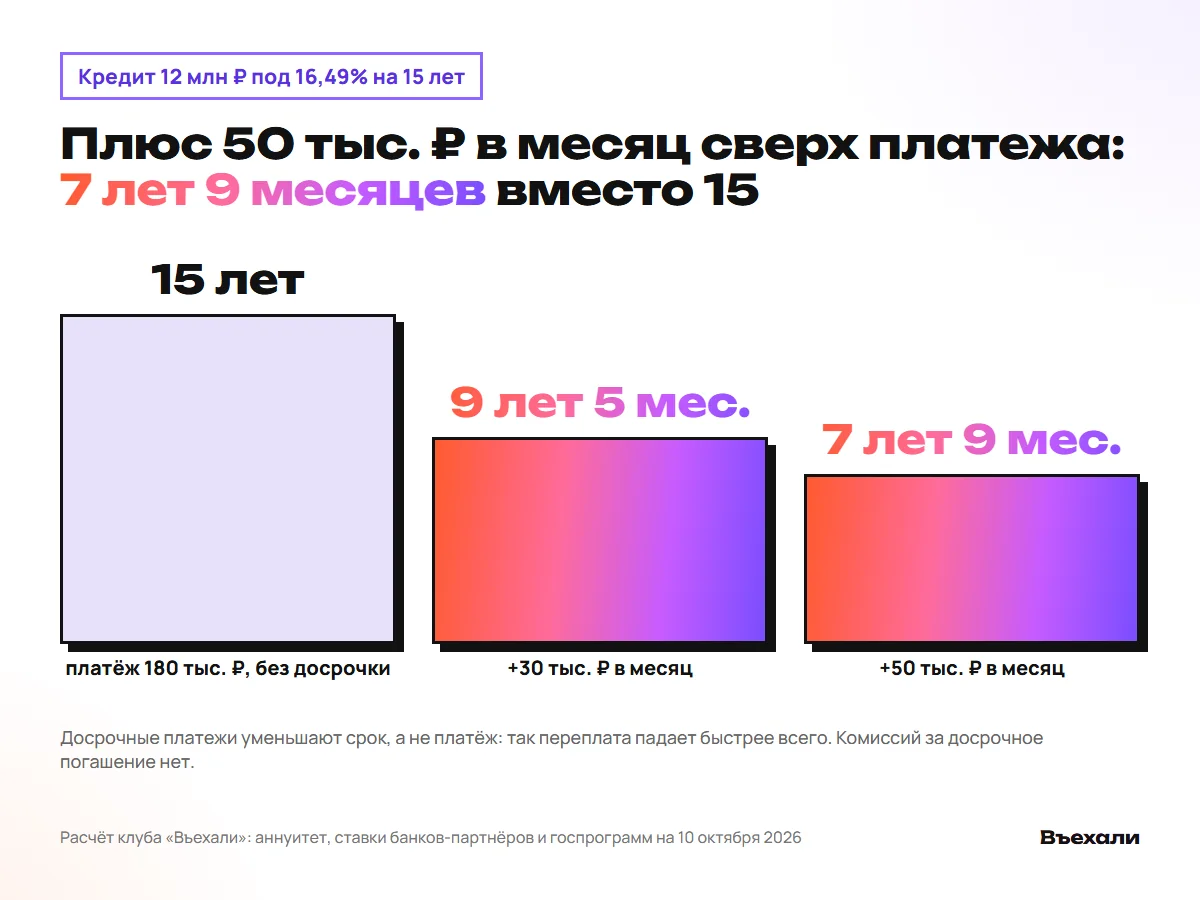
Шаг 6. Досрочное погашение: 50 тыс. ₽ сверху превращают 15 лет в 8
Комиссий за досрочное погашение в России нет. Кредит 12 млн ₽ под 16,49% на 15 лет закрывается за 7 лет 9 месяцев, если платить на 50 тыс. ₽ больше ежемесячно, и за 9 лет 5 месяцев при плюс 30 тыс. ₽. Выбирая между «уменьшить срок» и «уменьшить платёж», берите срок: так переплата падает быстрее, а ежемесячную сумму вы и так уже тянете.
Исключение одно: когда доход нестабильный. Тогда уменьшают платёж, чтобы в плохой месяц было легче, а в хороший докидывают снова.
- Любая премия или возврат налога, до 260 тыс. ₽ за квартиру и до 390 тыс. ₽ за проценты, уходит в досрочку в день получения.
- Досрочный платёж вносите сразу после ежемесячного: проценты начисляются на остаток каждый день.
- Раз в год просите новый график и сверяйте остаток долга.
Шаг 7. Чем калькулятор банка отличается от вашего
| Шаг | Сколько времени | Что получить |
|---|---|---|
| 1. Программа | 10 минут | ставка и лимит под вашу семью |
| 2. Платёж по правилу «за миллион» | 1 минута | прикидка, стоит ли идти на просмотр |
| 3. Потолок кредита по доходу | 5 минут | максимальная цена квартиры |
| 4. Срок | 5 минут | платёж для одобрения и план досрочки |
| 5. Условия банка | 1 вечер | ПСК, страховки, график |
| 6. Заявка в 2–3 банка | 1–5 дней | одобренная сумма на 90 дней |
Калькулятор на сайте банка показывает ставку «от», без страховок и при максимальном взносе. Реальное предложение, пройдя одобрение, вы увидите другим: оно и бывает на 1–3 пункта выше. Поэтому считайте в двух вариантах: оптимистичном по рекламе и реалистичном с надбавками, и бюджет квартиры держите по второму.
Частые вопросы
Сколько процентов по ипотеке на новостройку сейчас?
На 10 октября 2026 года: рыночная от 16,49%, семейная от 4 до 12% по числу детей, IT-ипотека 5,75–6% (не для домов в Москве и Петербурге). Ключевая ставка 14%.
Как посчитать платёж по ипотеке самому?
На 15 лет каждый миллион кредита стоит 15 тыс. ₽ в месяц при 16,49%, 12 тыс. ₽ при 12%, 7,4 тыс. ₽ при 4%. Умножьте на число миллионов. Точная формула аннуитета в статье.
Что выгоднее: 15 лет или 25?
Платёж на 25 лет ниже всего на 7%, а переплата почти вдвое больше. Длинный срок берут ради одобрения и гасят досрочно.
Есть ли отдельный калькулятор ипотеки по ДДУ?
Нет, платёж по ДДУ считается так же. Отличие в том, что льготные программы действуют только на новостройки, а деньги уходят на эскроу-счёт.
Почему в банке платёж больше, чем в калькуляторе?
Калькулятор показывает ставку «от» без страховок. Реальная ставка зависит от взноса, страховки жизни, зарплатного проекта и срока. Сравнивайте полную стоимость кредита.
Снижают ли ставку по уже взятой ипотеке?
По семейной программе ставку пересматривают после рождения следующего ребёнка. По рыночной возможно рефинансирование, если новые ставки ниже на 2 пункта и больше.
Источники: Федеральный закон № 353-ФЗ о потребительском кредите (полная стоимость кредита); Условия семейной ипотеки с 01.10.2026 (постановление Правительства РФ № 1711 с изменениями); Ключевая ставка Банка России на 08.10.2026; Ставки банков-партнёров клуба на 10.10.2026; Расчёт клуба «Въехали» по новостройкам Москвы и МО на 15.10.2026.