Семейная ипотека после 15 лет: что станет со ставкой и долгом?
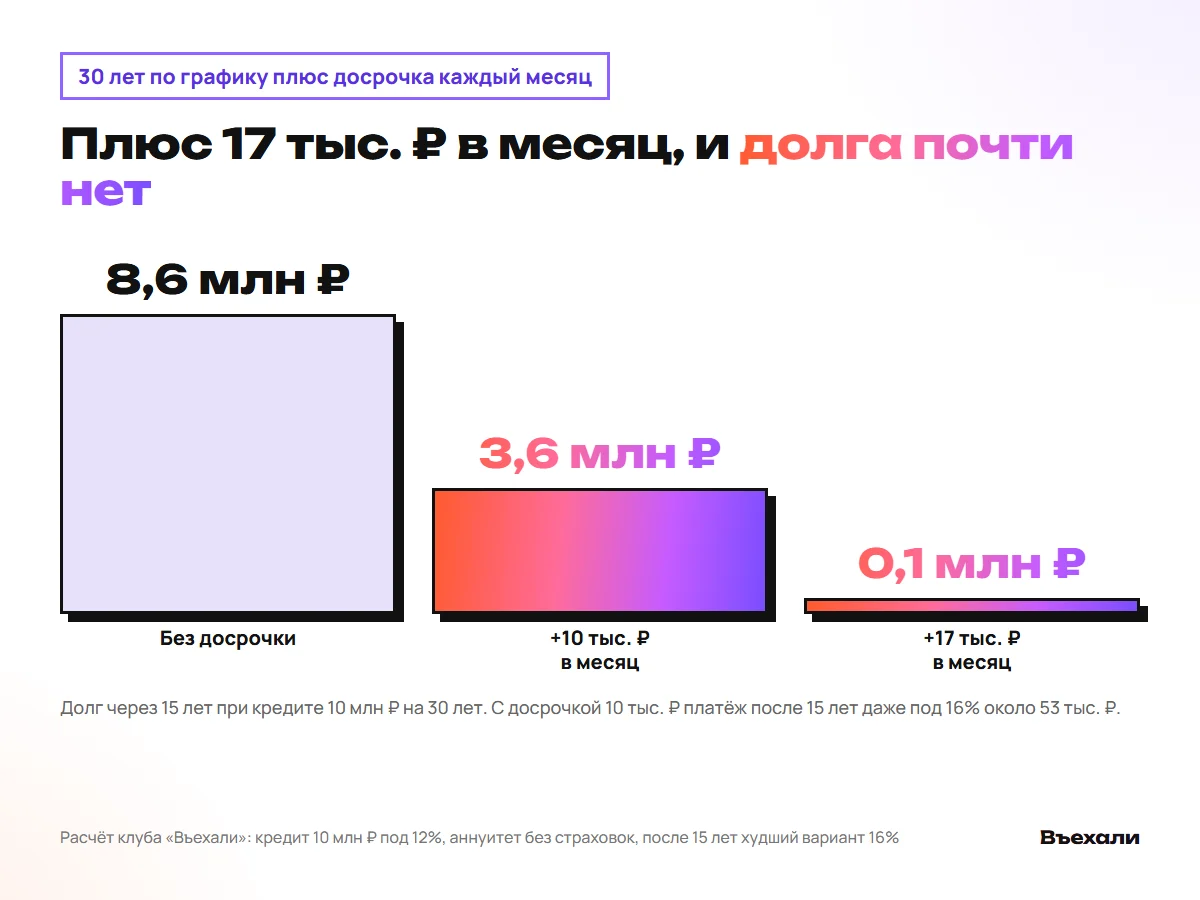
Через 15 лет субсидии банк вправе поднять ставку максимум на 4 п.п., но не выше ставки ЦБ плюс 3 п.п. При кредите 10 млн ₽ под 12% на 30 лет останется 8,6 млн ₽ долга, а ежемесячный взнос при 16% вырастет до 126 тыс. ₽. Досрочное погашение с первого года помогает этого избежать.
Как меняется ставка после 15 лет
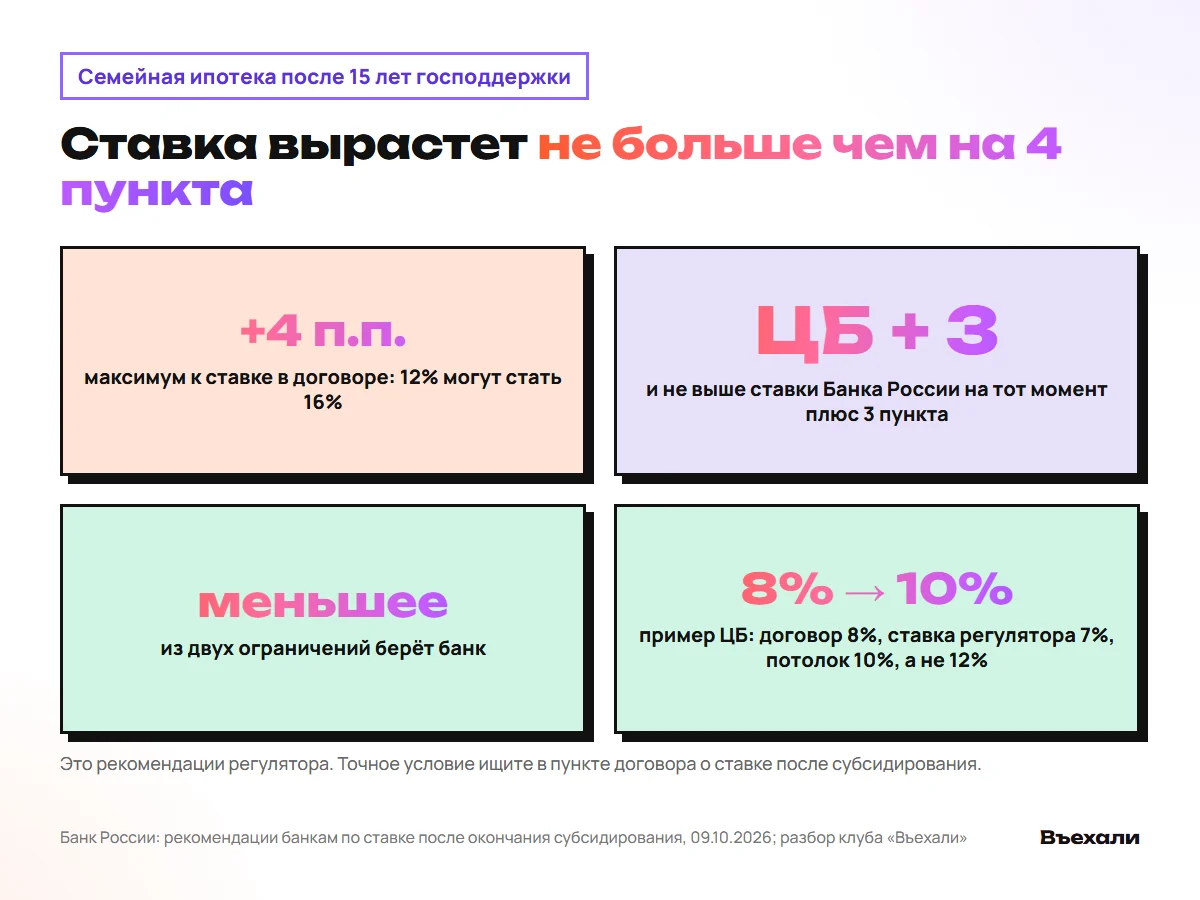
С 1 октября 2026 субсидия действует только первые 15 лет. Дальше банк вправе поднять процент.
Максимум: плюс 4 пункта к договорной, но не выше ставки ЦБ плюс 3. Сейчас она 14%, поэтому 12% могут стать 16%. При 9% в 2041 году надбавки не будет.
Почему долг почти не тает
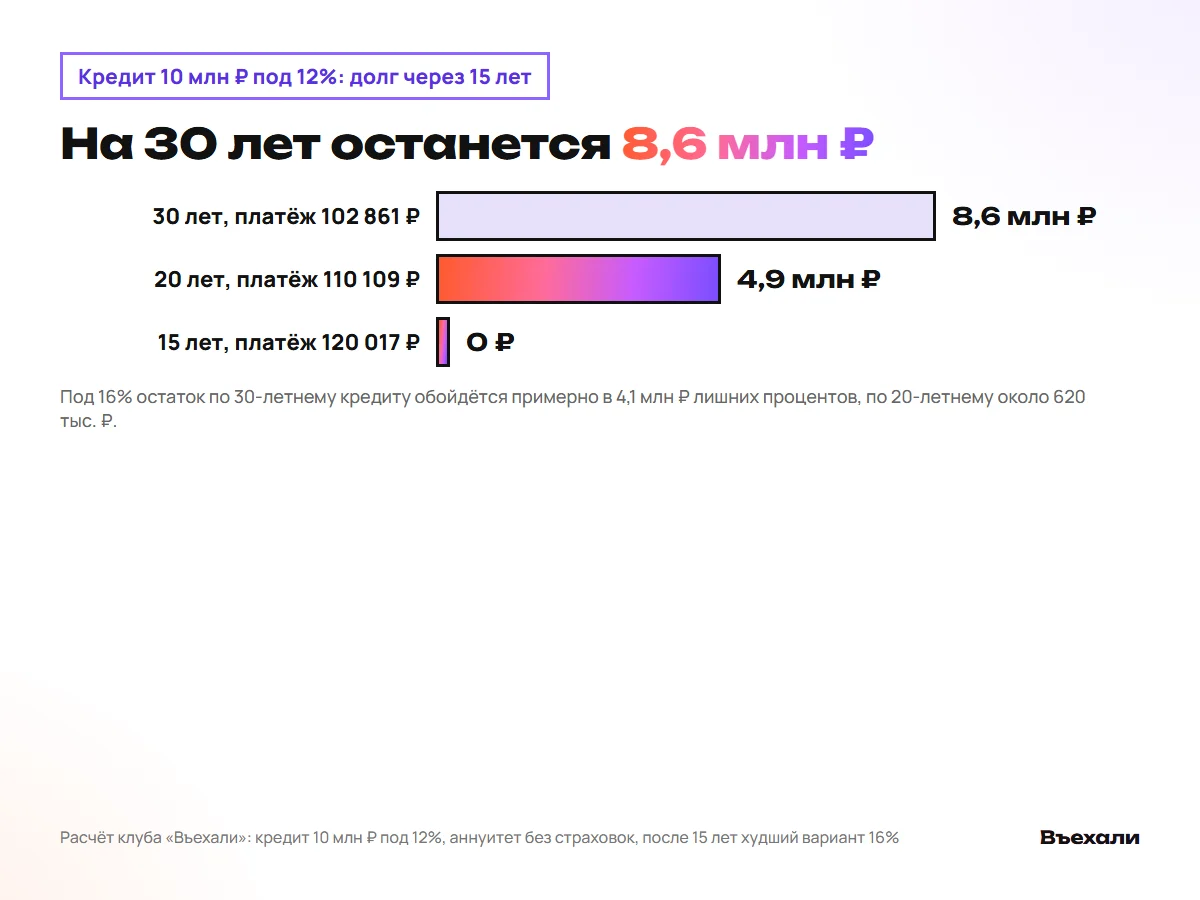
Аннуитет устроен так: первые годы почти всё уходит в проценты. За 15 лет по кредиту 10 млн ₽ под 12% на 30 лет вы отдадите 18,5 млн ₽, а долг снизится лишь на 1,4 млн. Останется 8,6 млн ₽.
Сравнив сроки, мы увидели: на 20 лет остаток 4,9 млн ₽ и лишние проценты около 620 тыс. На 15 лет взнос 120 017 ₽, долга ноль. При сроке 30 лет при 16% взнос вырастет со 102 861 до 126 тыс. ₽, переплата за вторую половину около 4,1 млн ₽.
Как не дойти до 126 тысяч в месяц
Оформите кредит на 30 лет и гасите досрочно. По расчёту клуба 17 тыс. ₽ сверху в месяц почти обнуляют долг к 15-му году.
Если добавлять 10 тыс. ₽, останется 3,6 млн ₽, и даже при 16% взнос будет около 53 тыс. ₽. В трудный месяц можно внести только обязательный взнос 102 861 ₽. Стоит ли брать длинный срок ради свободы? Наш ответ: да, если досрочка для вас привычка, а не подвиг. И это работает!
В Москве и области второй ребёнок на действующем кредите снижает ставку с 12% до 10%. Взнос падает примерно на 15 тыс. ₽, эти деньги можно пустить в досрочку.
Частые вопросы
На сколько банк может поднять ставку после 15 лет?
Не больше чем на 4 пункта к договорной и не выше ставки ЦБ плюс 3 пункта. Сейчас при 14% ставка 12% может стать 16%.
Сколько останется долга через 15 лет при кредите на 30 лет?
По кредиту 10 млн ₽ под 12% останется 8,6 млн ₽. При 16% ежемесячный взнос вырастет до 126 тыс. ₽.
Как снизить риск роста взноса?
Оформить 30 лет и гасить досрочно. Добавка 17 тыс. ₽ в месяц почти обнуляет долг к 15-му году, 10 тыс. снижает его до 3,6 млн ₽.
Источники: Минфин России: условия семейной ипотеки с 1 октября 2026; Банк России: рекомендации банкам от 09.10.2026; Ставка Банка России 14% на 23.10.2026; Расчёт клуба: аннуитет, 10 млн ₽ под 12%, без страховок.