Как выгоднее гасить ипотеку: уменьшать срок или платёж
Досрочно гасить ипотеку можно в любой день без комиссий, и выгоднее почти всегда уменьшать срок. Мы посчитали кредит 10 млн ₽ под 16,49% на 20 лет: разовый взнос 500 000 ₽ на втором году сокращает срок на 47 месяцев и экономит 6,3 млн ₽ процентов. Тот же взнос с уменьшением платежа сбережёт 1,07 млн ₽, в шесть раз меньше.
Можно ли гасить ипотеку досрочно и как это сделать
Можно — и без штрафов. Закон о потребительском кредите (статья 11 353-ФЗ) разрешает вернуть всю сумму или часть раньше срока, комиссию за это банк брать не вправе. Закон допускает, что банк попросит предупредить его заранее, до 30 дней по целевому кредиту, но на деле крупные банки принимают заявление в приложении день в день.
Сама процедура занимает меньше времени, чем поиск зарядки для телефона. Деньги кладут на счёт, с которого списывается платёж, а в приложении банка заполняют заявление о частичном досрочном погашении: сумма, дата и что уменьшить, срок или платёж.
- 1. Заявление в приложении или в отделении: 5 минут, 0 ₽.
- 2. Деньги на счёте до даты списания, лучше накануне.
- 3. Выбор «срок» или «платёж»: это решение стоит денег, о нём ниже.
- 4. Новый график: скачайте его в приложении после списания и сверьте остаток долга.
Что выгоднее: уменьшать срок или платёж
| Что уменьшаем | Платёж в месяц | Срок | Экономия процентов |
|---|---|---|---|
| Ничего, без досрочки | 142 815 ₽ | 240 месяцев | 0 ₽ |
| Срок | 142 815 ₽ | 193 месяца (−47) | 6,31 млн ₽ |
| Платёж | 135 563 ₽ | 240 месяцев | 1,07 млн ₽ |
Пример из нашей практики, цифры круглые. Семья взяла 10 млн ₽ под 16,49% на 20 лет (минимальная рыночная ставка у банков-партнёров клуба на 10 октября 2026 года, без страховок), платит 142 815 ₽ в месяц. После 24-го платежа она вносит сверху 500 000 ₽: премия плюс отложенное за год.
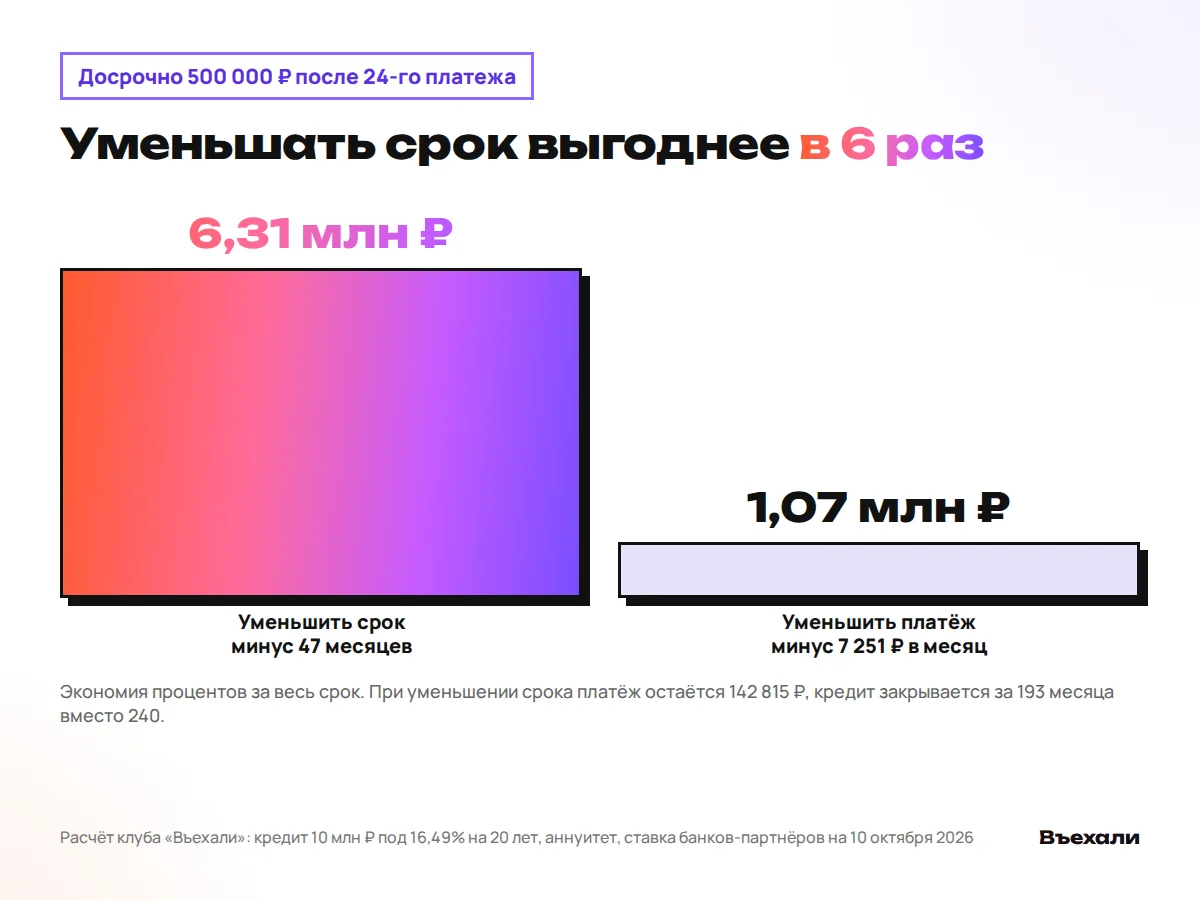
Выбрав уменьшение срока, семья платит те же 142 815 ₽ и закрывает кредит на 47 месяцев раньше. Экономия процентов 6,3 млн ₽, то есть каждый вложенный рубль вернулся двенадцатью. Выбрав уменьшение платежа, она получит 135 563 ₽ в месяц, на 7 251 ₽ меньше, а сбережёт за весь срок 1,07 млн ₽.
Платёж мы бы уменьшали в трёх случаях. Доход скачет и нужен запас на плохой месяц. Семья скоро пойдёт за вторым кредитом, и банку важна нагрузка. Или впереди декрет, когда каждые 7 000 ₽ в месяц на счету.
На сколько сократится срок ипотеки и почему важно, когда вносить
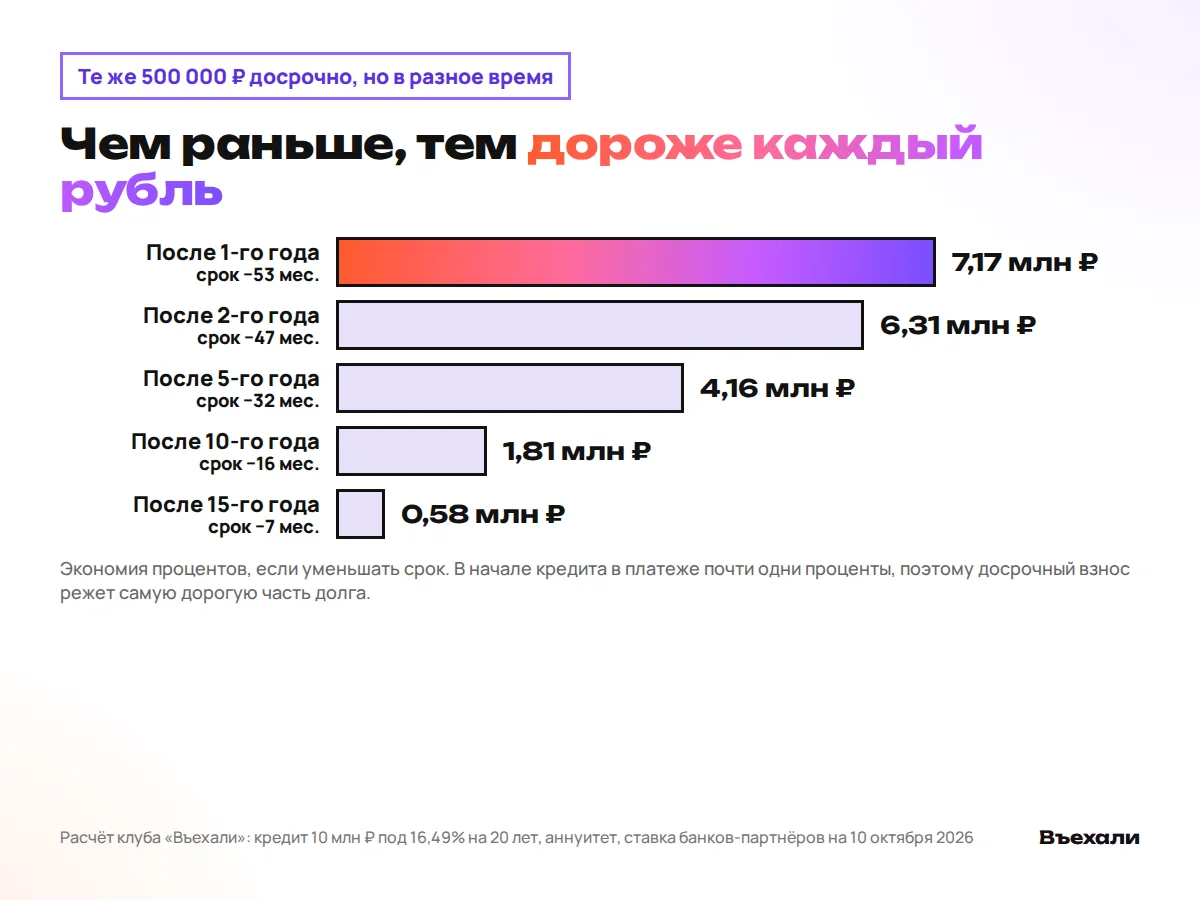
Срок сокращается сильнее всего в начале кредита. Тогда в платеже почти одни проценты, и каждый досрочный рубль режет долг, на который они начисляются. По тому же кредиту 500 000 ₽ после 12-го платежа сокращают срок на 53 месяца и экономят 7,17 млн ₽. После 24-го платежа минус 47 месяцев и 6,31 млн ₽, после 60-го уже 32 месяца и 4,16 млн ₽. А на десятом году те же деньги уберут 16 месяцев и 1,81 млн ₽.
Вывод скучный, но денежный. Свободные деньги в досрочку лучше нести сразу, а не копить «на красивую сумму» к Новому году. Через пару лет копилка в шкафу проигрывает кредиту под 16,49% без шансов.
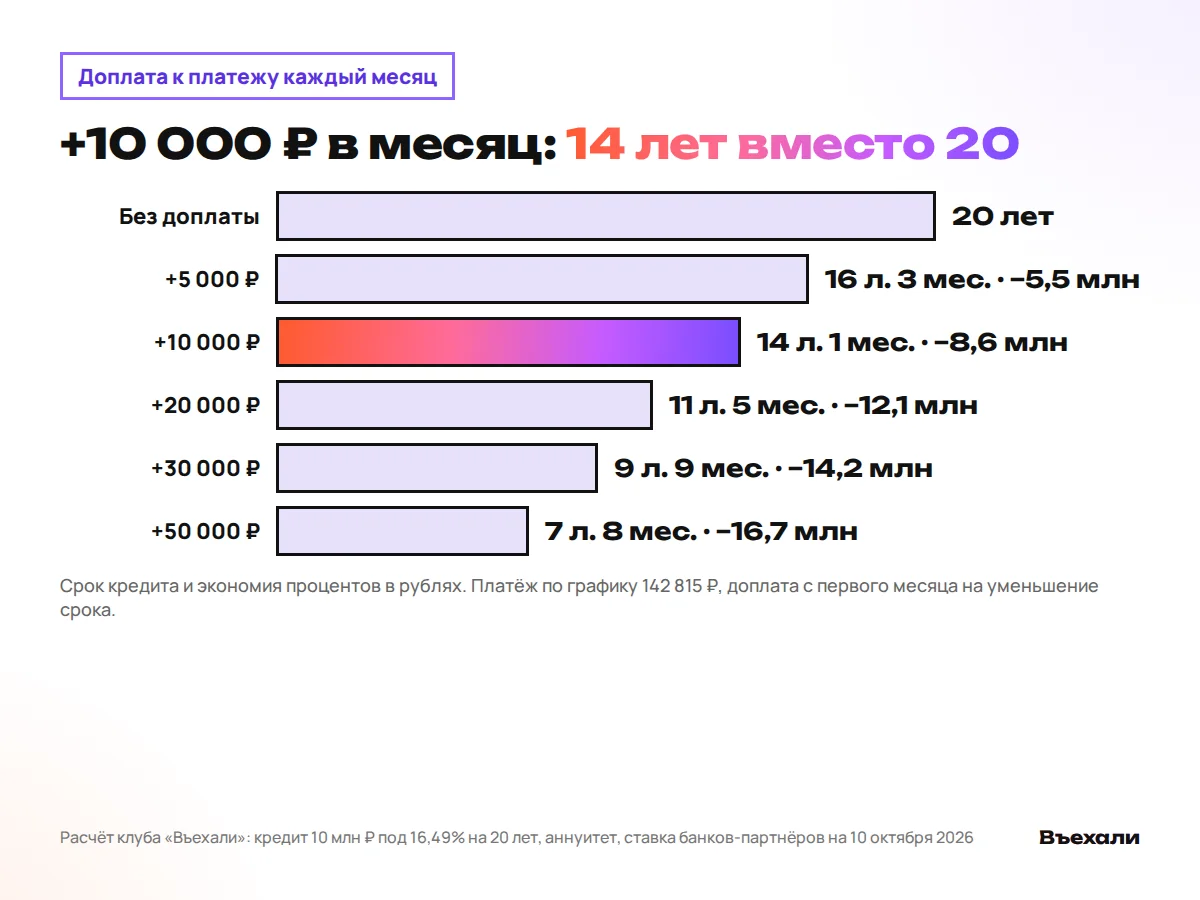
Как быстрее выплатить ипотеку: плюс 10 000 ₽ в месяц
| Доплата в месяц | Кредит закроется за | Экономия процентов |
|---|---|---|
| 5 000 ₽ | 16 лет 3 месяца | 5,53 млн ₽ |
| 10 000 ₽ | 14 лет 1 месяц | 8,58 млн ₽ |
| 20 000 ₽ | 11 лет 5 месяцев | 12,11 млн ₽ |
| 30 000 ₽ | 9 лет 9 месяцев | 14,2 млн ₽ |
| 50 000 ₽ | 7 лет 8 месяцев | 16,66 млн ₽ |
Разовые взносы бывают не у всех, а небольшая доплата каждый месяц доступна многим. Добавляя к платежу 10 000 ₽ с первого месяца, семья из нашего примера закроет 20-летний кредит за 14 лет и 1 месяц и сэкономит 8,58 млн ₽. И всё за счёт денег, которые иначе тихо ушли бы на доставку еды — мы проверяли на собственных выписках.
Доплату оформляют двумя способами. Либо каждый месяц подают заявление на досрочное погашение, либо в некоторых банках настраивают автоматическое списание сверх графика. Вносите досрочный платёж в день основного или сразу после него: проценты начисляются на остаток каждый день.
Материнский капитал как погашение ипотеки
Маткапитал разрешено направить на погашение ипотеки сразу после рождения ребёнка, ждать трёх лет не нужно (часть 6.1 статьи 7 256-ФЗ). С 1 февраля 2026 года это 728 921,90 ₽ на первого ребёнка и 963 243,17 ₽ на второго, если на первого капитал не получали.
Посчитаем семейную ипотеку 12 млн ₽ под 12% на 15 лет (ставка при одном ребёнке младше 7 лет, взнос от 20%). Через год семья гасит капиталом на первого ребёнка 728 922 ₽ и уменьшает срок: минус 23 месяца и 2,72 млн ₽ экономии. Если выбрать платёж, он упадёт на 8 976 ₽, а экономия составит 779 000 ₽.
Заявление подают в Социальный фонд через банк или Госуслуги. Фонд рассматривает его до 5 рабочих дней (до 12, если нужны запросы в другие ведомства) и перечисляет деньги ещё за 5 рабочих дней. Помните про обязательство: доли детям выделяют в течение 6 месяцев после полного погашения и снятия обременения.
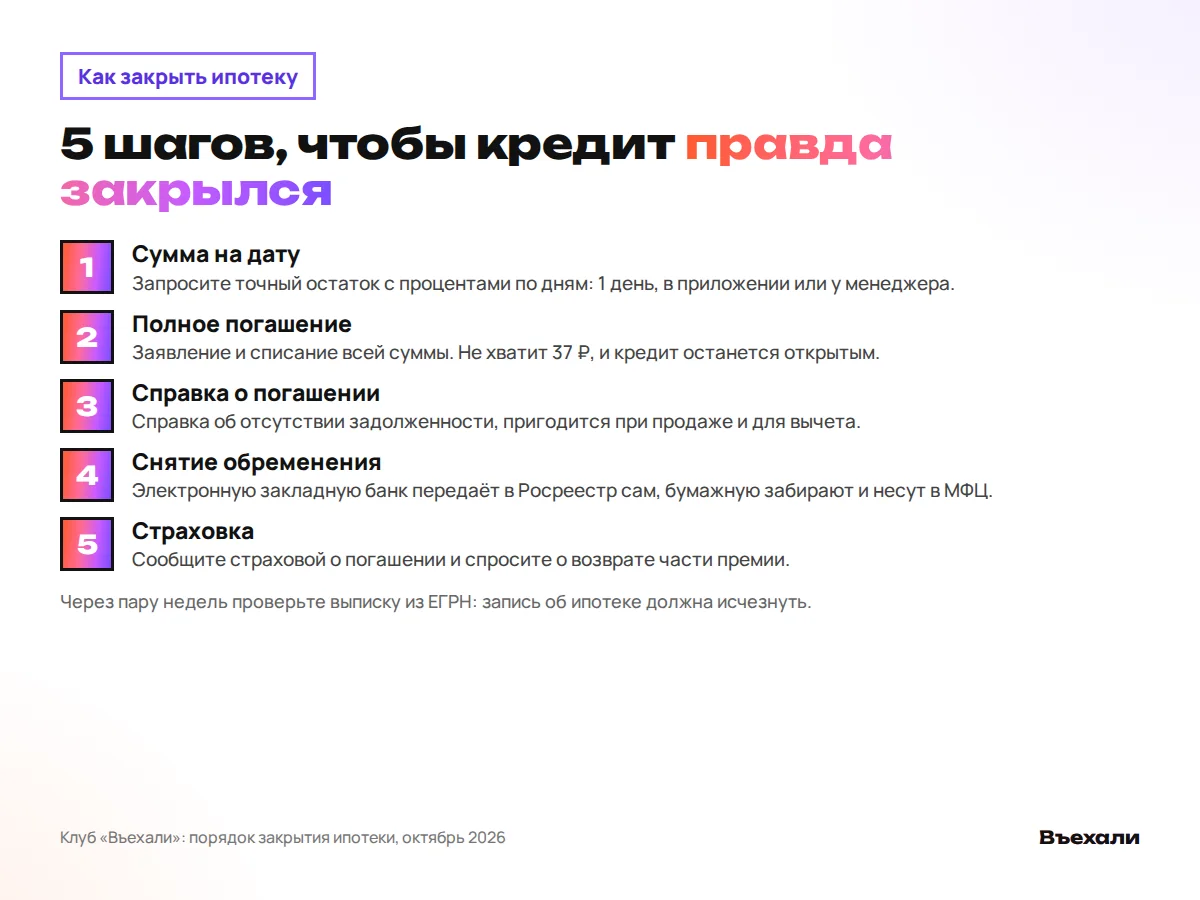
Как правильно закрыть ипотеку
Последний платёж почти никогда не совпадает с остатком из графика: проценты набегают по дням. Закрывая ипотеку, сначала запросите у банка точную сумму на конкретную дату и внесите её целиком. Не хватит 37 рублей, и кредит формально останется открытым, а через месяц придёт просрочка размером с чашку кофе.
- 1. Сумма полного погашения на дату: в приложении или у менеджера, 1 день.
- 2. Заявление на полное досрочное погашение и списание денег.
- 3. Справка об отсутствии задолженности: попросите её сразу, она пригодится при продаже и для вычета.
- 4. Снятие обременения. При электронной закладной банк сам передаёт данные в Росреестр, при бумажной её забирают в банке и подают в МФЦ. Через пару недель проверьте выписку из ЕГРН.
- 5. Страховка: сообщите страховой о погашении и уточните, вернут ли часть премии за неиспользованный период.
Как вносить платежи по ипотеке и можно ли не платить
Как платить ипотеку без нервов? Подключите автосписание с зарплатной карты и пополняйте счёт за 1–2 дня до даты платежа, переводы между банками иногда идут дольше, чем хочется. Возврат налога за проценты, до 390 000 ₽ на человека, тоже отправляйте в досрочку в день получения.
Не платить ипотеку нельзя, даже если очень хочется. Просрочка добавляет неустойку по договору, портит кредитную историю, а в крайнем случае банк обращает взыскание на квартиру. Если доход упал, напишите в банк до первой просрочки: закон даёт право на ипотечные каникулы до 6 месяцев при снижении дохода и других условиях, банк может предложить и реструктуризацию.
Что сделать завтра? Откройте график и посмотрите, сколько процентов в ближайшем платеже. Потом спросите ИИ-риэлтора клуба: он посчитает, на сколько сократится ваш срок при доплате, сравнит досрочку с покупкой второй квартиры и проследит за ценой на ту, что вы присмотрели. Для вас это бесплатно!
Частые вопросы
Что выгоднее: уменьшать срок или платёж по ипотеке?
Срок. По кредиту 10 млн ₽ под 16,49% на 20 лет взнос 500 000 ₽ на втором году с уменьшением срока экономит 6,31 млн ₽, с уменьшением платежа 1,07 млн ₽. Платёж уменьшают, если нужен запас по доходу.
Можно ли гасить ипотеку досрочно без комиссии?
Да, закон о потребительском кредите запрещает брать комиссию за досрочное погашение. Банк вправе попросить уведомить его заранее, но обычно заявление принимают в приложении в тот же день.
На сколько сократится срок ипотеки?
Зависит от суммы и момента. По кредиту 10 млн ₽ под 16,49% на 20 лет 500 000 ₽ на первом году сокращают срок на 53 месяца, на десятом на 16 месяцев. Доплата 10 000 ₽ в месяц превращает 20 лет в 14.
Можно ли погасить ипотеку материнским капиталом?
Да, сразу после рождения ребёнка, без ожидания трёх лет. Заявление подают в Социальный фонд через банк или Госуслуги, деньги приходят примерно за 10 рабочих дней. Детям выделяют доли в течение 6 месяцев после погашения.
Как правильно закрыть ипотеку?
Узнайте точную сумму на дату, внесите её, возьмите справку об отсутствии задолженности, снимите обременение в Росреестре и сообщите о погашении страховой.
Можно ли не платить ипотеку какое-то время?
Просто перестать платить нельзя: будет неустойка, испорченная кредитная история и риск взыскания на квартиру. При падении дохода просите ипотечные каникулы до 6 месяцев или реструктуризацию.
Источники: Федеральный закон № 353-ФЗ «О потребительском кредите (займе)», ст. 11 и ст. 6.1-1; Федеральный закон № 256-ФЗ «О дополнительных мерах государственной поддержки семей, имеющих детей», ч. 6.1 ст. 7, ст. 8; Постановление Правительства РФ № 862, п. 15(1) и 17; Социальный фонд России: размеры материнского капитала с 01.02.2026; Налоговый кодекс РФ, ст. 220; Ставки банков-партнёров клуба на 10.10.2026; расчёт клуба «Въехали» по графику аннуитета.