Стоит ли брать ипотеку сейчас под 16–20%: расчёт на 5, 7 и 10 млн ₽, доход и рефинансирование
Рыночную ипотеку в октябре 2026 года банки-партнёры клуба дают под 16,49–19,95%, ставка Банка России 14%. Брать её стоит, если льготные программы вам недоступны, кредит не больше 7 млн ₽, взнос от 30%, а платёж забирает не больше 40–50% дохода семьи. Кредит 7 млн ₽ под 19% на 20 лет стоит 113 тыс. ₽ в месяц и 20,2 млн ₽ переплаты, причём за первый год из 1,36 млн ₽ платежей в погашение долга уйдёт всего 34 тыс. ₽. На рефинансирование рассчитывать можно, но тянуть платёж нужно уметь и без него.
Сколько стоит ипотека на 5, 7 и 10 млн ₽ сейчас
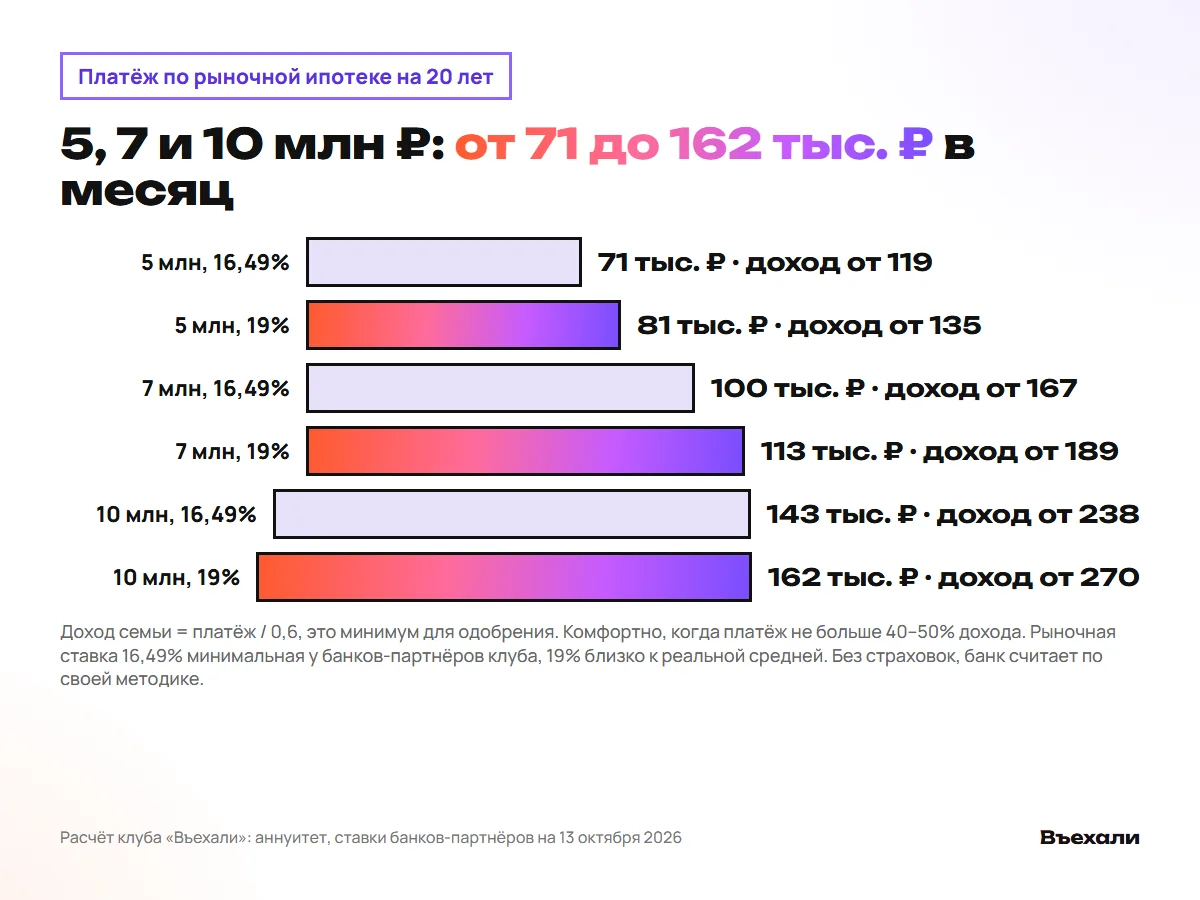
| Кредит | Ставка | Платёж, 20 лет | Переплата, 20 лет | Платёж, 30 лет | Переплата, 30 лет |
|---|---|---|---|---|---|
| 5 млн ₽ | 16,49% | 71 тыс. ₽ | 12,1 млн ₽ | 69 тыс. ₽ | 19,9 млн ₽ |
| 5 млн ₽ | 19% | 81 тыс. ₽ | 14,4 млн ₽ | 79 тыс. ₽ | 23,6 млн ₽ |
| 7 млн ₽ | 16,49% | 100 тыс. ₽ | 17,0 млн ₽ | 97 тыс. ₽ | 27,9 млн ₽ |
| 7 млн ₽ | 19% | 113 тыс. ₽ | 20,2 млн ₽ | 111 тыс. ₽ | 33,0 млн ₽ |
| 10 млн ₽ | 16,49% | 143 тыс. ₽ | 24,3 млн ₽ | 138 тыс. ₽ | 39,8 млн ₽ |
| 10 млн ₽ | 19% | 162 тыс. ₽ | 28,9 млн ₽ | 159 тыс. ₽ | 47,2 млн ₽ |
Мы посчитали платёж по аннуитету для двух ставок. 16,49% это минимум у банков-партнёров клуба на 13 октября, до него доходят немногие. 19% ближе к тому, что видит обычный заёмщик после одобрения: максимум у партнёров сейчас 19,95%. Миллион кредита на 20 лет обходится в 14,3 тыс. ₽ в месяц при 16,49% и в 16,2 тыс. ₽ при 19%. Дальше простое умножение, и, дойдя до второй колонки, многие откладывают ипотеку на потом: эта колонка таблицы обычно бодрит сильнее утреннего кофе.
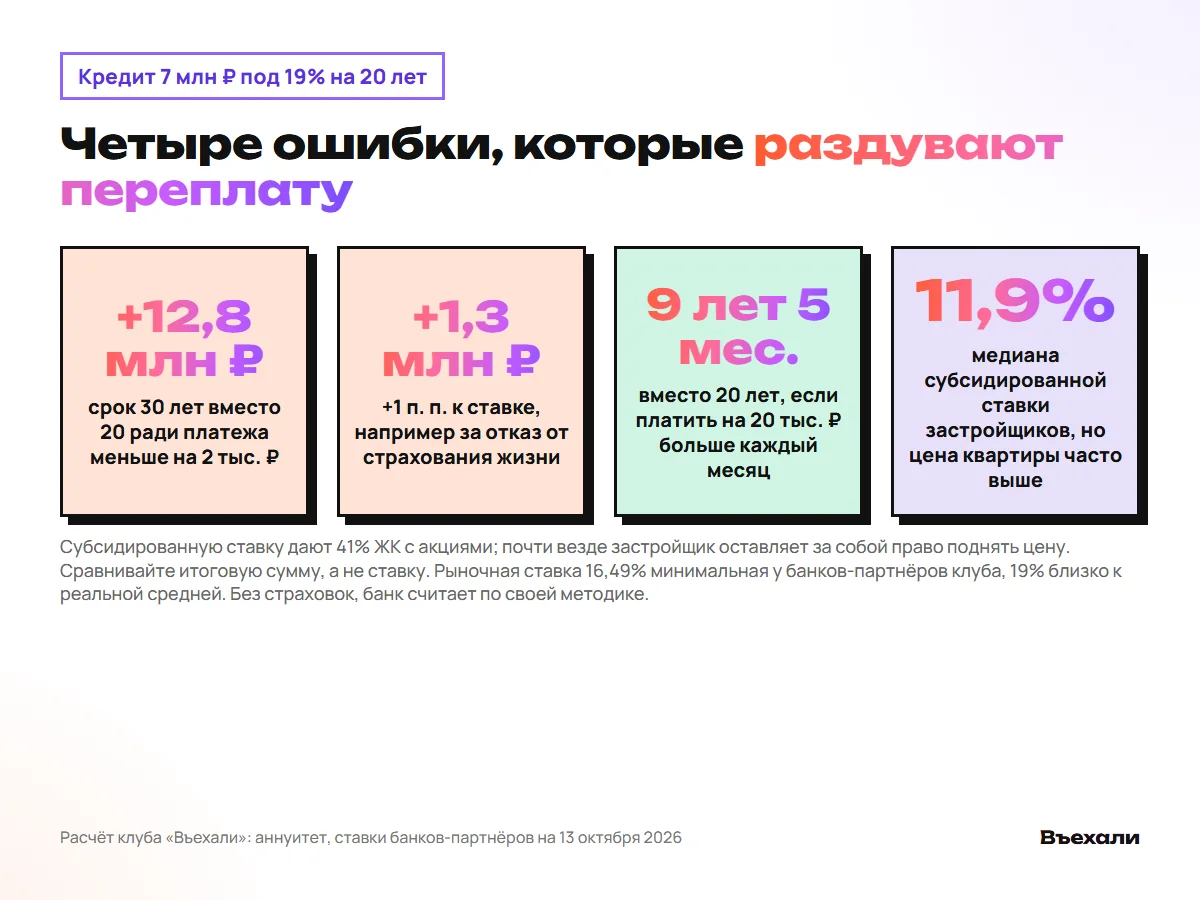
Обратите внимание на срок. Растянув кредит с 20 до 30 лет, вы снижаете платёж всего на 2 тыс. ₽ (113 против 111 тыс. ₽ на 7 млн под 19%), а переплата вырастает с 20,2 до 33 млн ₽. При таких ставках длинный срок почти не снижает ежемесячную сумму, зато отлично помогает банку.
Какой доход нужен для ипотеки и что на неё можно купить
Банк одобрит кредит, если платёж не больше 60% дохода семьи. Это потолок, а не рекомендация: на 7 млн ₽ под 19% минимальный доход 189 тыс. ₽, на 10 млн ₽ уже 270 тыс. ₽. Мы на подборе считаем по-другому, оставляя семье хотя бы половину дохода на жизнь. Тогда для 7 млн ₽ нужно 227 тыс. ₽ в месяц, для 5 млн ₽ 162 тыс. ₽.
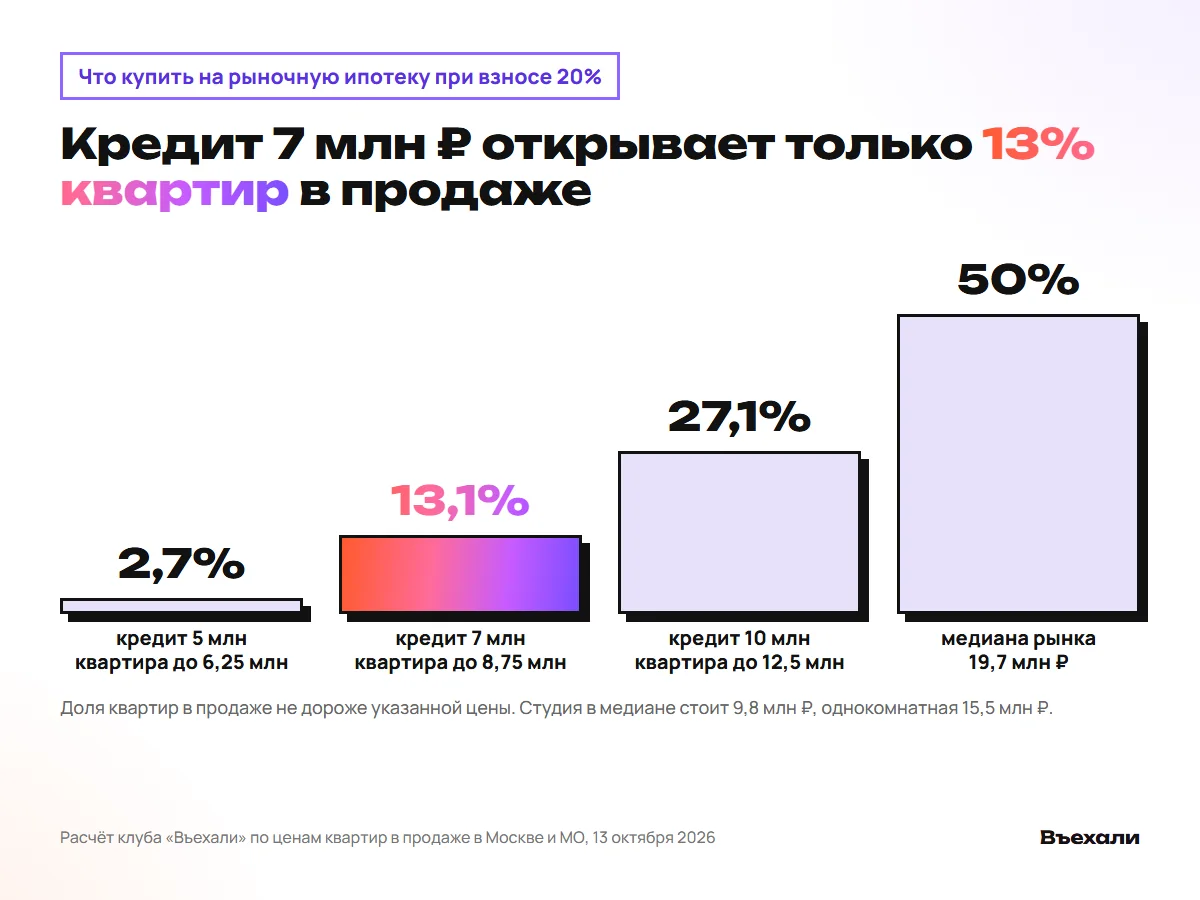
Теперь неприятное. Медианная квартира (по расчёту клуба по новостройкам Москвы и Подмосковья на 13 октября 2026 года) стоит 19,7 млн ₽, студия 9,8 млн ₽, однокомнатная 15,5 млн ₽. При взносе 20% кредит 5 млн ₽ покрывает квартиры до 6,25 млн ₽, а это 2,7% квартир. Кредит 7 млн ₽ открывает 13% квартир, 10 млн ₽ чуть больше четверти. Так что рыночная ипотека сегодня работает для тех, у кого большой взнос: продана старая квартира, есть накопления или помощь родителей.
- Умножьте доход семьи на 0,45: это комфортный платёж, а не одобряемый.
- Разделите его на 16,2 тыс. ₽ (платёж за миллион под 19% на 20 лет): получится кредит, который вы потянете.
- Прибавьте свой взнос: это честный потолок цены квартиры, с ним и идите в подбор.
Почему первый год ипотеки почти не уменьшает долг
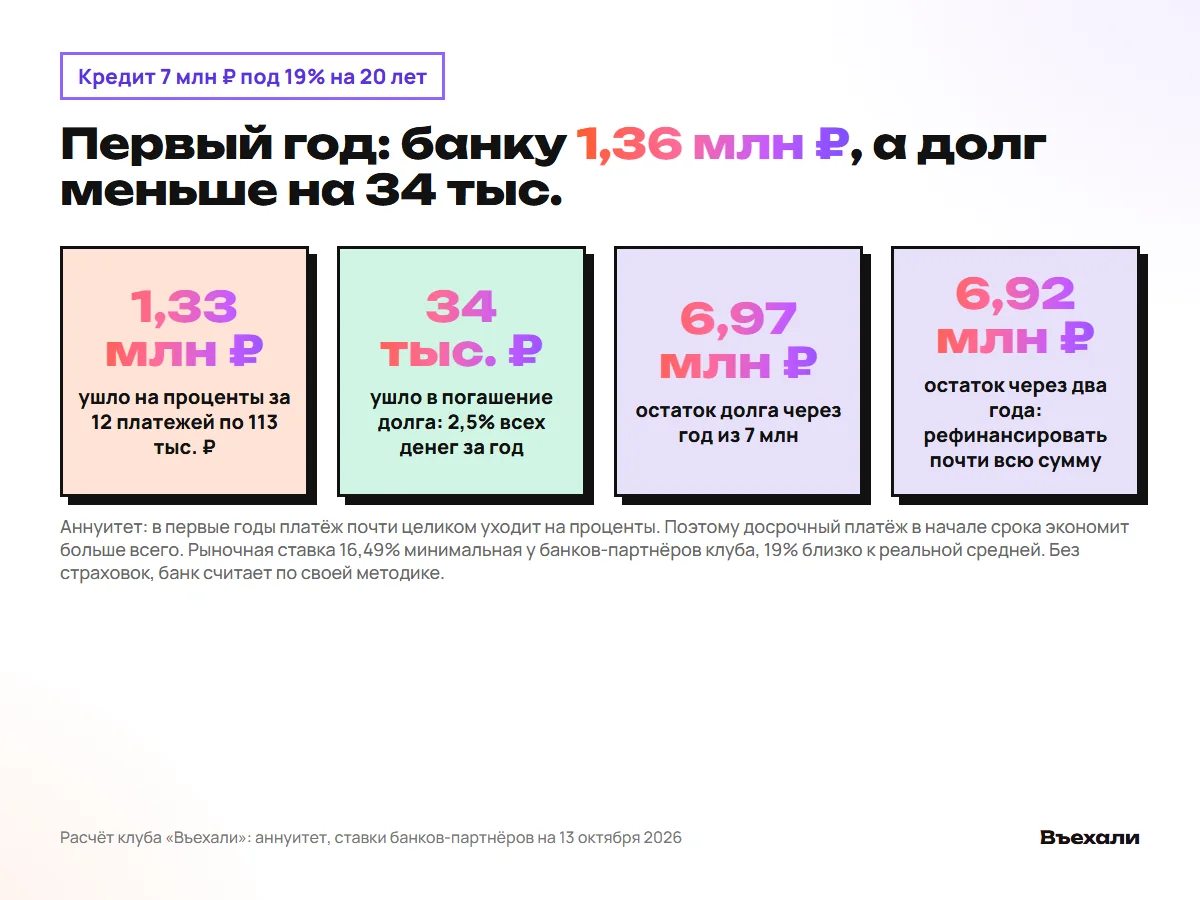
Аннуитет устроен так, что в начале срока банк забирает почти только проценты. Взяв 7 млн ₽ под 19%, за первые 12 месяцев вы отдадите 1,36 млн ₽, из них 1,33 млн ₽ проценты и 34 тыс. ₽ основной долг. Через год вы должны 6,97 млн ₽, через два года 6,92 млн ₽. Ощущение, будто бежишь по беговой дорожке: пот настоящий, а пейзаж не меняется.
Из этого следуют два практических вывода. Досрочный платёж в первые годы работает сильнее всего: плюс 20 тыс. ₽ в месяц сокращают те же 20 лет до 9 лет 5 месяцев. А рефинансировать через пару лет придётся почти всю исходную сумму, поэтому нужен доход, который банк одобрит заново.
Можно ли получить ставку у нижней границы и чем реклама отличается от договора
Можно, но под набор условий. Нижнюю ставку обычно дают зарплатным клиентам банка, при взносе от 30–50%, со страховкой жизни, квартиры и титула и электронной регистрацией сделки. Каждое условие стоит от 0,3 до 1 пункта, и в рекламе «от 16,49%» они, разумеется, уже все выполнены. Реальная ставка после одобрения часто на 1–3 пункта выше рекламной.
Сколько это в деньгах? Один пункт на кредите 7 млн ₽ на 20 лет это 5 тыс. ₽ в месяц и 1,3 млн ₽ за срок. Отказ от страхования жизни как раз добавляет 1–2 пункта, поэтому страховка почти всегда дешевле надбавки. Сравнивая предложения, смотрите на полную стоимость кредита (ПСК): банк обязан указать её в правом верхнем углу договора, туда входят страховки и комиссии.
Отдельная история с субсидированной ставкой от застройщика. Среди новостроек Москвы и МО, которые мы подбираем, такие предложения есть у 41% ЖК с акциями, медиана минимальной ставки 11,9%. Цена квартиры с субсидированной ставкой бывает выше, чем при 100% оплате. Сравните оба варианта: если с субсидией квартира за 10 млн ₽ стоит на 10% больше, платёж при 11,9% будет 88 тыс. ₽ против 113 тыс. ₽ по рынку, но и долг больше, и он останется с вами даже после рефинансирования.
- Получив одобрение, просите индивидуальные условия и график, а не скриншот калькулятора.
- Спросите застройщика, какая цена квартиры без субсидии и со скидкой за 100% оплату: она есть у двух ЖК из трёх, медиана скидки 15%.
- Уточните, что станет со ставкой, если на второй год не продлить страховку.
Стоит ли брать ипотеку сейчас в расчёте на рефинансирование
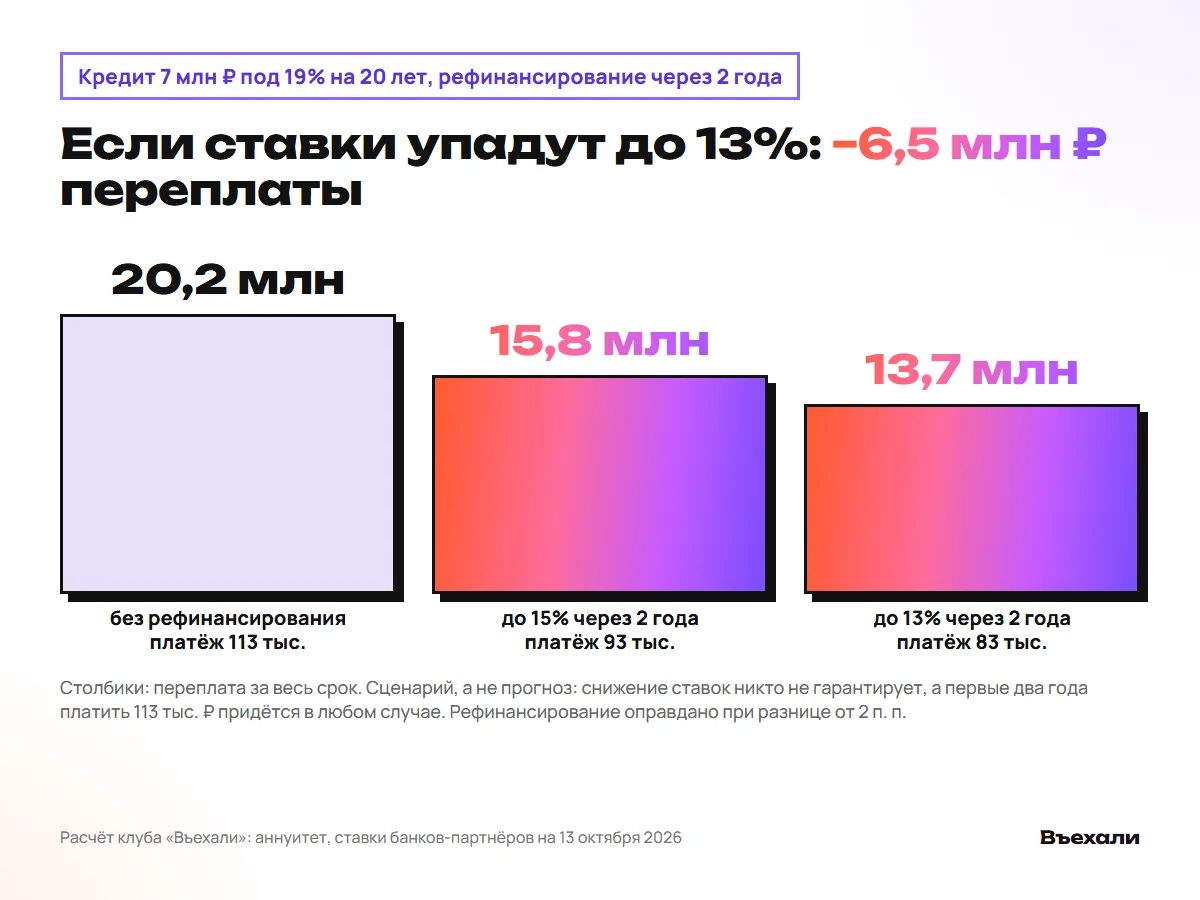
Рефинансирование срабатывает, когда новая ставка ниже старой хотя бы на 2 пункта. Посчитаем кредит 7 млн ₽ под 19% на 20 лет. Если через два года вы перейдёте на 15%, ежемесячная сумма упадёт со 113 до 93 тыс. ₽, а переплата со 20,2 до 15,8 млн ₽. При 13% платёж станет 83 тыс. ₽, переплата 13,7 млн ₽. Выигрыш 6,5 млн ₽ выглядит заманчиво, только это сценарий, а не обещание.
У стратегии «возьму сейчас, перекредитуюсь потом» три слабых места. Ставки могут не снизиться так быстро, как хочется, и, не дождавшись рефинансирования, вы будете отдавать 113 тыс. ₽ годами. Новый банк заново проверит доход и квартиру, а за оценку, страховку и регистрацию придётся заплатить. И остаток долга, как мы уже видели, почти не уменьшится. Наше правило простое: берите рыночную ипотеку, только если готовы платить её полный платёж без всякого рефинансирования. Снижение ставок тогда станет приятным бонусом, а не спасательным кругом.
Какие ошибки сильнее всего увеличивают переплату
Самые дорогие ошибки мы собрали на одном и том же кредите 7 млн ₽ под 19%, чтобы было с чем сравнить. Ни одна из них не выглядит страшной в день подписания, и в этом их коварство.
- Срок 30 лет «чтобы платёж поменьше»: платёж ниже на 2 тыс. ₽, переплата больше на 12,8 млн ₽.
- Отказ от страхования жизни ради экономии: плюс 1–2 пункта к ставке, до 2,6 млн ₽ за срок.
- Кредит под максимум одобрения: любая просадка дохода, и досрочные платежи заканчиваются вместе с подушкой безопасности.
- Погоня за низкой ставкой застройщика без сравнения итоговой цены квартиры.
- Не проверить льготные программы: семейная ипотека даёт от 4 до 12% в зависимости от числа детей, если младшему меньше 7 лет.
Что сделать до заявки в банк
Начните с расчёта, а не с просмотра квартир. Посчитав комфортный платёж и честный потолок цены, вы перестанете влюбляться в квартиры, которые банк одобрит, а бюджет семьи нет. ИИ-риэлтор клуба делает эти шаги за пару минут и сразу показывает квартиры, которые в бюджет укладываются. Для покупателя это бесплатно!
- Посчитайте в боте платёж по всем программам, на которые проходите, включая семейную: это 2 минуты.
- Попросите бота показать ЖК с субсидированной ставкой и сравнить её с обычной ценой и скидкой за 100% оплату.
- Сравните цену метра выбранного ЖК с соседями в радиусе 2 км, чтобы не переплатить за то же самое.
- Включите слежение за ценой и акциями: бот напишет, когда условия изменятся.
Частые вопросы
Стоит ли брать ипотеку сейчас?
Рыночную стоит брать, если льготные программы недоступны, кредит до 7 млн ₽, взнос от 30%, а платёж не больше 40–50% дохода семьи. Если для одобрения нужен срок 30 лет и максимум дохода, лучше копить на взнос или искать субсидию застройщика.
Сколько стоит ипотека на миллион?
На 20 лет каждый миллион кредита обходится в 14,3 тыс. ₽ в месяц при 16,49% и в 16,2 тыс. ₽ при 19%. Переплата за срок 2,4 и 2,9 млн ₽ на каждый миллион.
Какой доход нужен для ипотеки 7 млн ₽?
Для одобрения под 19% на 20 лет от 189 тыс. ₽ в месяц на семью (платёж 113 тыс. ₽ не больше 60% дохода). Комфортно от 227 тыс. ₽, когда платёж забирает половину дохода.
Можно ли рассчитывать на рефинансирование?
Можно как на бонус, но не как на план. Через два года остаток долга по кредиту 7 млн ₽ будет 6,92 млн ₽, а новый банк заново проверит доход. Выгодно при снижении ставки от 2 пунктов.
Выгодна ли субсидированная ставка застройщика?
Платёж она заметно снижает. Сравните цену с субсидией, без неё и со скидкой за 100% оплату и считайте итоговую сумму.
Сколько можно взять ипотеку при доходе 150 тыс. ₽?
При комфортном платеже 45% дохода (67 тыс. ₽) под 19% на 20 лет это около 4,2 млн ₽ кредита. Банк при 60% дохода одобрит до 5,6 млн ₽, но жить на остаток будет тесно.
Источники: Ставки банков-партнёров клуба по рыночной ипотеке на 13.10.2026; Ключевая ставка Банка России 14% (на 09.10.2026); Федеральный закон № 353-ФЗ о потребительском кредите (полная стоимость кредита); Условия семейной ипотеки с 01.10.2026; Расчёт клуба «Въехали»: новостройки Москвы и МО и акции застройщиков на 15.10.2026.